2026-09-28 股市分析(9月29日补发)
9月29日补发;封面是9月28日维也纳证券交易所财经新闻现场,非A股现场。依据9月28日收盘数据、逐图观察、资金记录和同日新闻,分析四大指数齐跌后的市场风险与后续观察点。
本文分析 2026 年 9 月 28 日收盘,于 9 月 29 日补发。不包含 9 月 29 日盘中行情。28 日常规流水线在资金数据就绪检查处停下,本文是保留原失败记录后的独立手工补发;文中的证据范围与未验证项目均明确列出。
核心结论
9 月 28 日,上证指数收于 3823.6206 点(-1.67%),深证成指 12858.7532 点(-3.44%),创业板指 3139.8249 点(-4.53%),沪深300 4340.7550 点(-2.22%)。四项涨跌幅按 28 日与前一交易日 24 日封存日线收盘价复算;深市和创业板调整更深。四指数日线均在前期反弹后再度走弱,但季、月、周线尚未收完,最右侧结构笔均是暂定观察,不能把一次下跌直接叫作新三卖或确定的完整下跌趋势。
31 个申万一级行业指数仅 4 涨、27 跌,这一统计是行业指数数量,不是上涨与下跌股票家数。按 9 月 28 日交易日、于 9 月 29 日补采的 Tushare 个股资金流向覆盖 5569 条记录,净额加总为负;这是该接口主动买卖盘分类下的样本值,不等于全市场资金真实流出额,也不能单独确认技术卖点。新华财经当日收评报道“全市场超4500只个股下跌”,这是媒体口径,与本文 31 条行业指数统计分开使用。
风险框架是先观察四指数日线能否止跌、随后是否形成有效回抽与跨周期确认;行业只跟踪自身价格结构和明确的经营、政策变量。本文不提出个股买卖、确定性仓位比例或收益承诺。
市场全局一览
| 指数 | 9/28 收盘 | 对 9/24 | 日线图观察 |
|---|---|---|---|
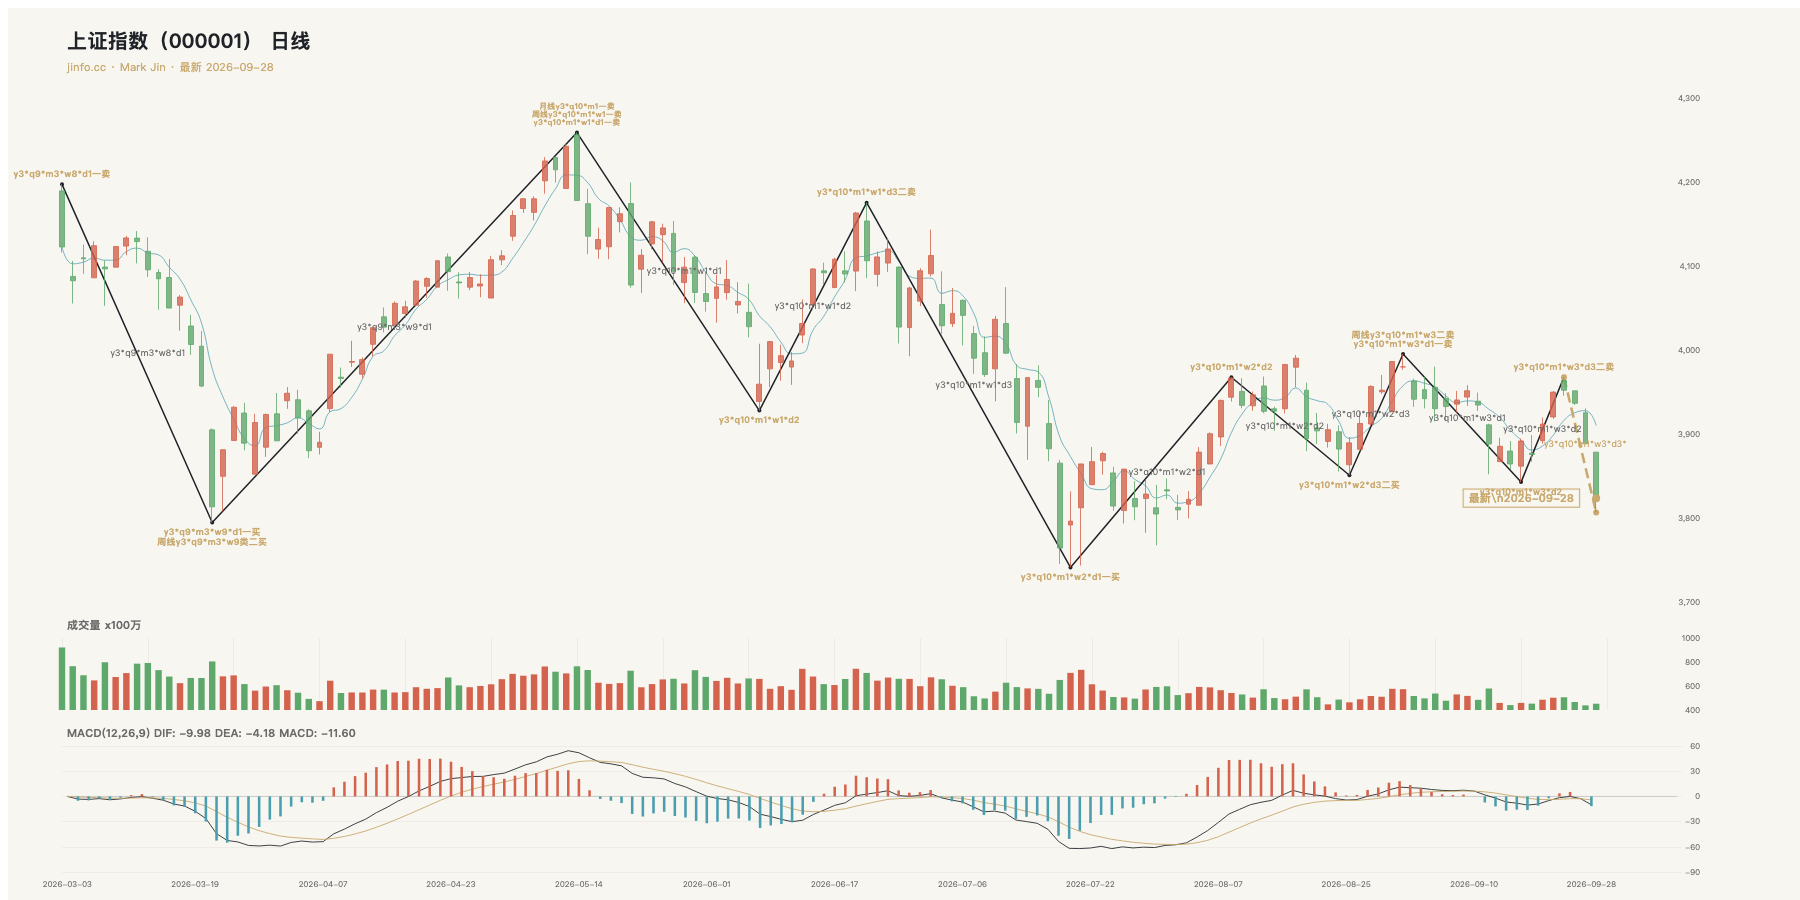
上证指数 000001.SH | 3823.6206 | -1.67% | 反弹后再下探,右端暂定下行笔。 |
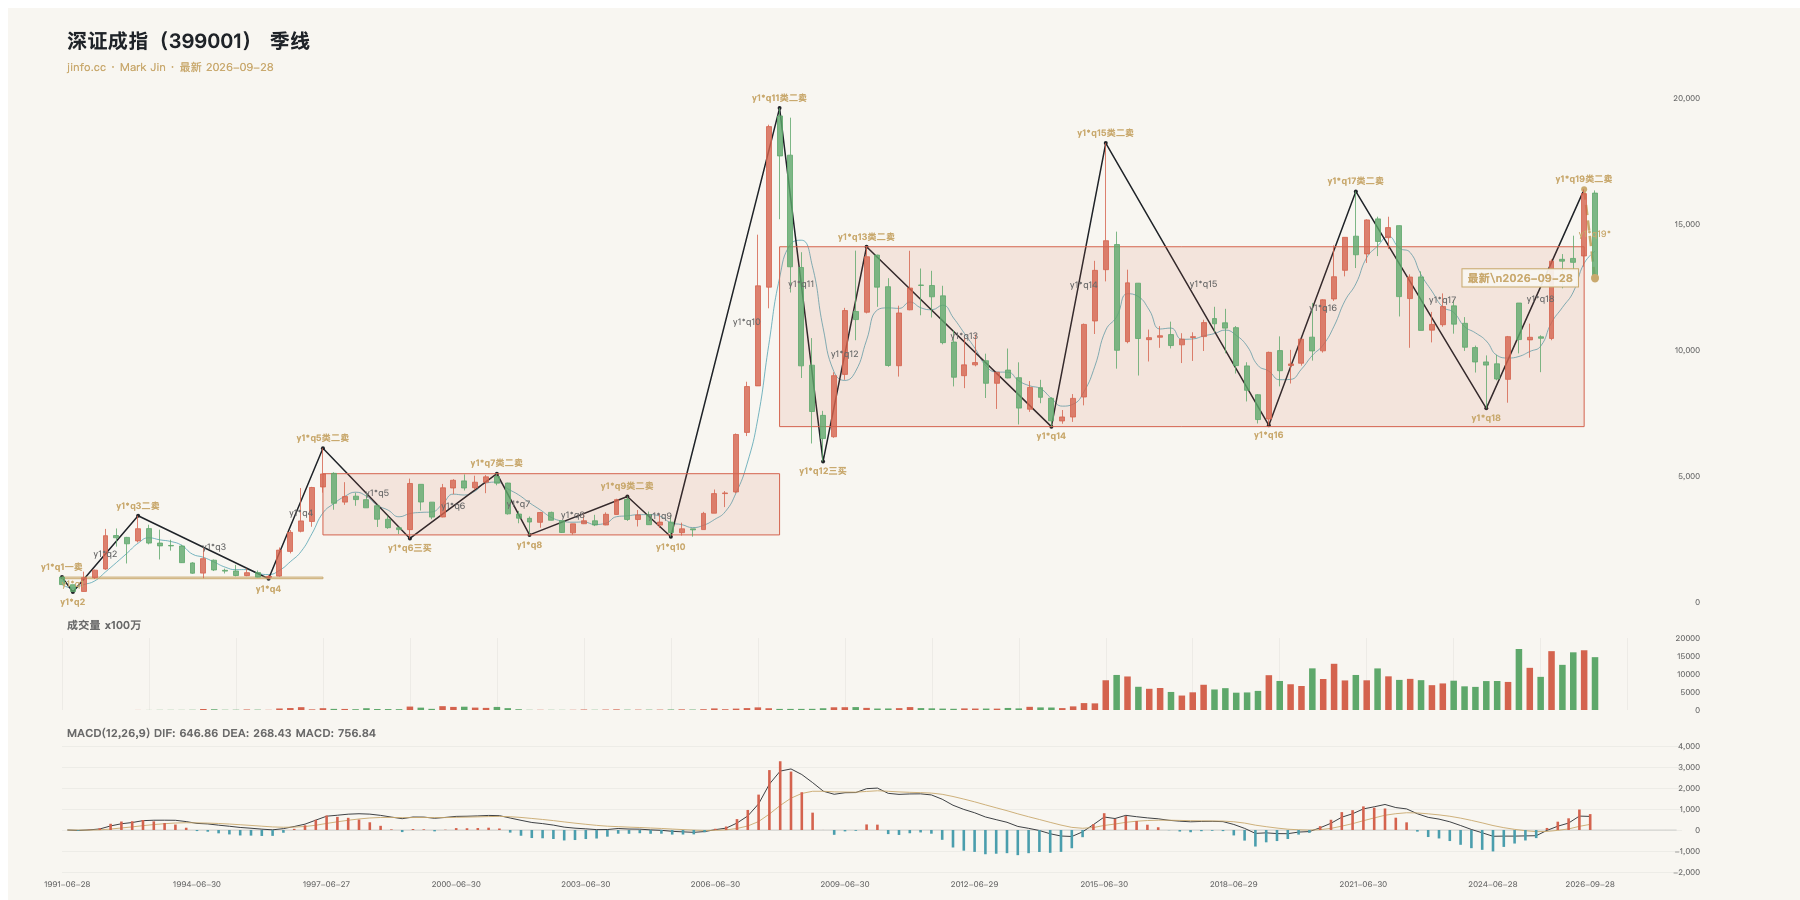
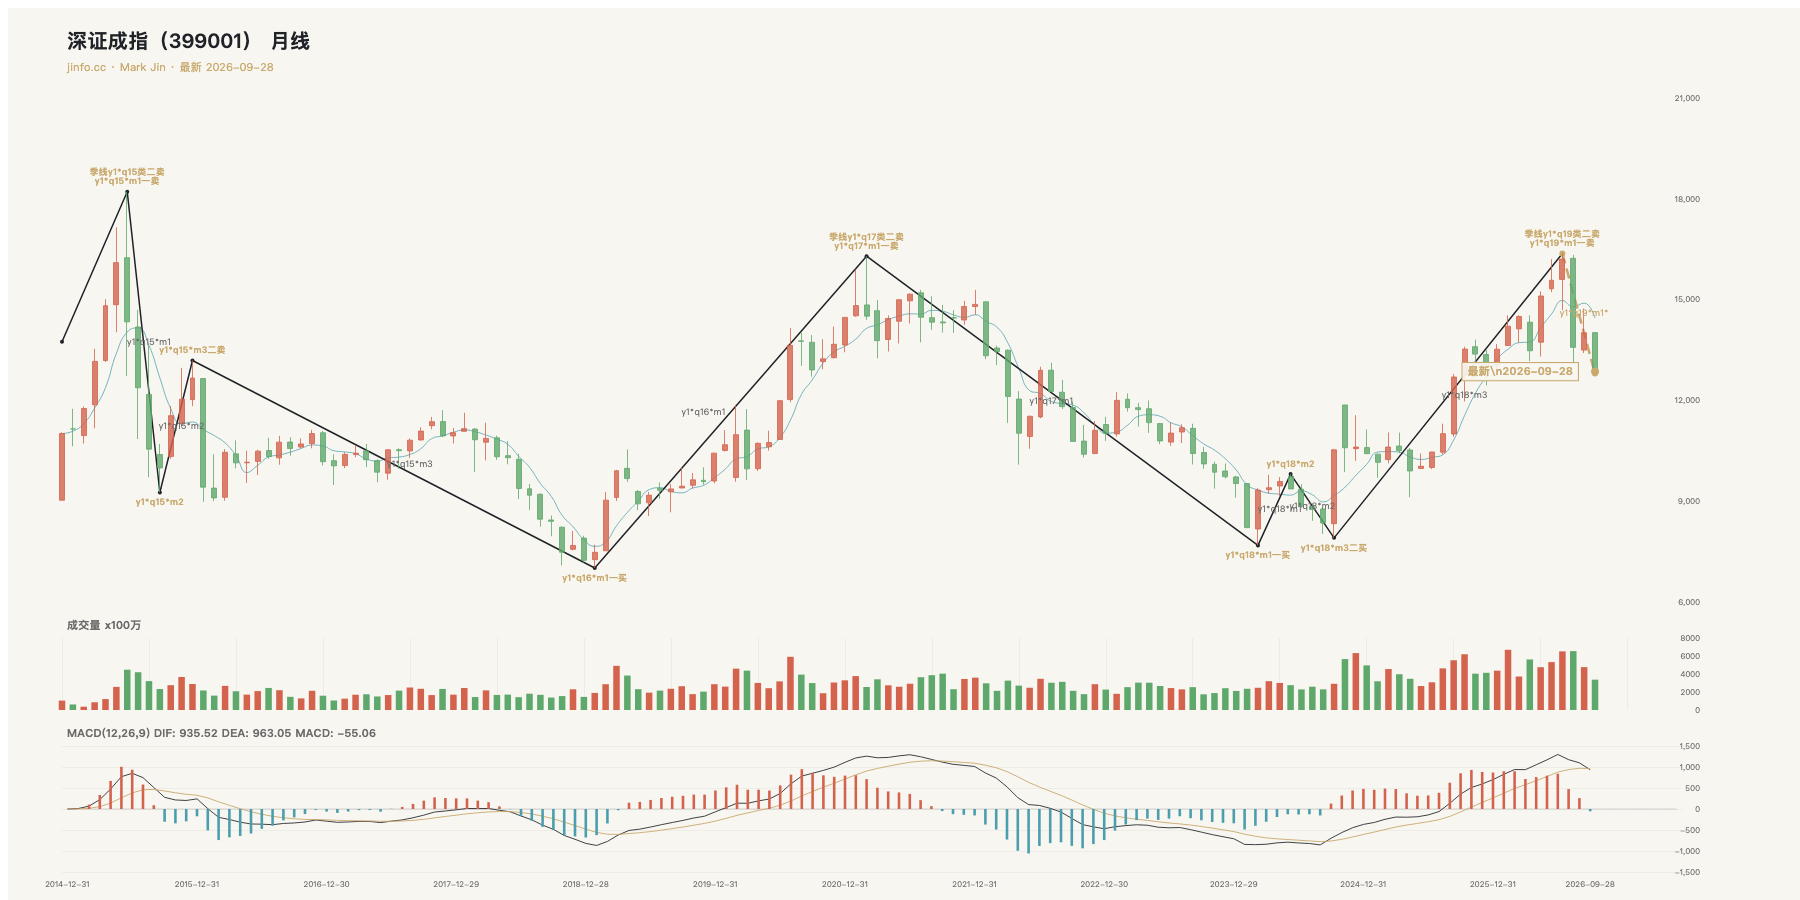
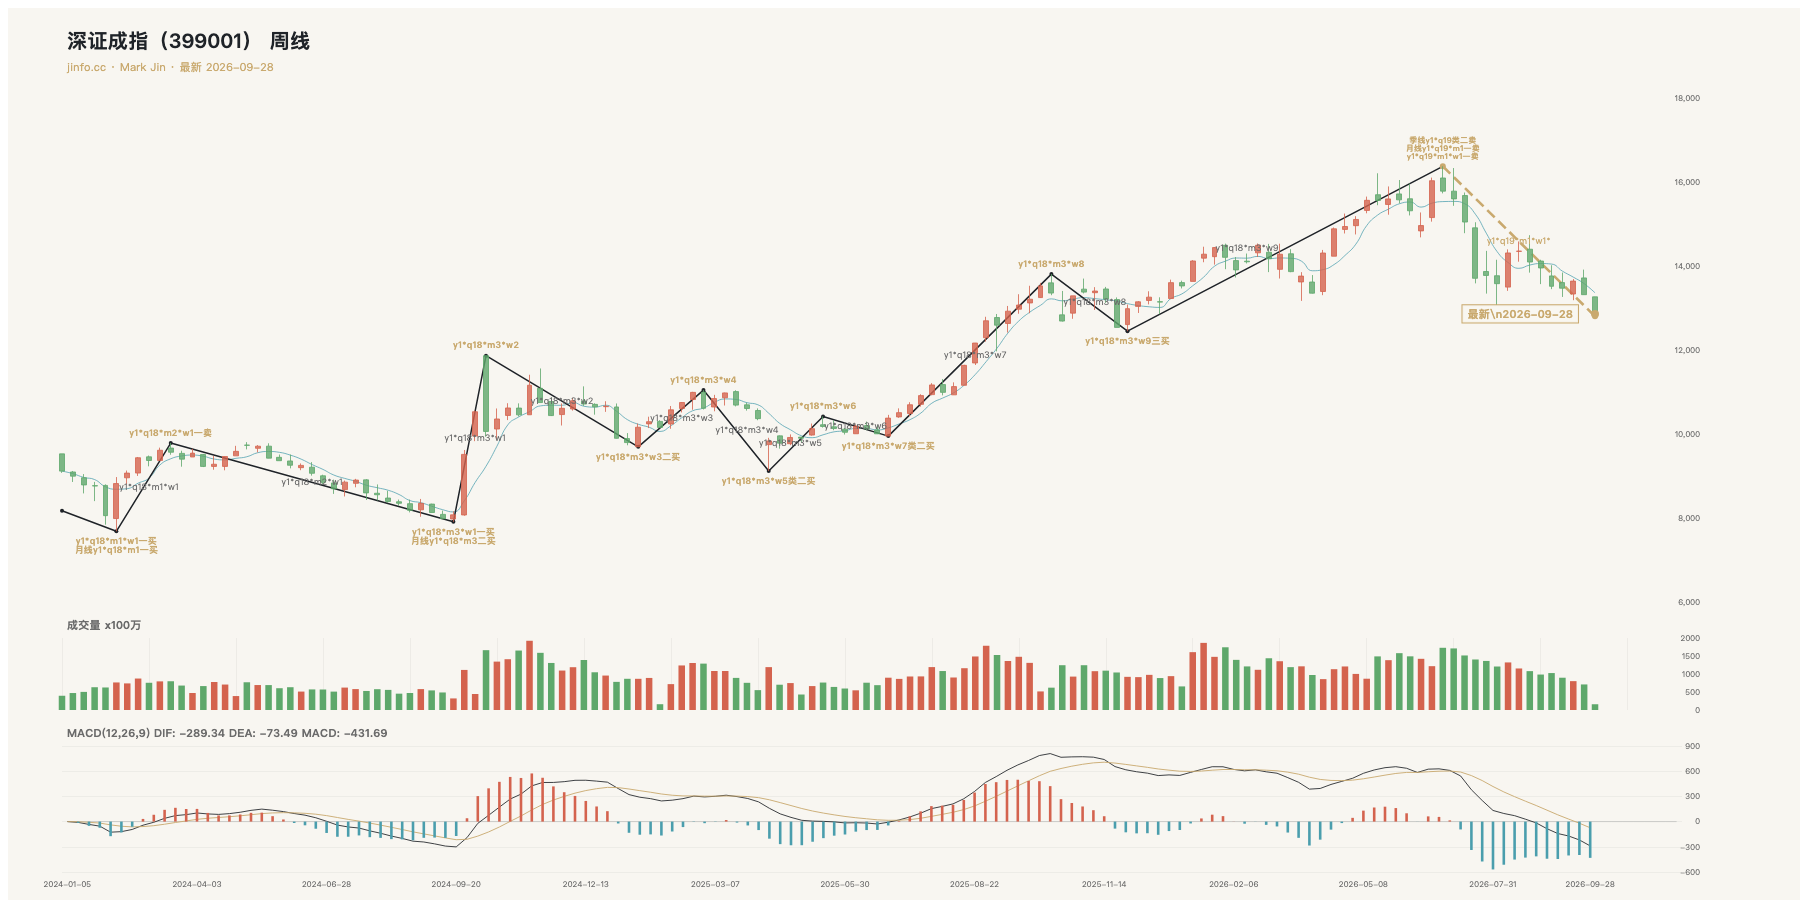
深证成指 399001.SZ | 12858.7532 | -3.44% | 跌离先前横向区域,最新下行笔待确认。 |
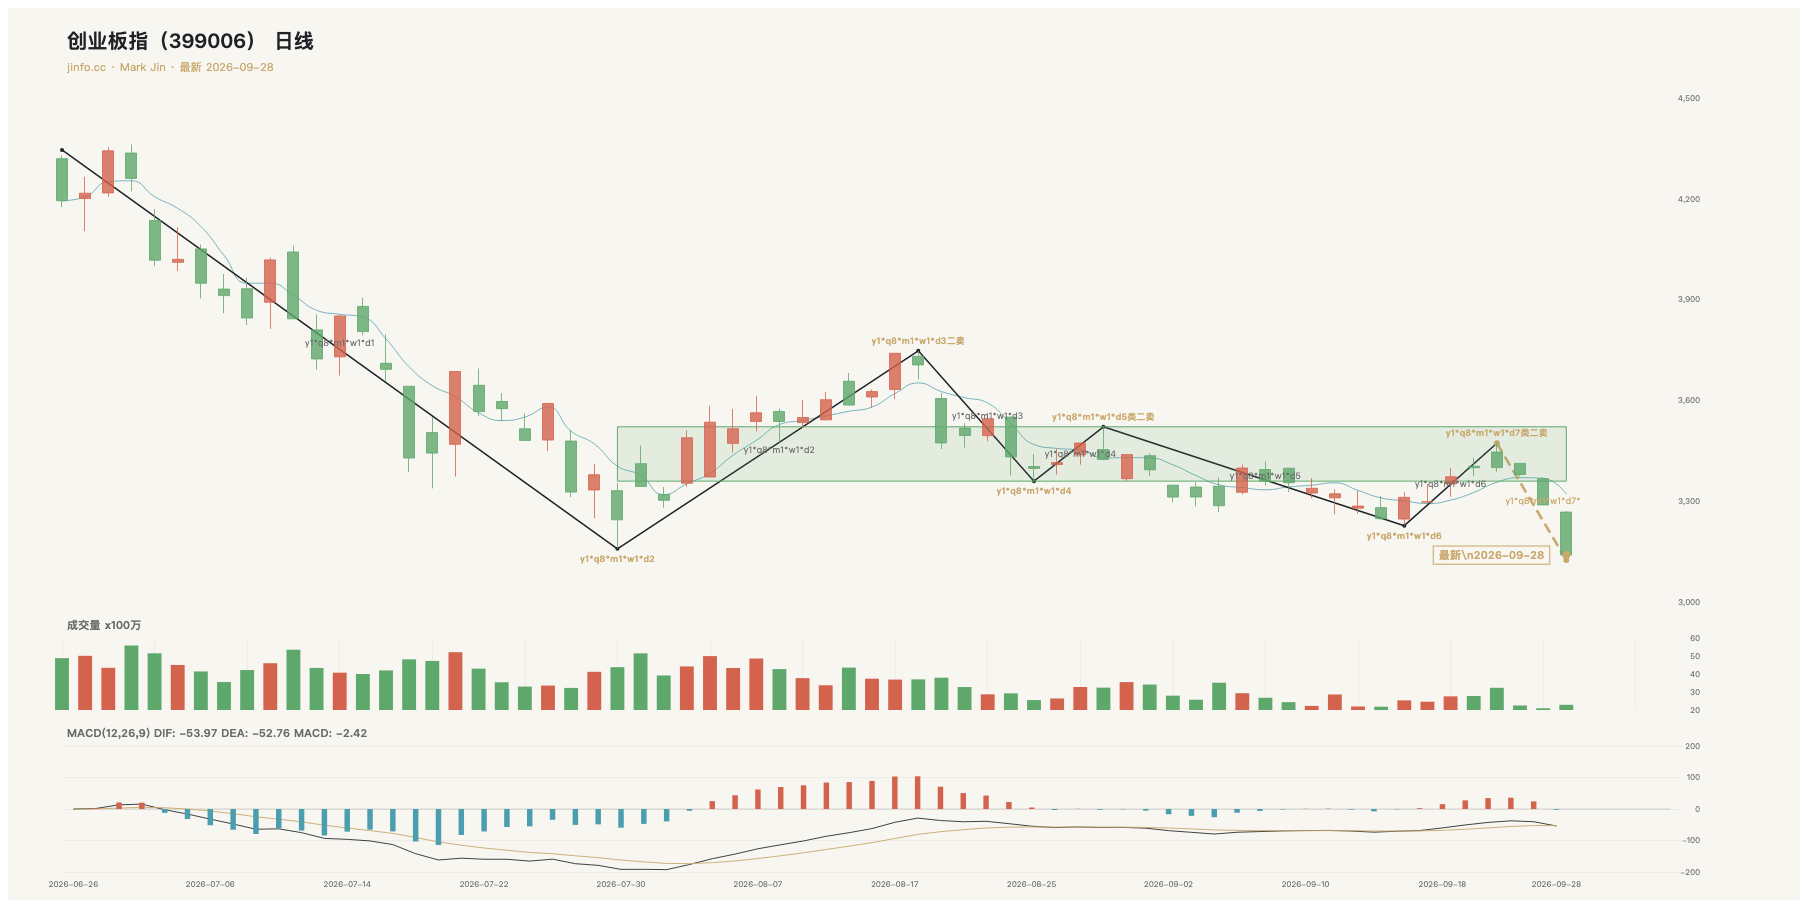
创业板指 399006.SZ | 3139.8249 | -4.53% | 回到先前横向区间下方,短周期压力突出。 |
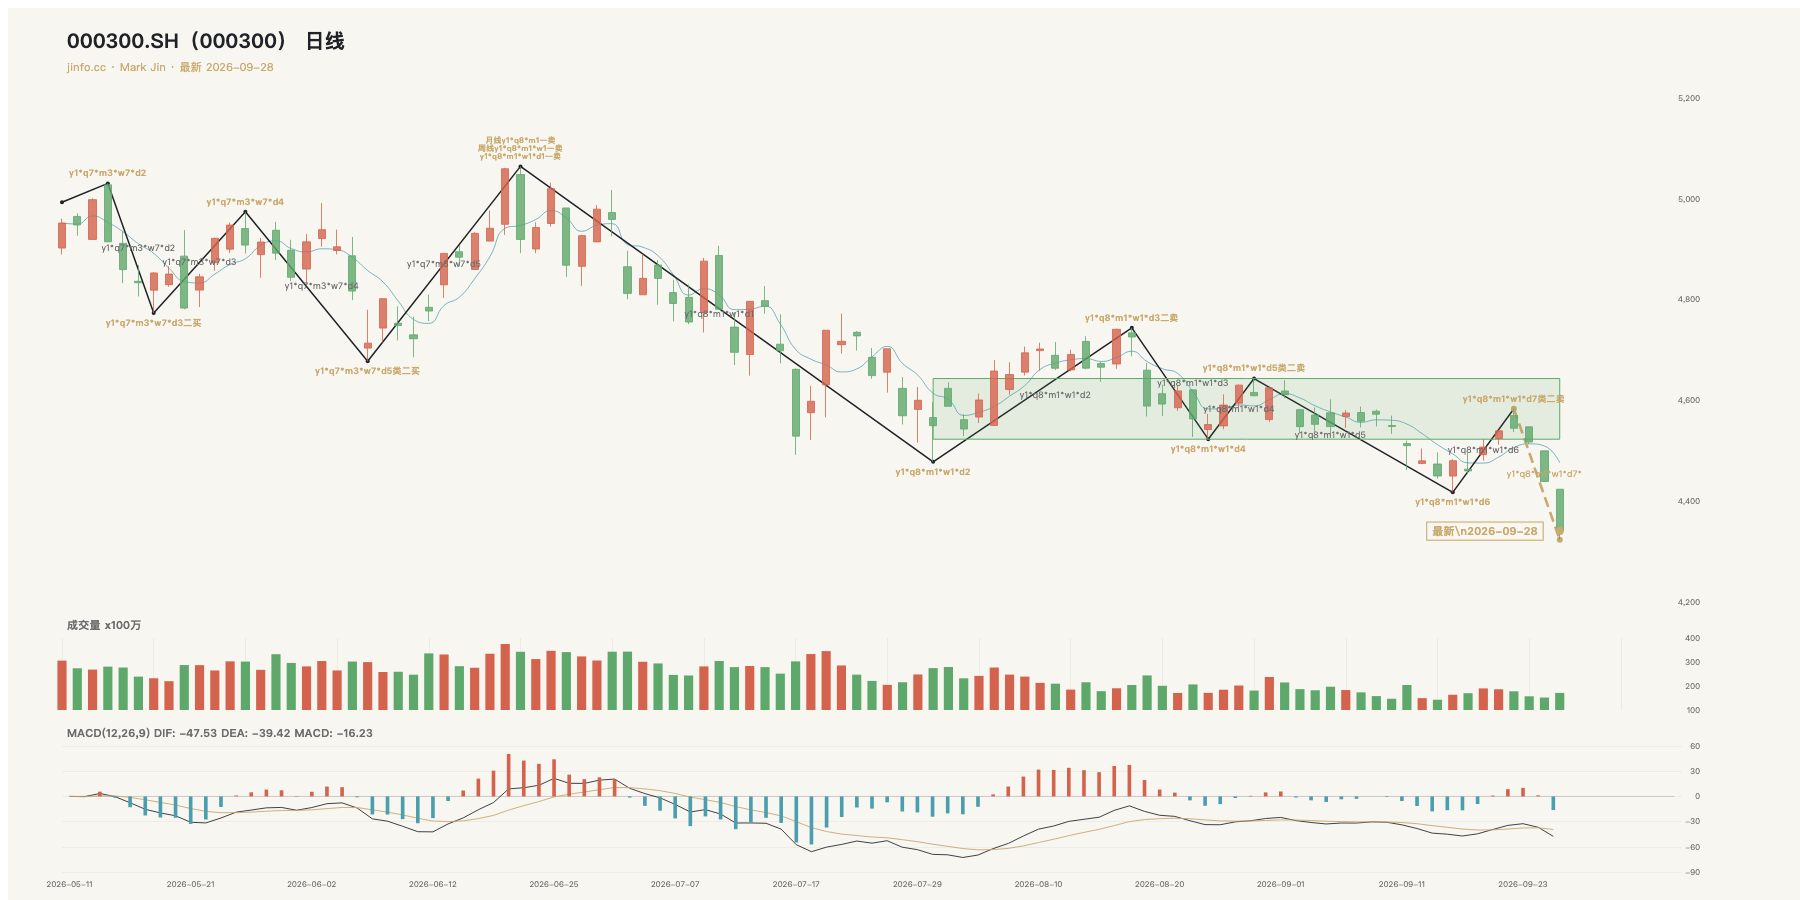
沪深300 000300.SH | 4340.7550 | -2.22% | 落至图示横向区域下方,暂不定性为新卖点。 |
技术证据范围:原始 K-L4 扫描记录 40 个标的、160 个季/月/周/日单元,缺件数为 0。本稿实际逐图核对其中四大指数 16 张与七行业 28 张,共 44 张;没有逐图核对余下 116 张,也不把扫描结果当成审定分析。七行业是本稿逐图核对的样本;隔离补采的行业覆盖程序另列 13 条候选,历史结构标签不能转写为 9 月 28 日的新买卖点。
大盘走势图与四周期观察
上证指数(000001.SH)
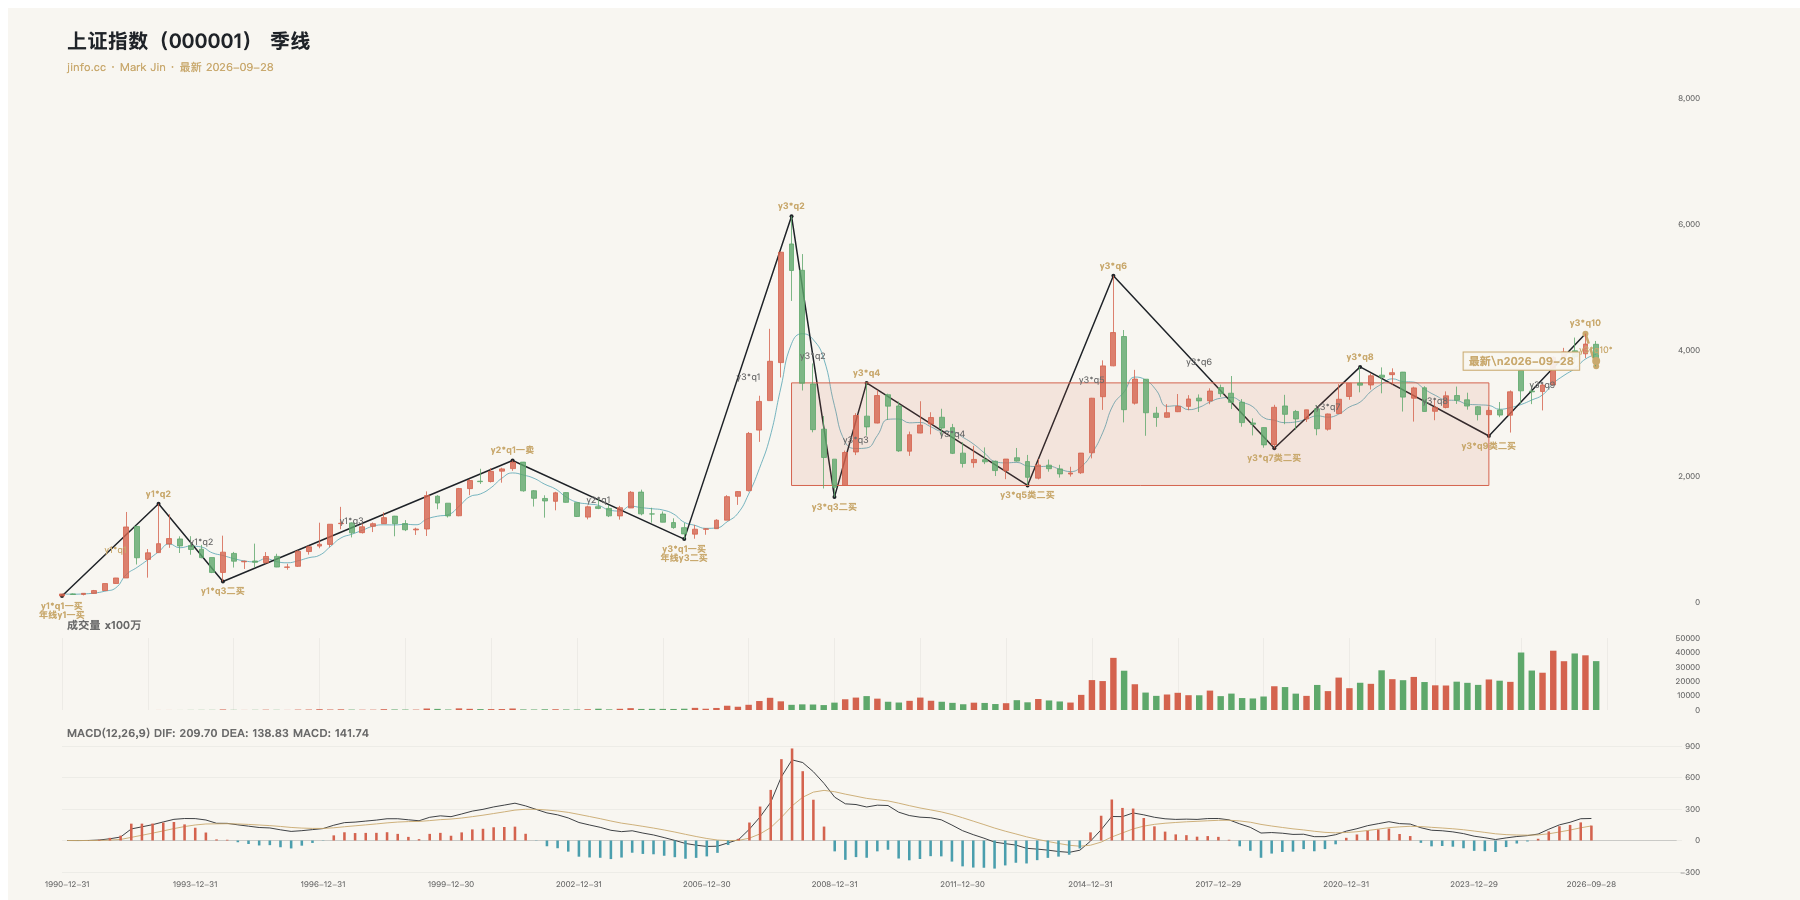
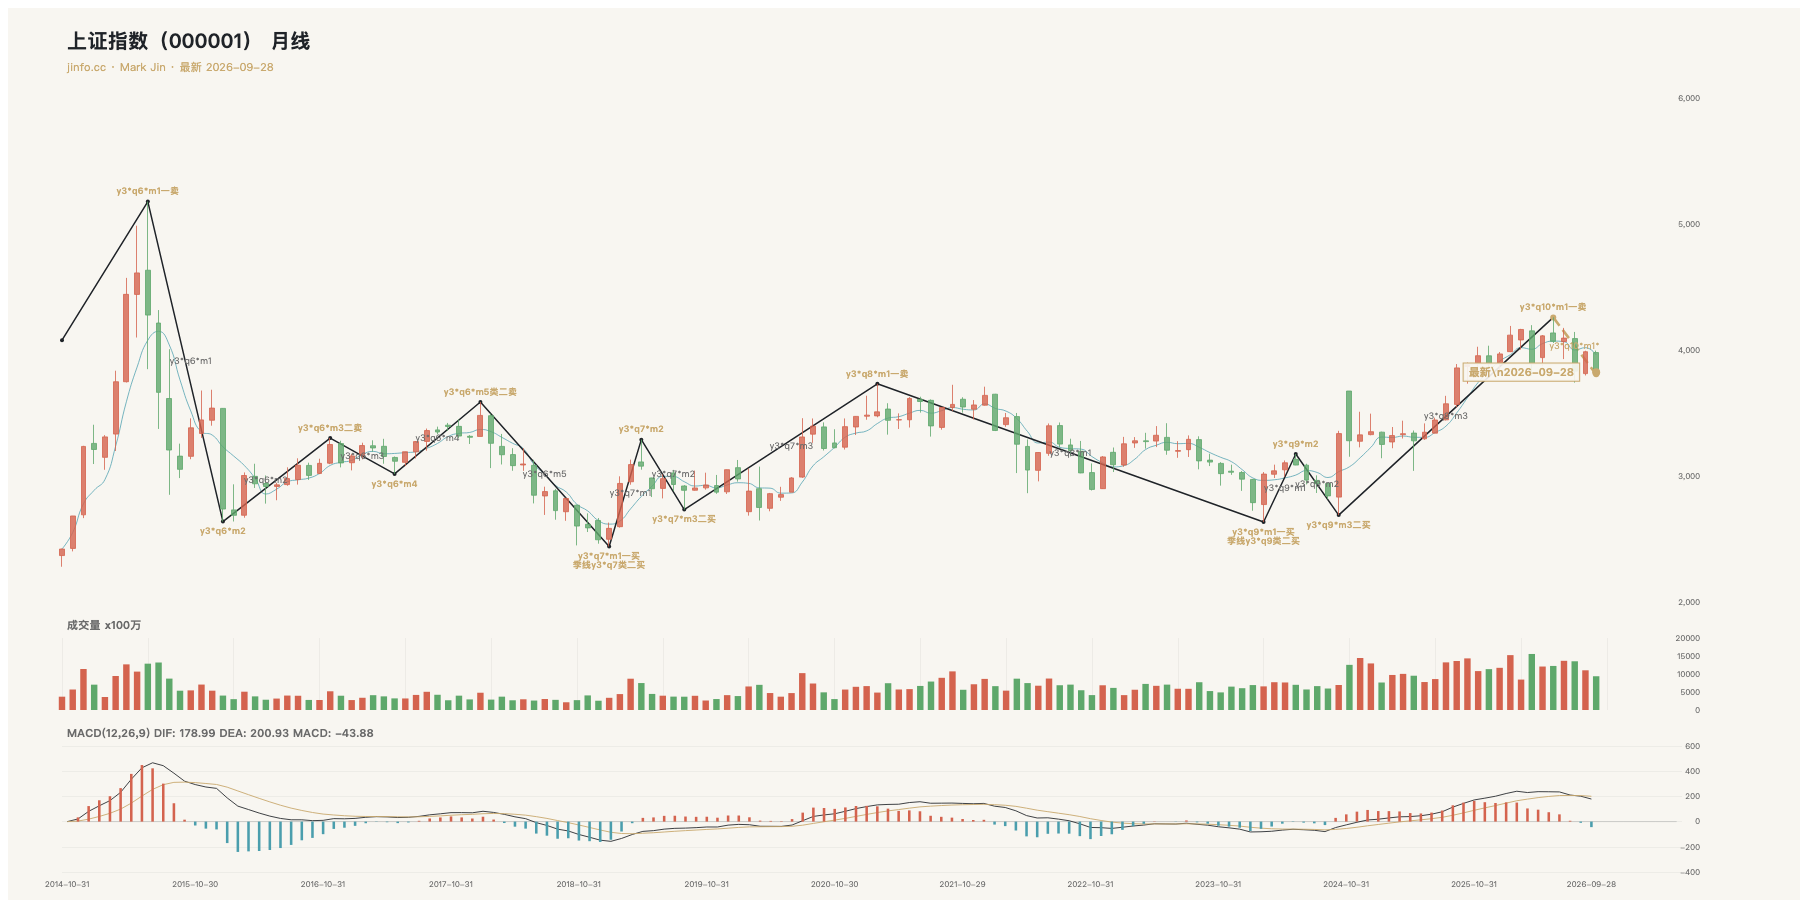
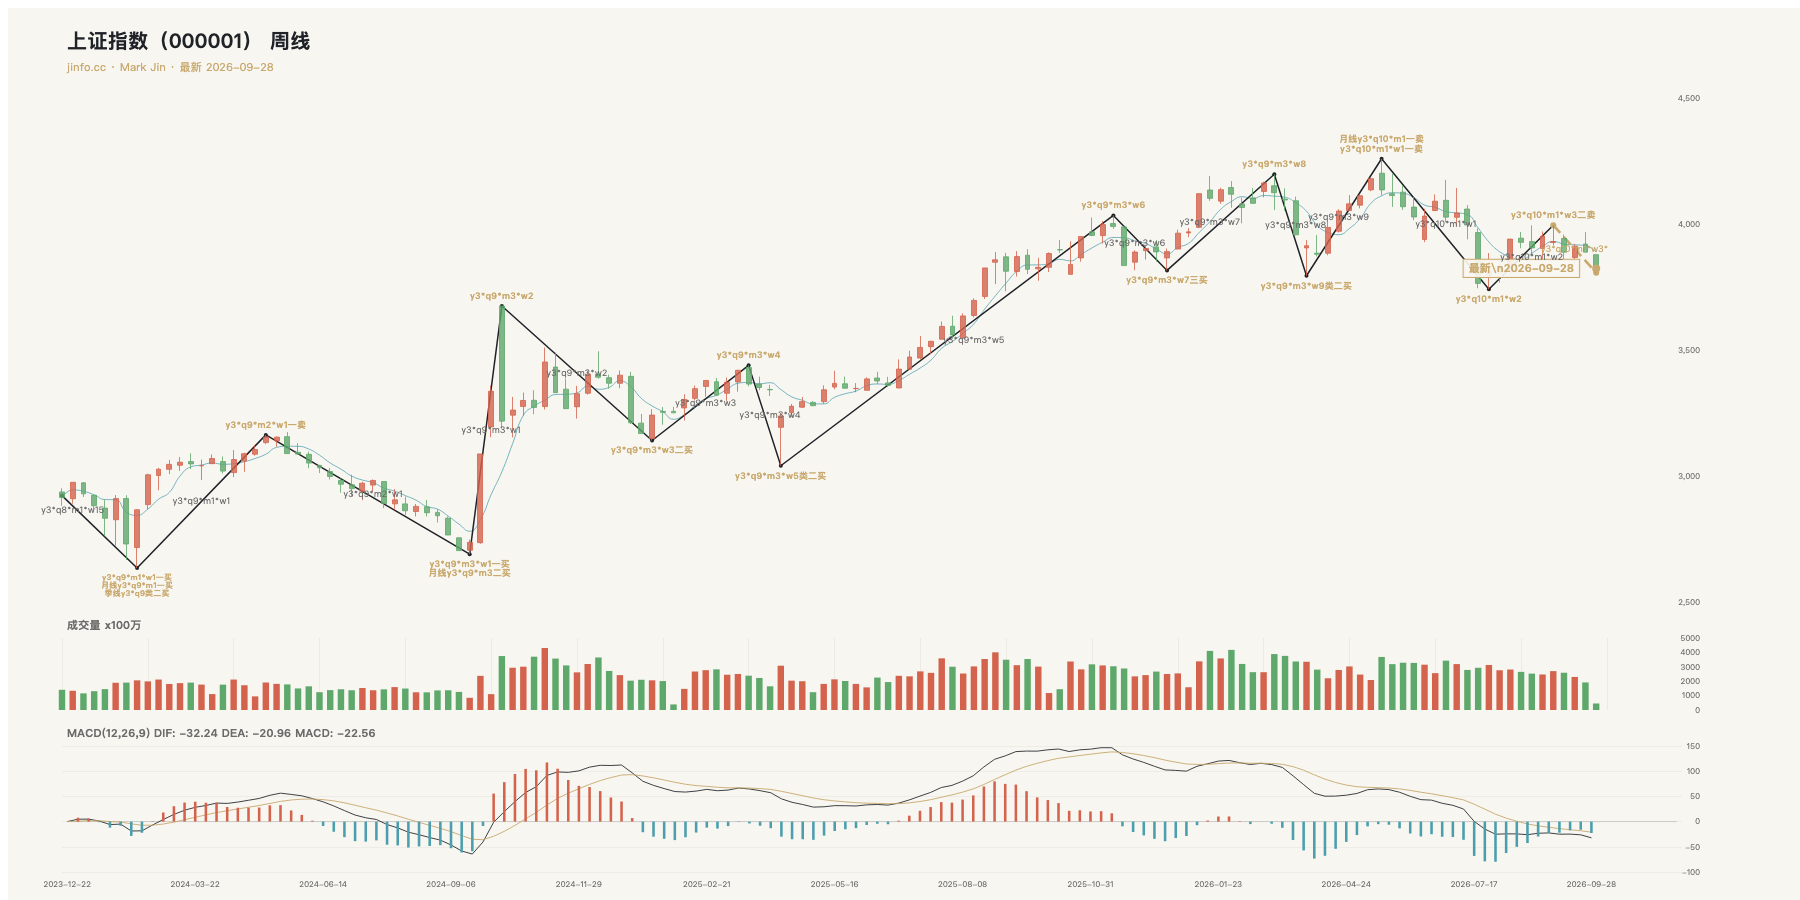
季、月线从 2026 年上半年高位回撤,周线反弹的较低高点尚未改写回撤背景;日线在 9 月下旬短暂修复后再次下探,9 月 28 日低点为 3806.6708。日线最右向下笔仍暂定,因此只可写成短线转弱与后续观察,不确认新的可执行卖点。
深证成指(399001.SZ)
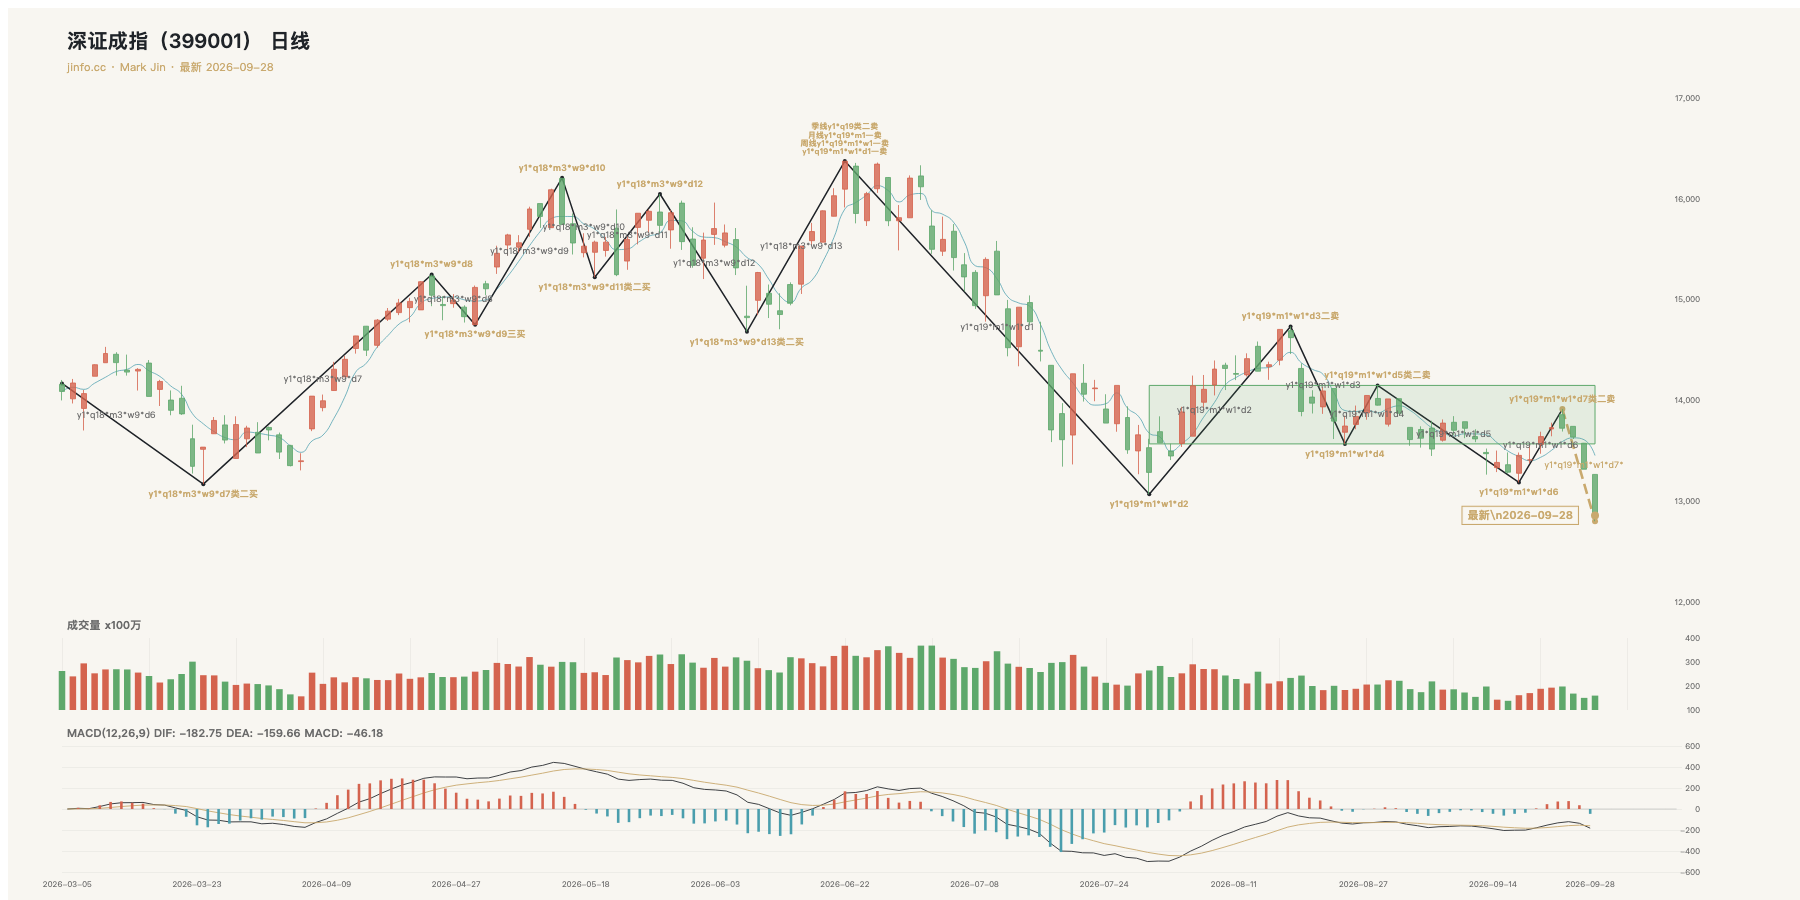
季线显示较早高点后的显著回撤;月、周线在右侧继续偏弱。日线已跌离此前约 1.36 万至 1.41 万点的横向区间,9 月 28 日低点 12801.2023。原脚本的结构名称仍属候选;日线离开后的回抽尚未完成,不把跌离直接定义成三卖。
创业板指(399006.SZ)
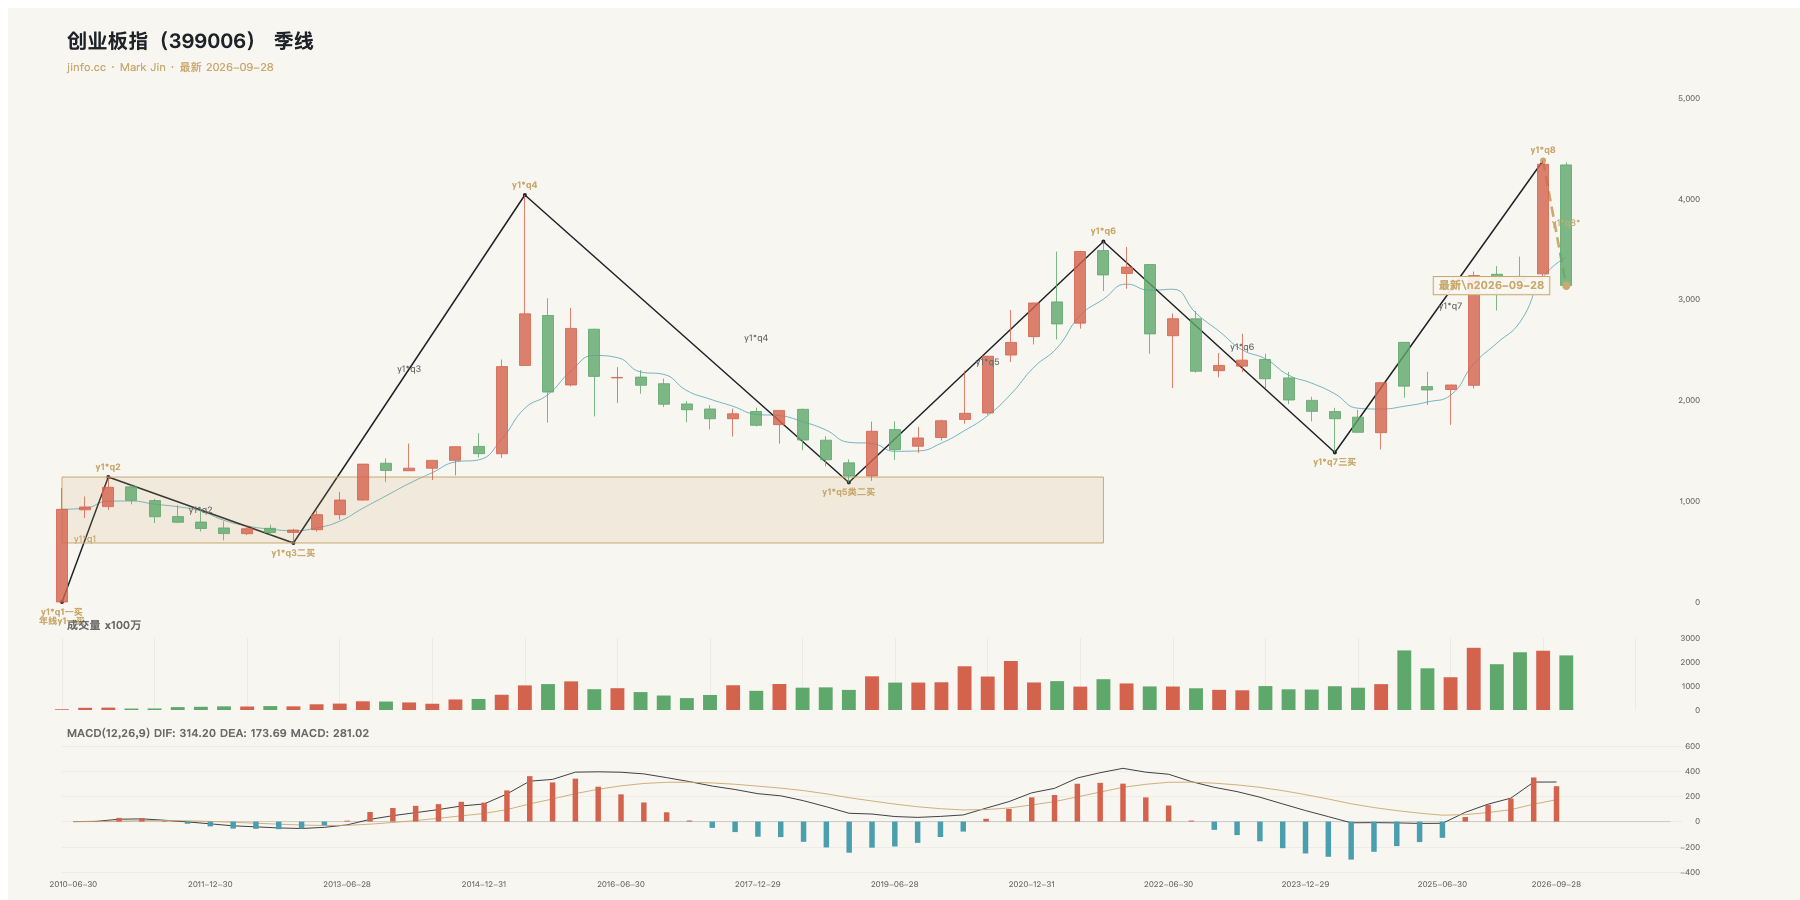
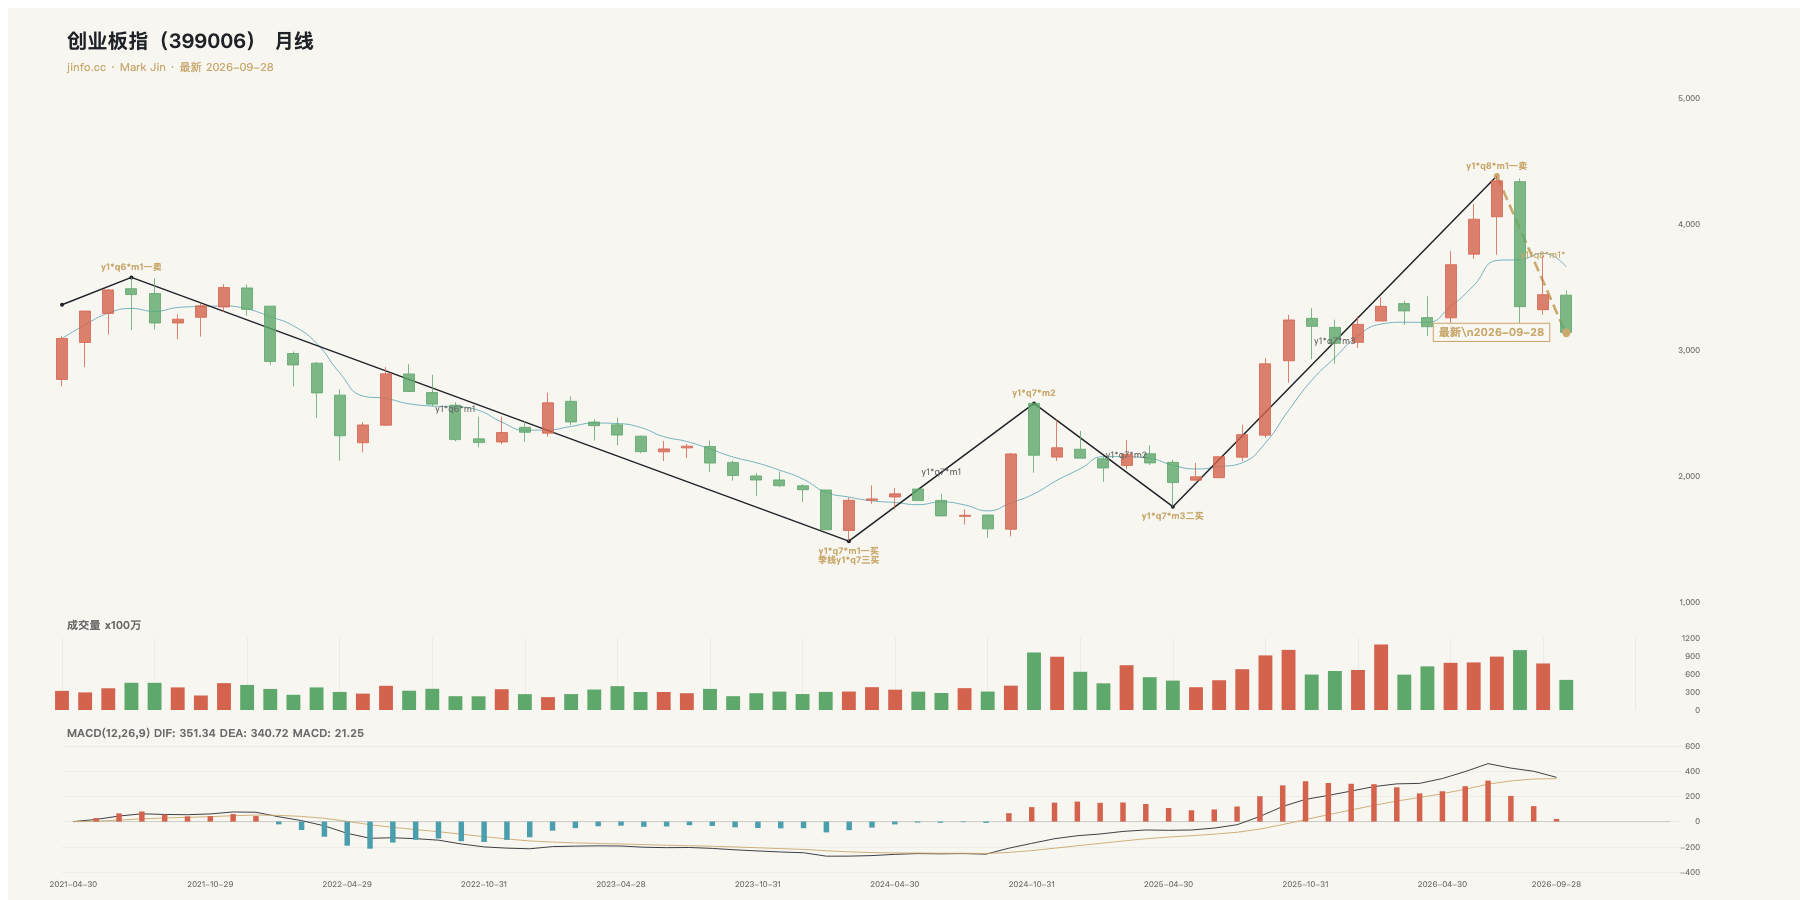
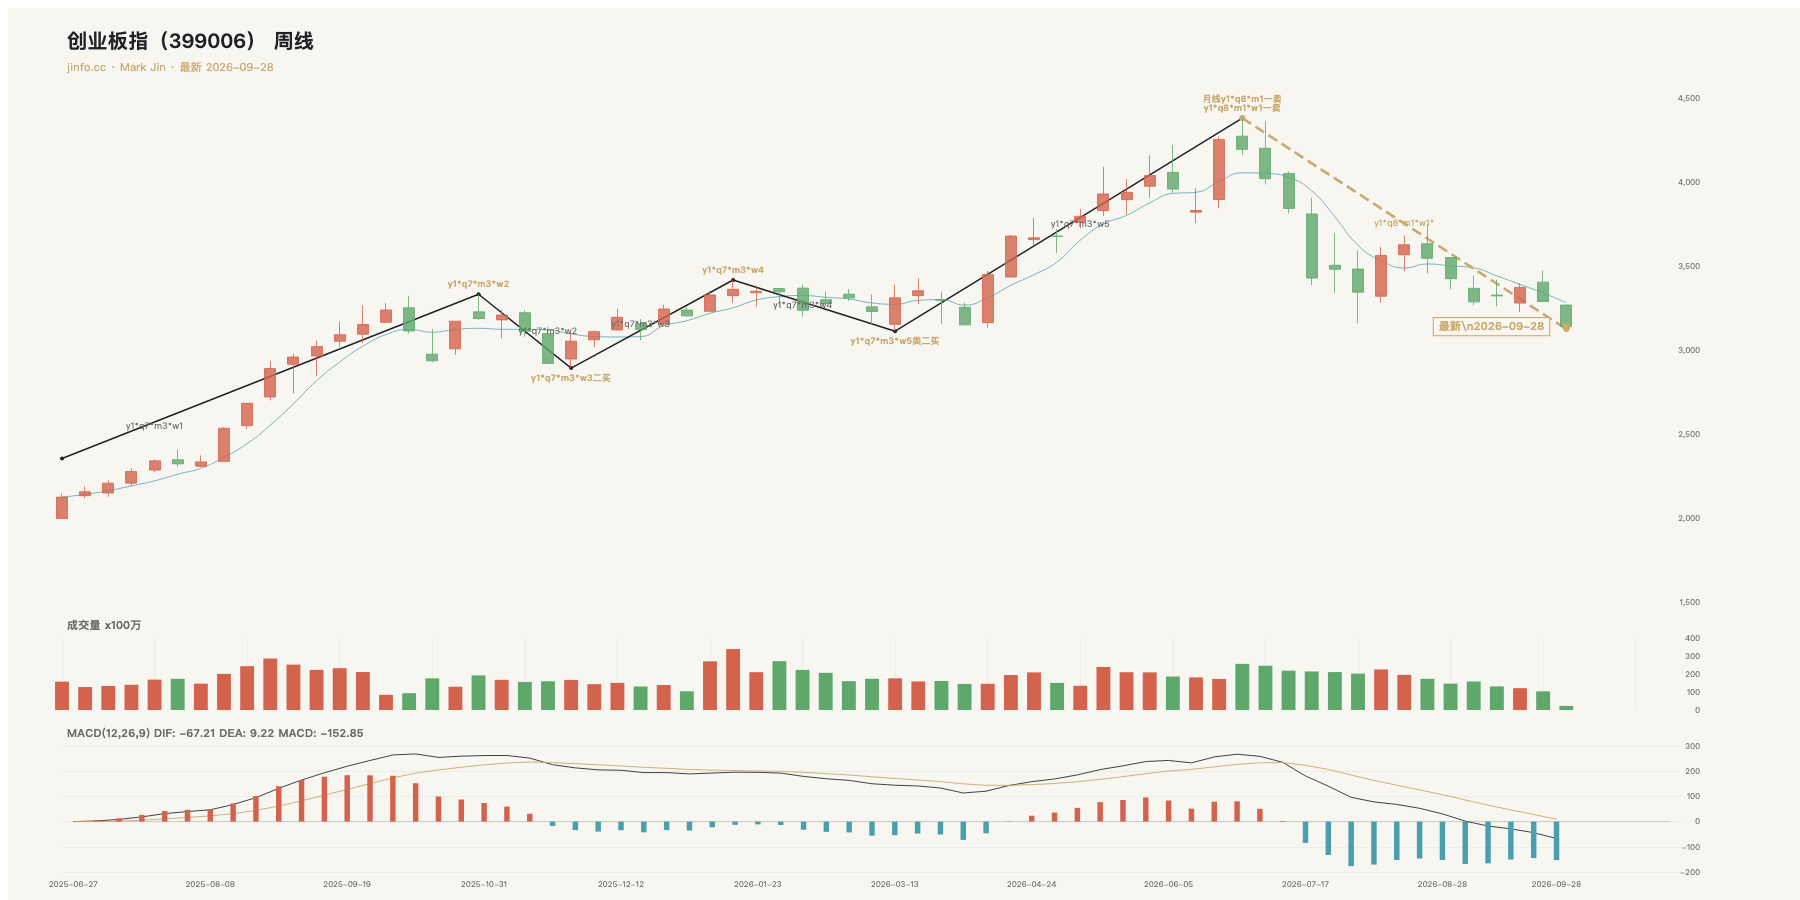
季线仍保留前期上升后的较高位置,但月、周线从约 4380 点高位明显回撤。日线在 9 月下旬反弹后转下,9 月 28 日低点 3125.2006,位于先前横向区间下方。图上多周期方向分歧与暂定笔意味着不能由季线历史强势推导当日止跌。
沪深300(000300.SH)
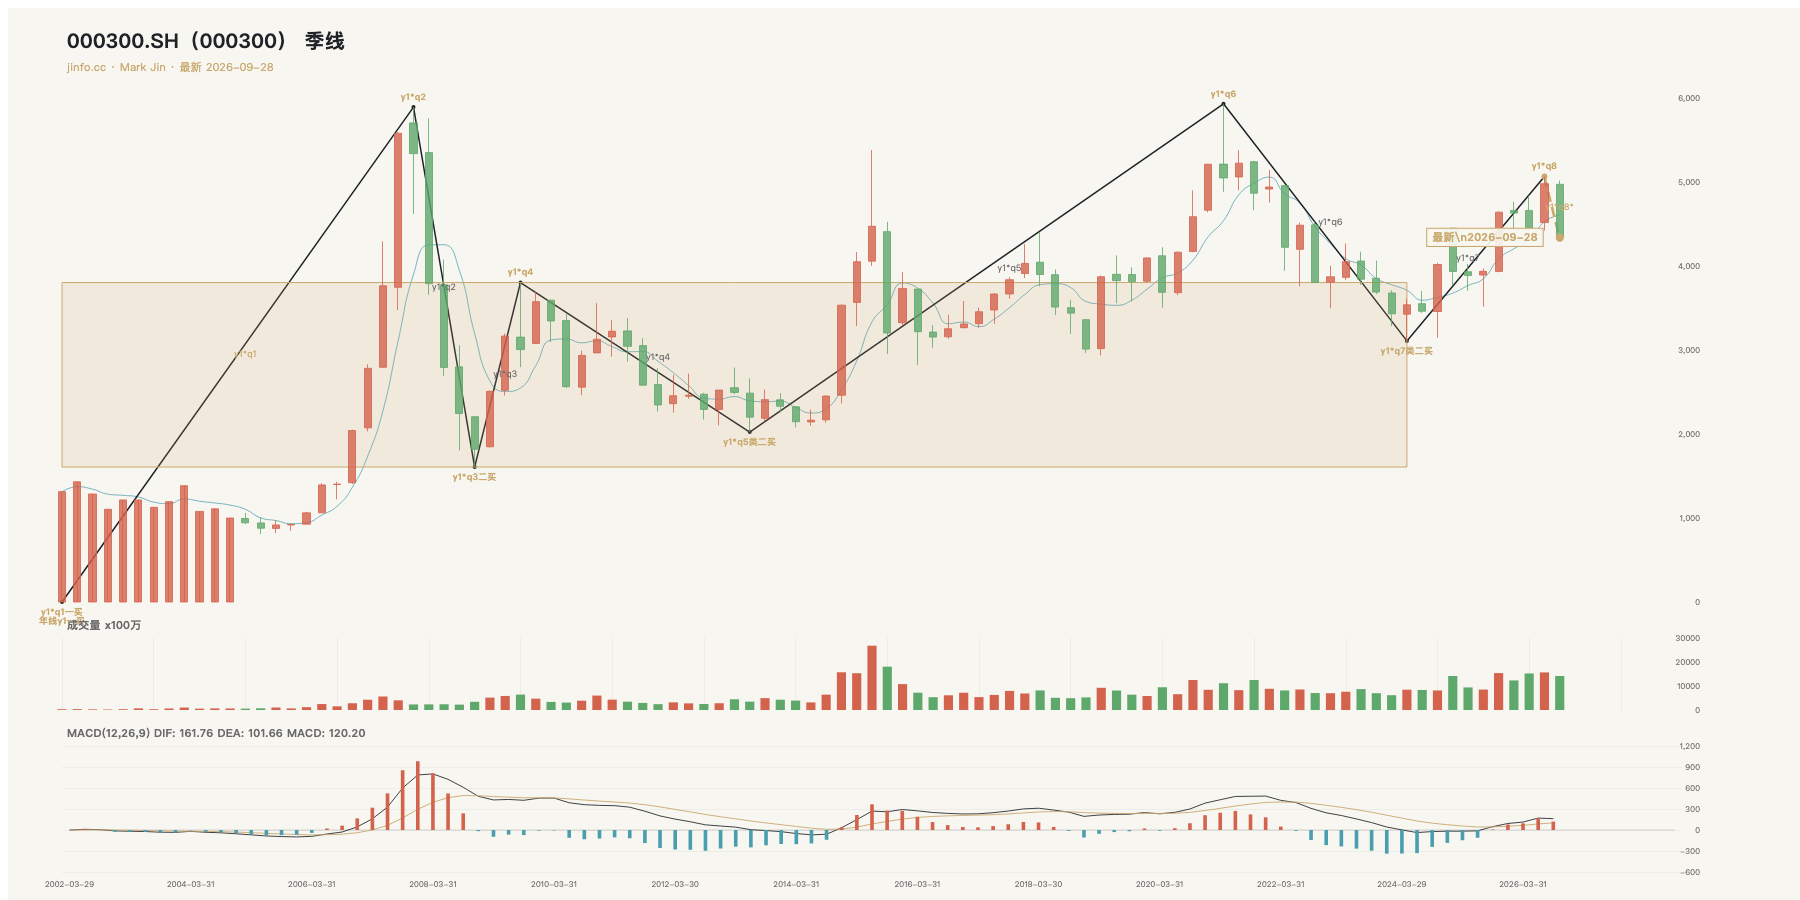
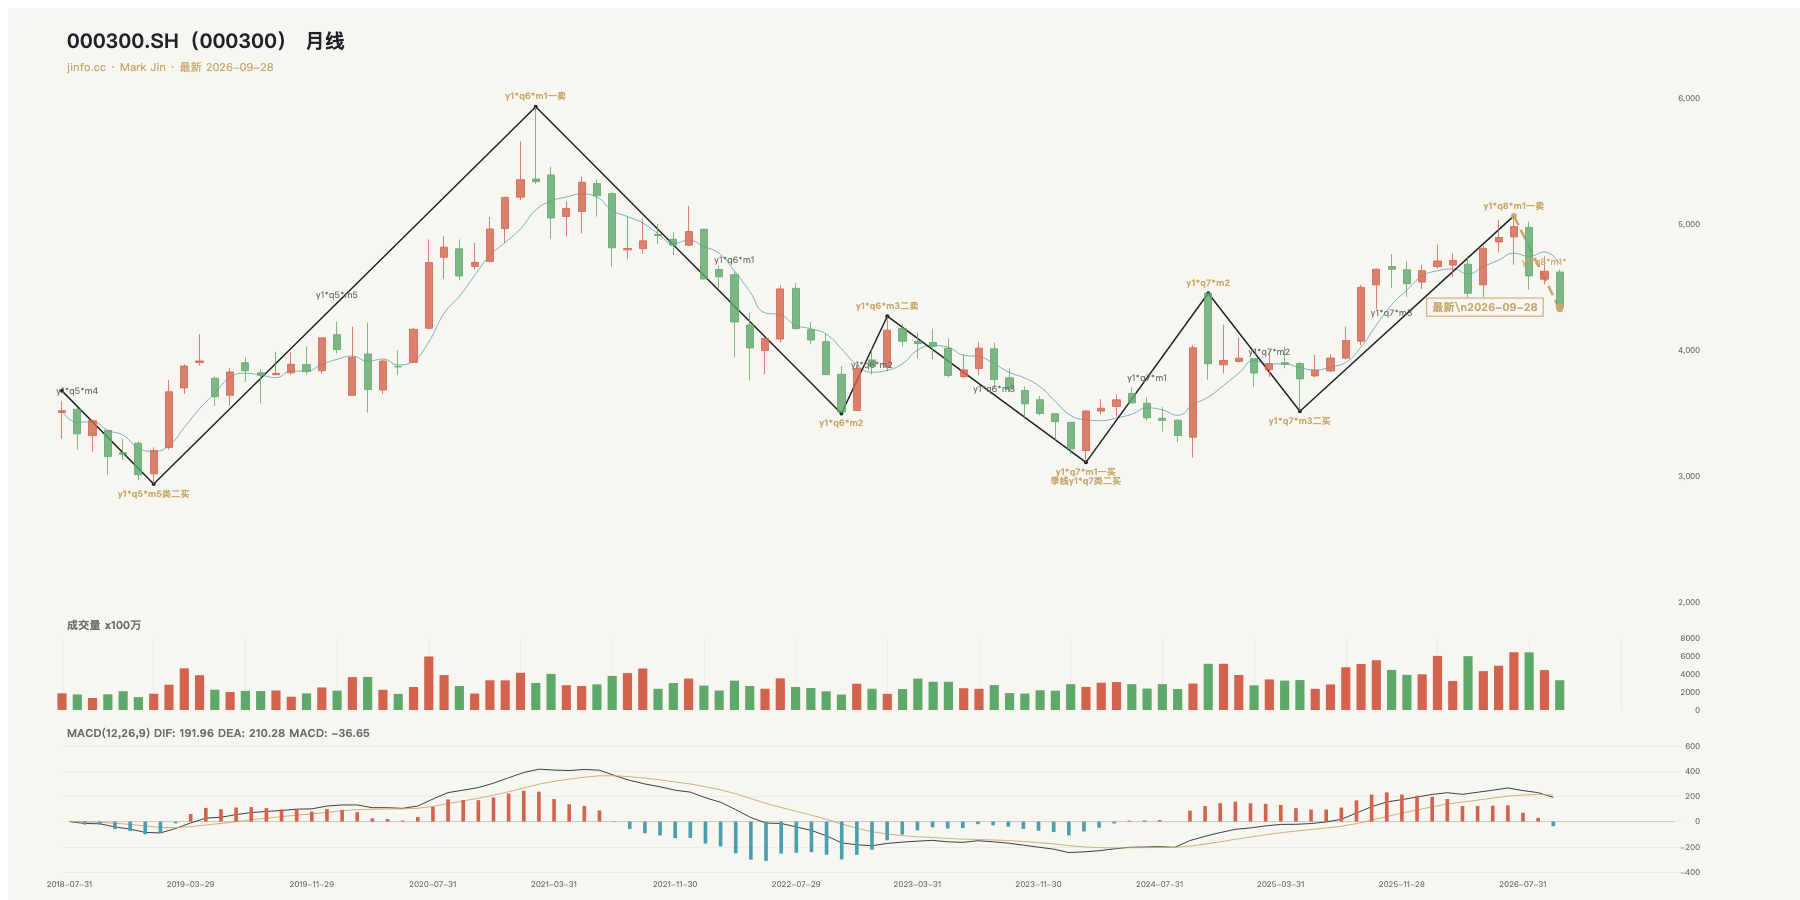
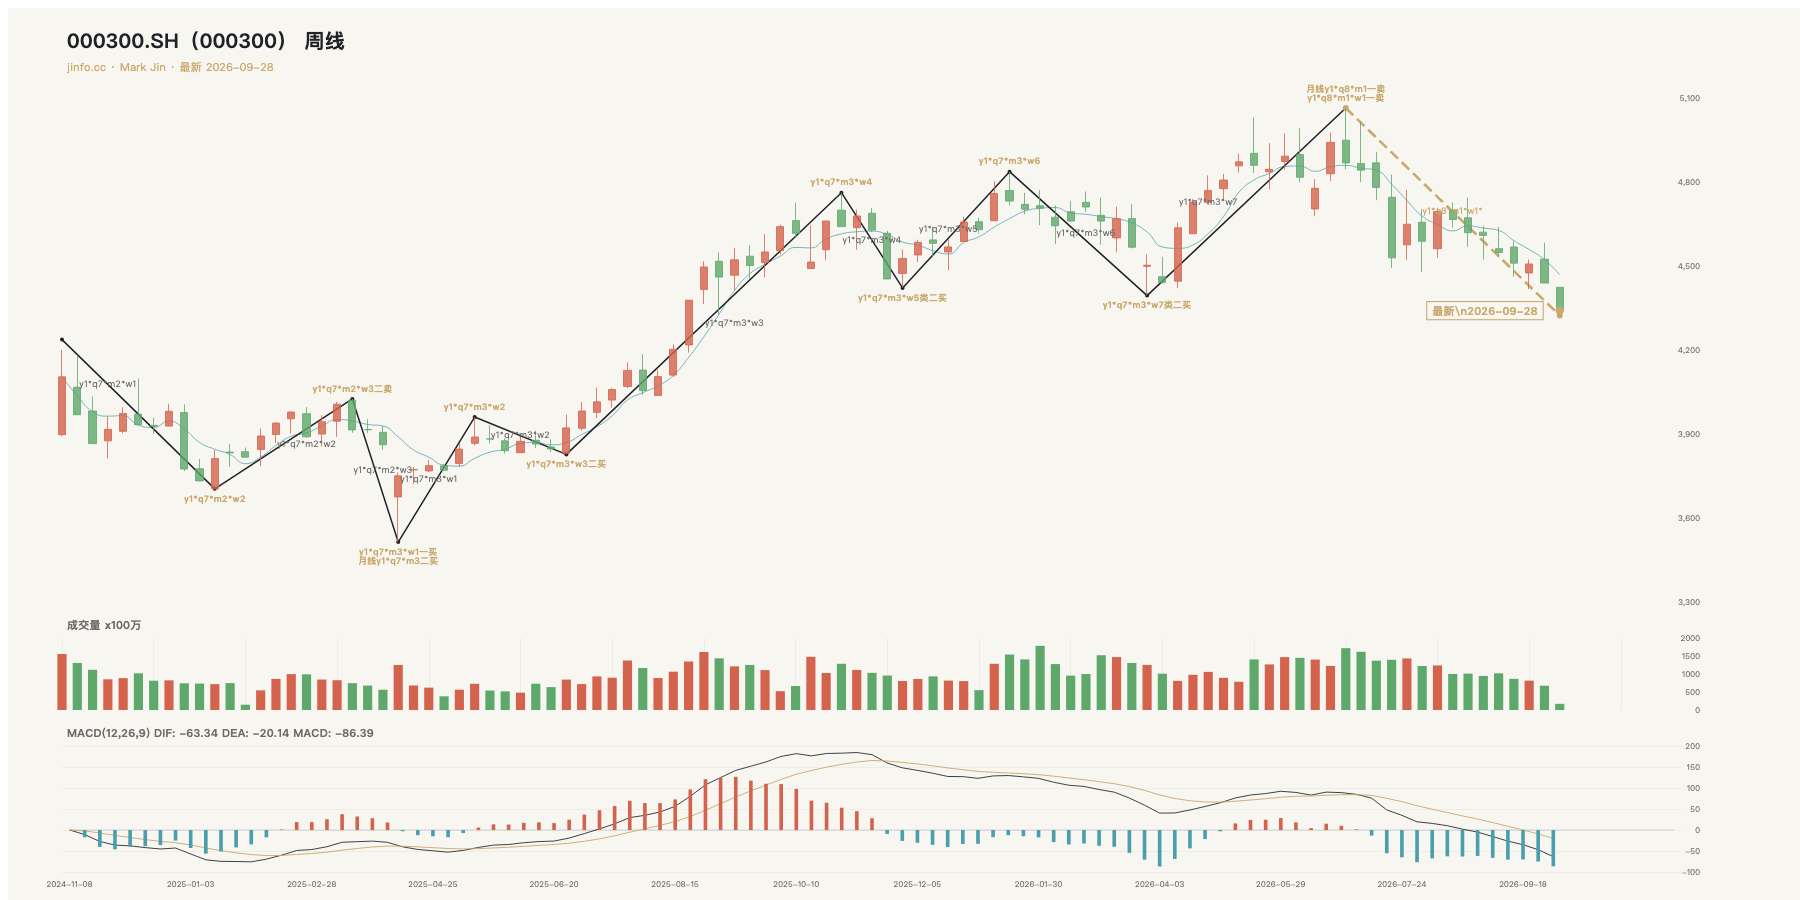
季线处于宽幅历史波动范围,月、周线从年中高位回落。日线从 9 月 22 日前后反弹高点附近下行,9 月 28 日低点 4323.5694,低于图示中枢(约 4523 至 4643 点)。最新下行笔暂定,缺少完成后的回抽及更高一级确认。
行业走势:七个逐图核对样本
在 31 个申万一级行业指数中,上涨的仅有石油石化(+0.89%)、公用事业(+0.14%)、农林牧渔(+0.03%)和煤炭(+0.02%)。跌幅最深的三项是通信(按封存日线复算 -7.36%)、电子(-4.93%)、建筑材料(-4.45%)。这都是行业指数自身的收盘价格变化,不能推断成板块资金净流入、企业盈利或政策作用。
房地产与非银金融另外入选,只因原 K-L4 候选列有较早日期的月线“类二买”线索。两项 9 月 28 日分别下跌 1.17% 与 1.76%,历史脚本标记不等于本日新买点。
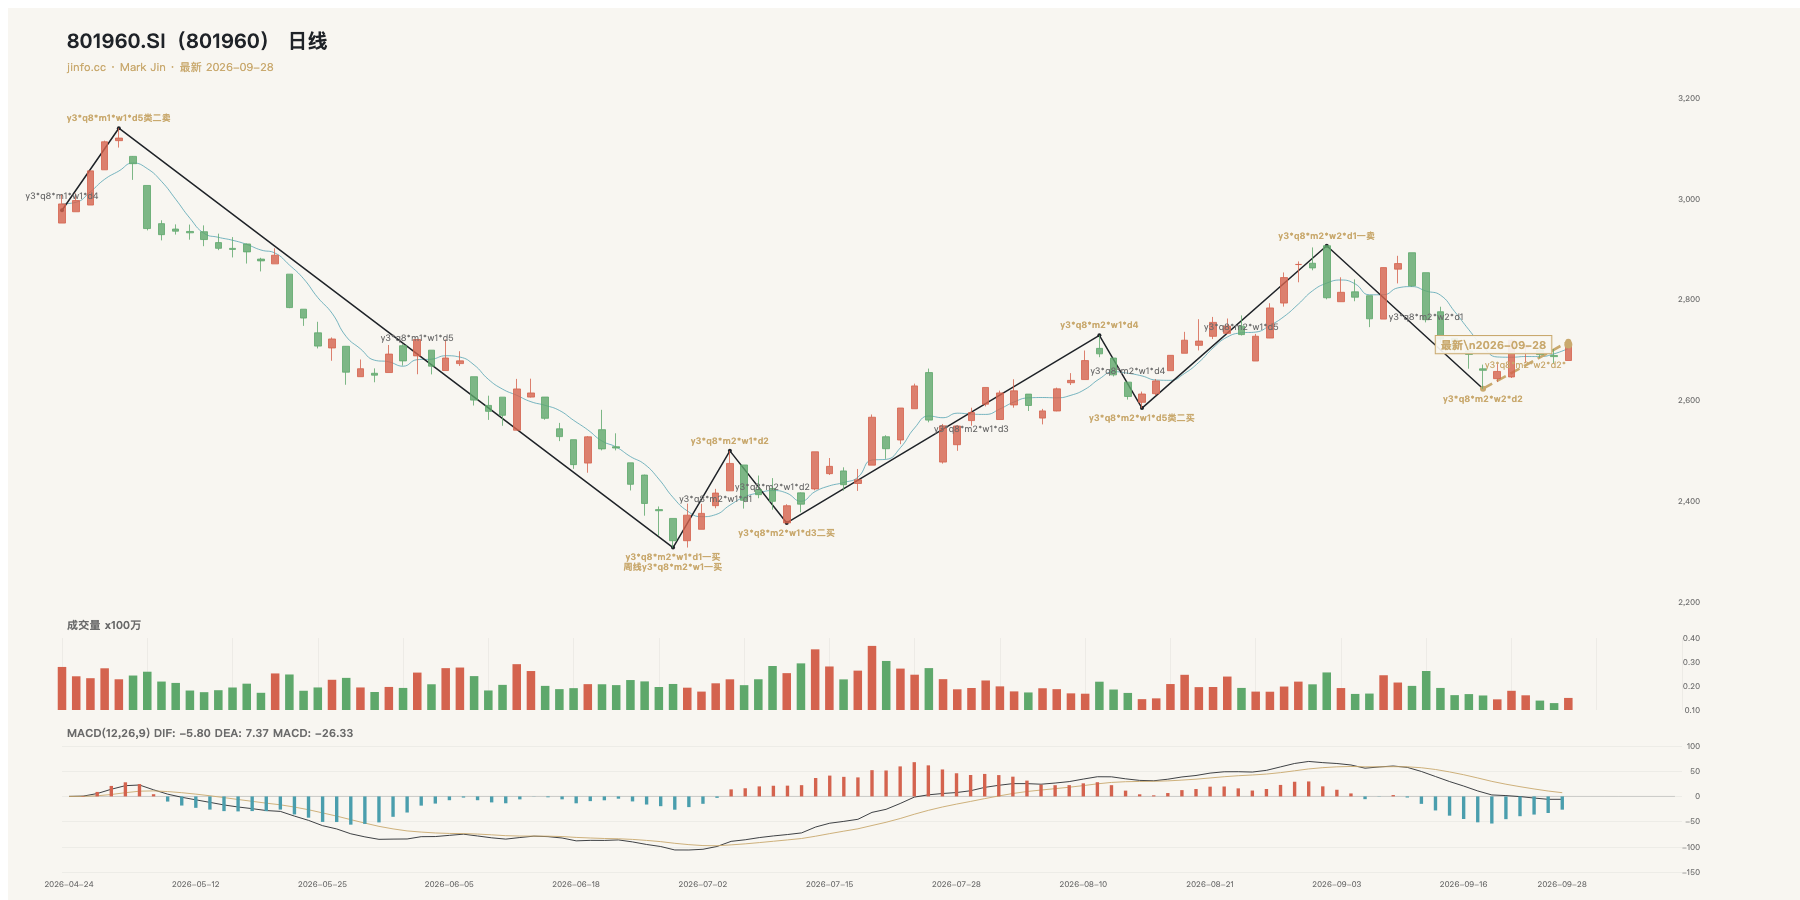
石油石化(801960.SI)
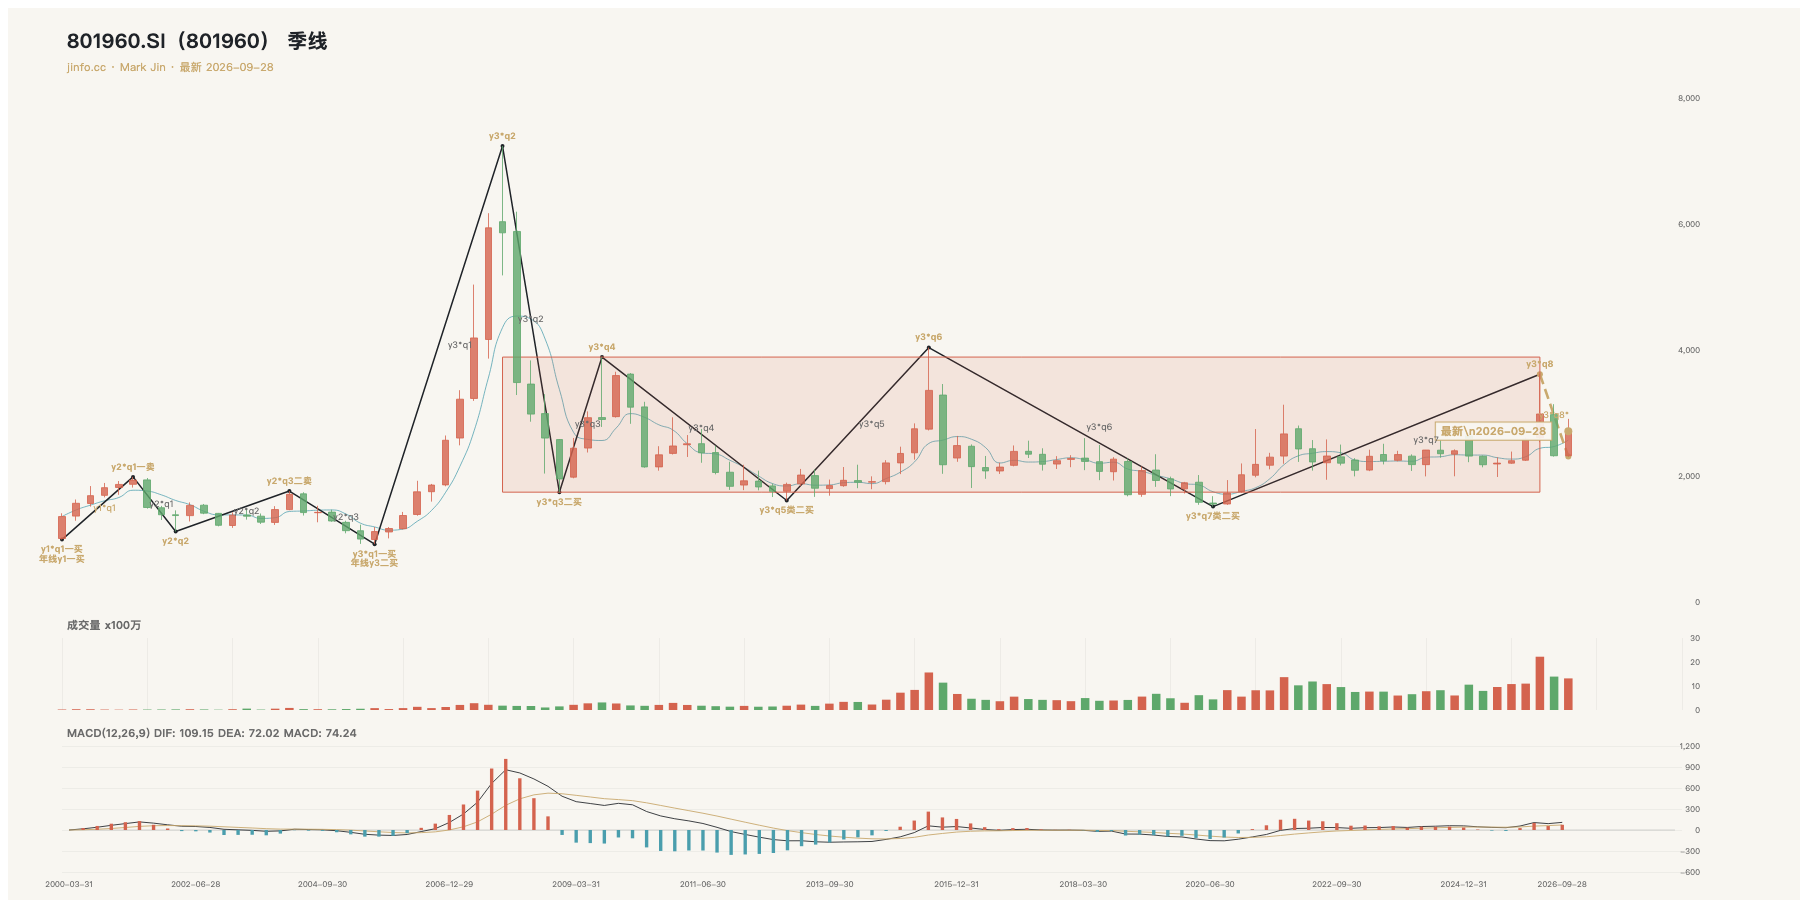
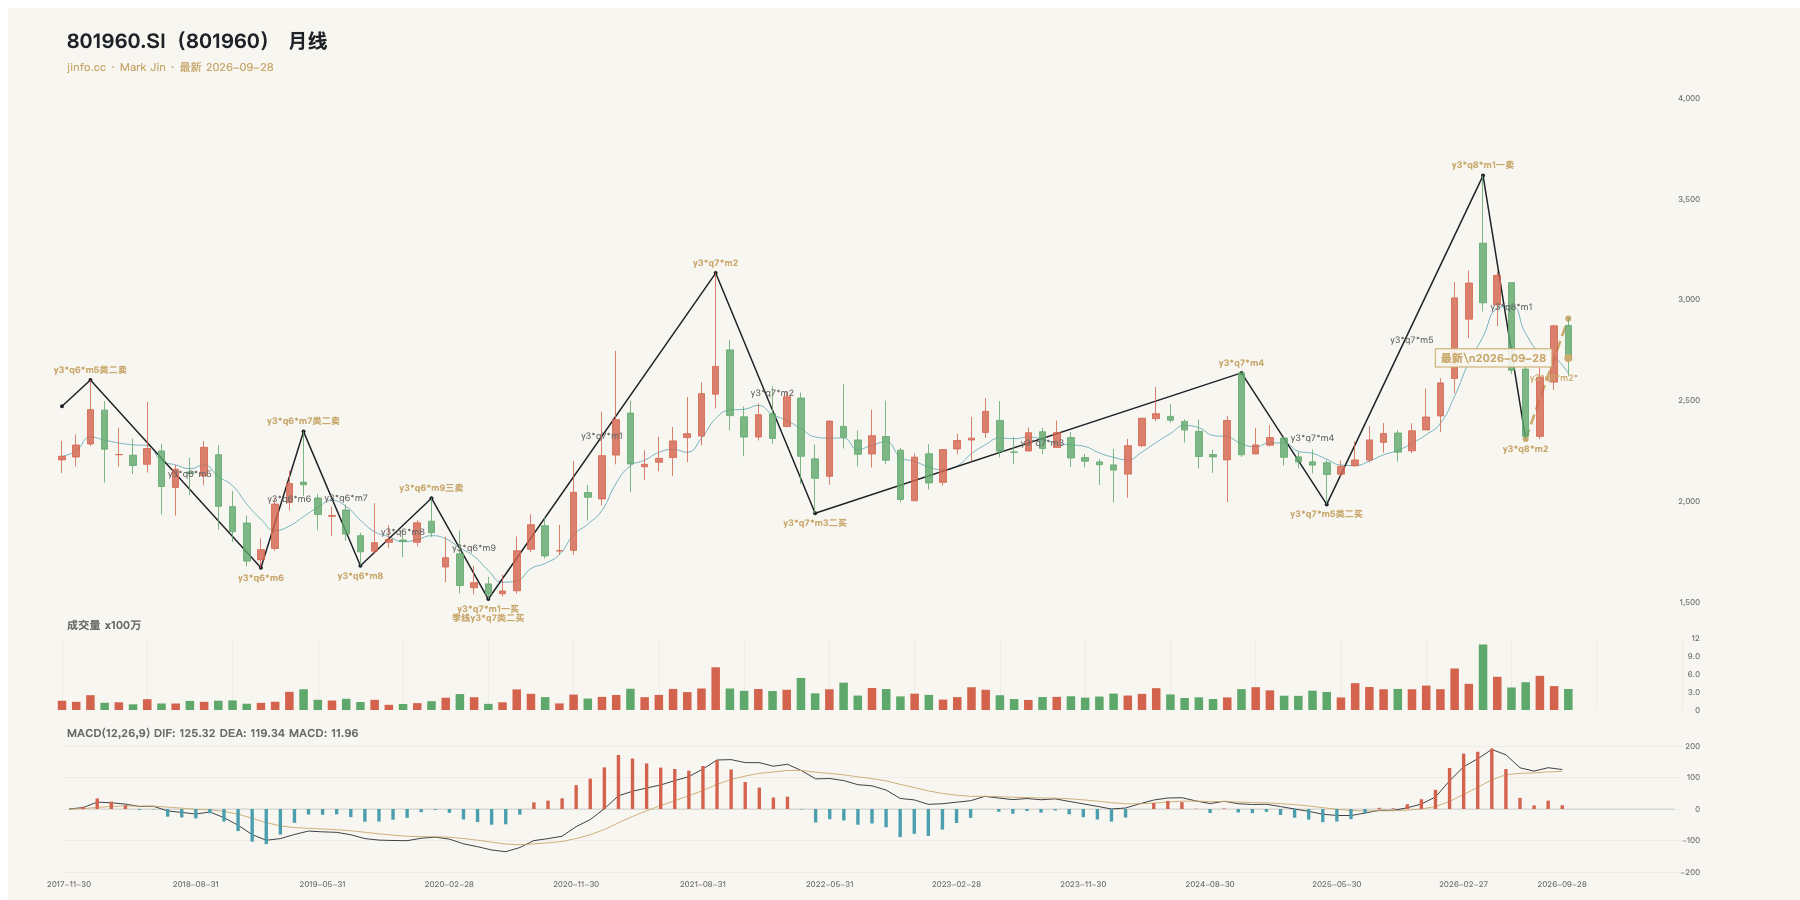
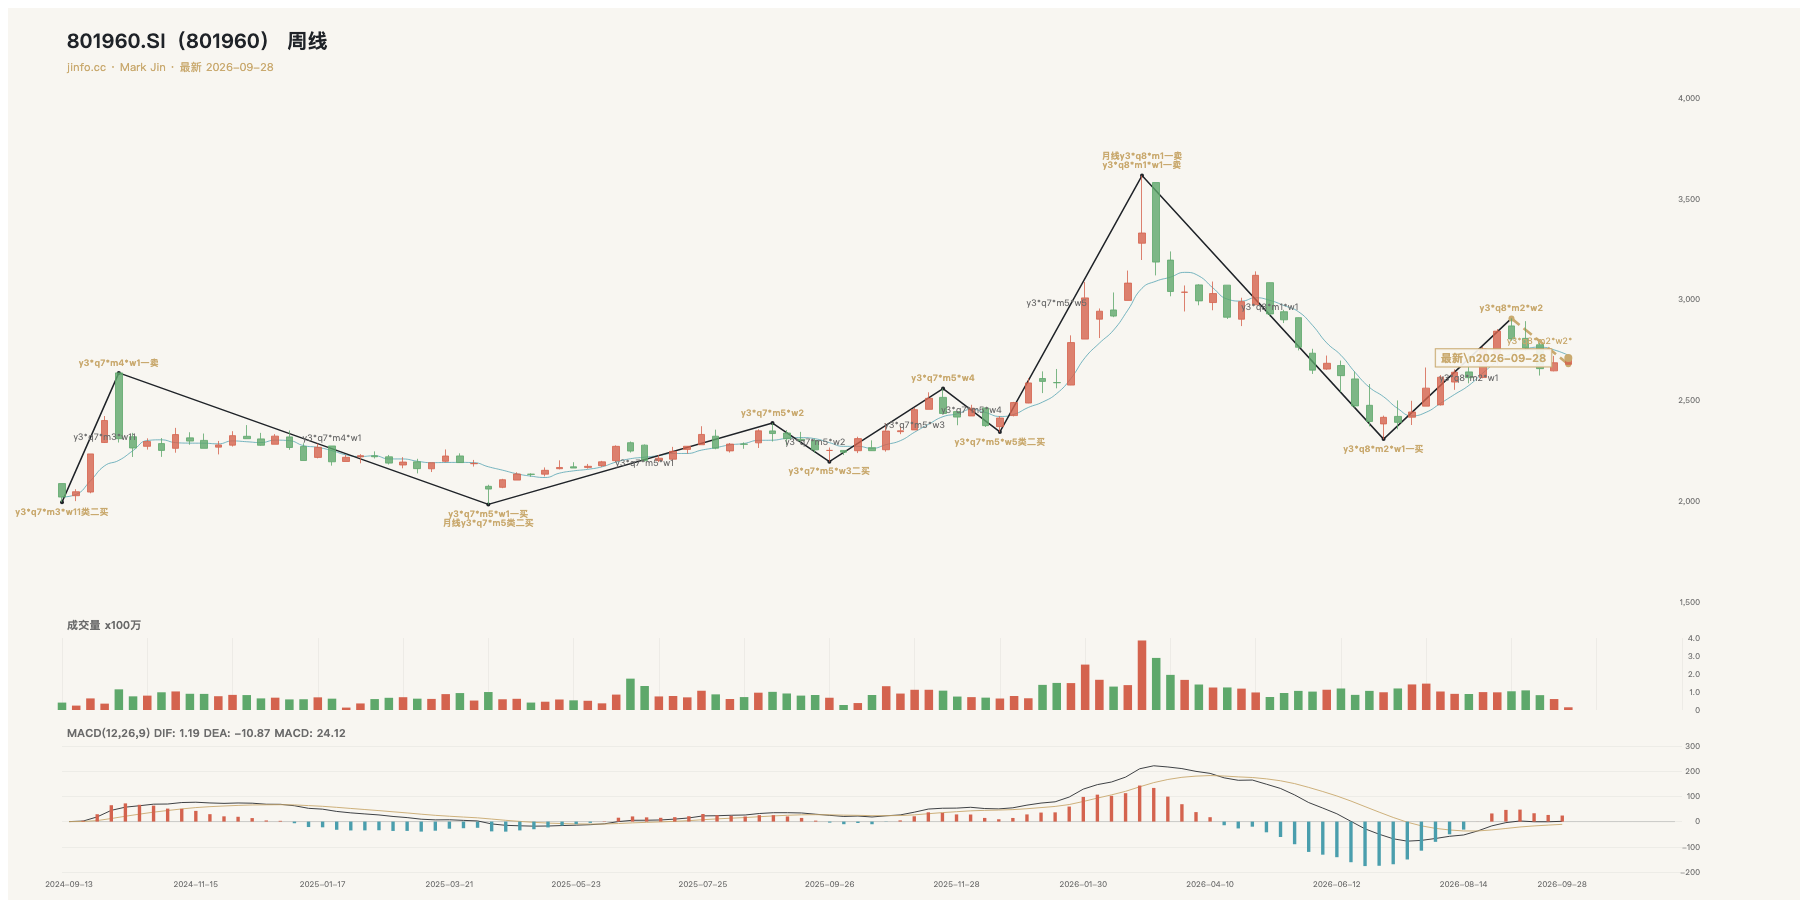
9 月 28 日收于 2710.81 点,较 9 月 24 日 +0.89%。当日逆势小涨,但季线仍在长期横向区间内;月线从 6 月低点回升而周线右端回落。日线局部反弹尚不足以证明较大级别趋势扭转。
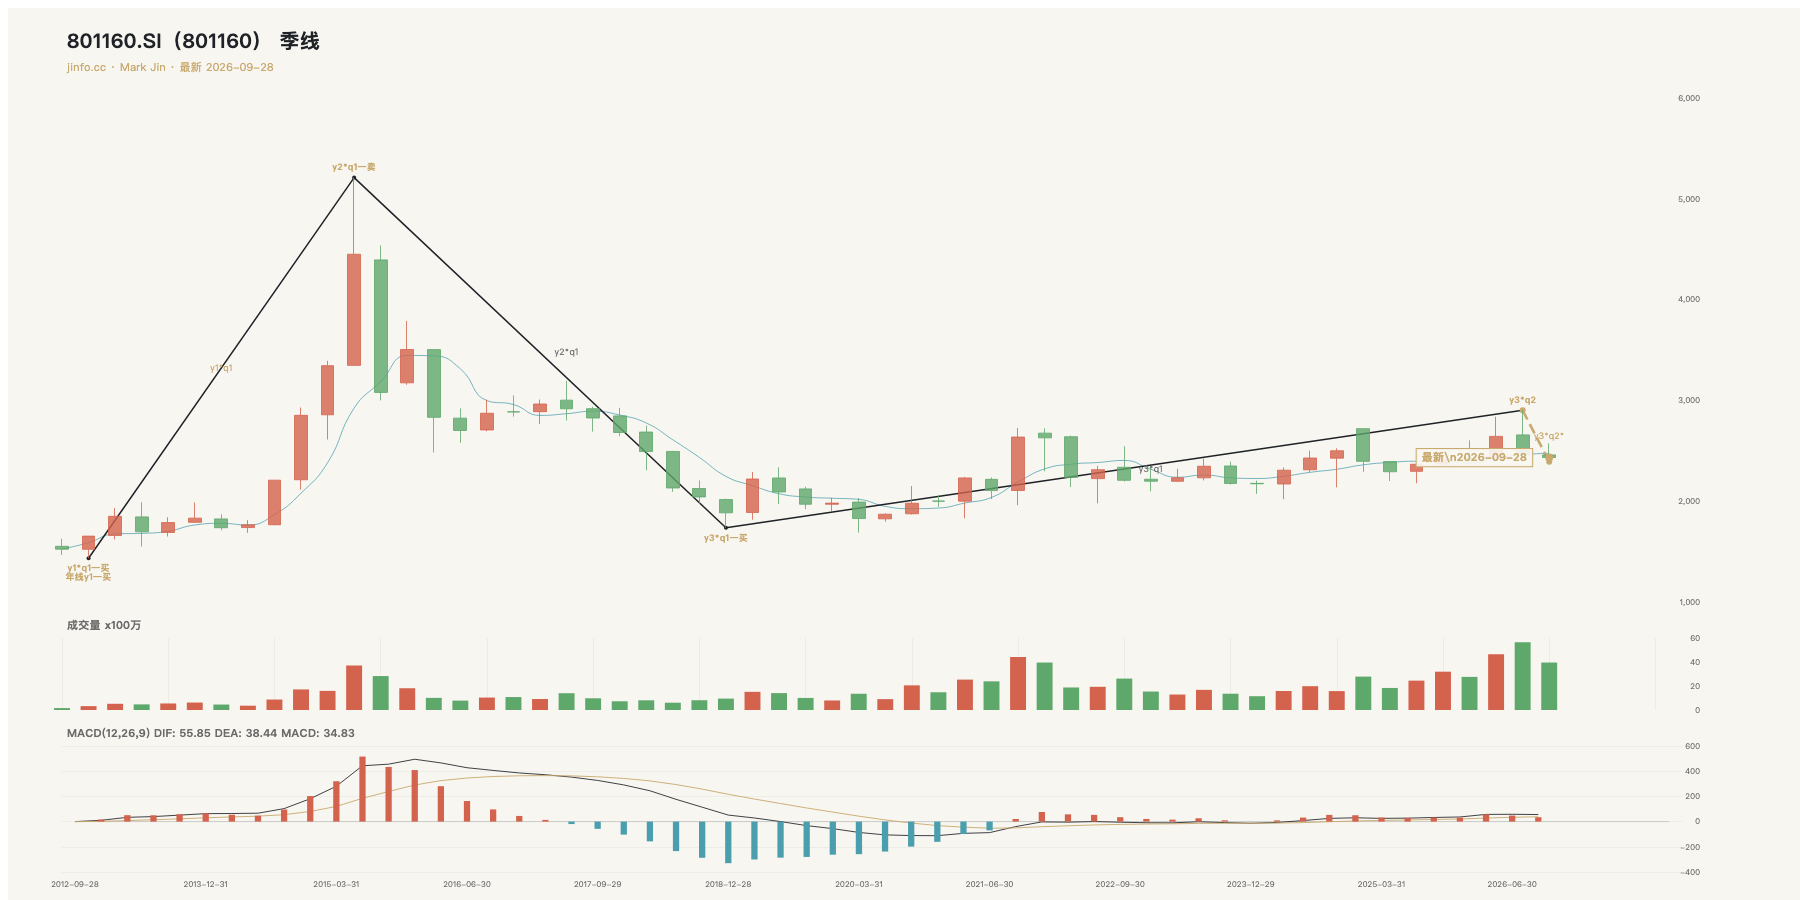
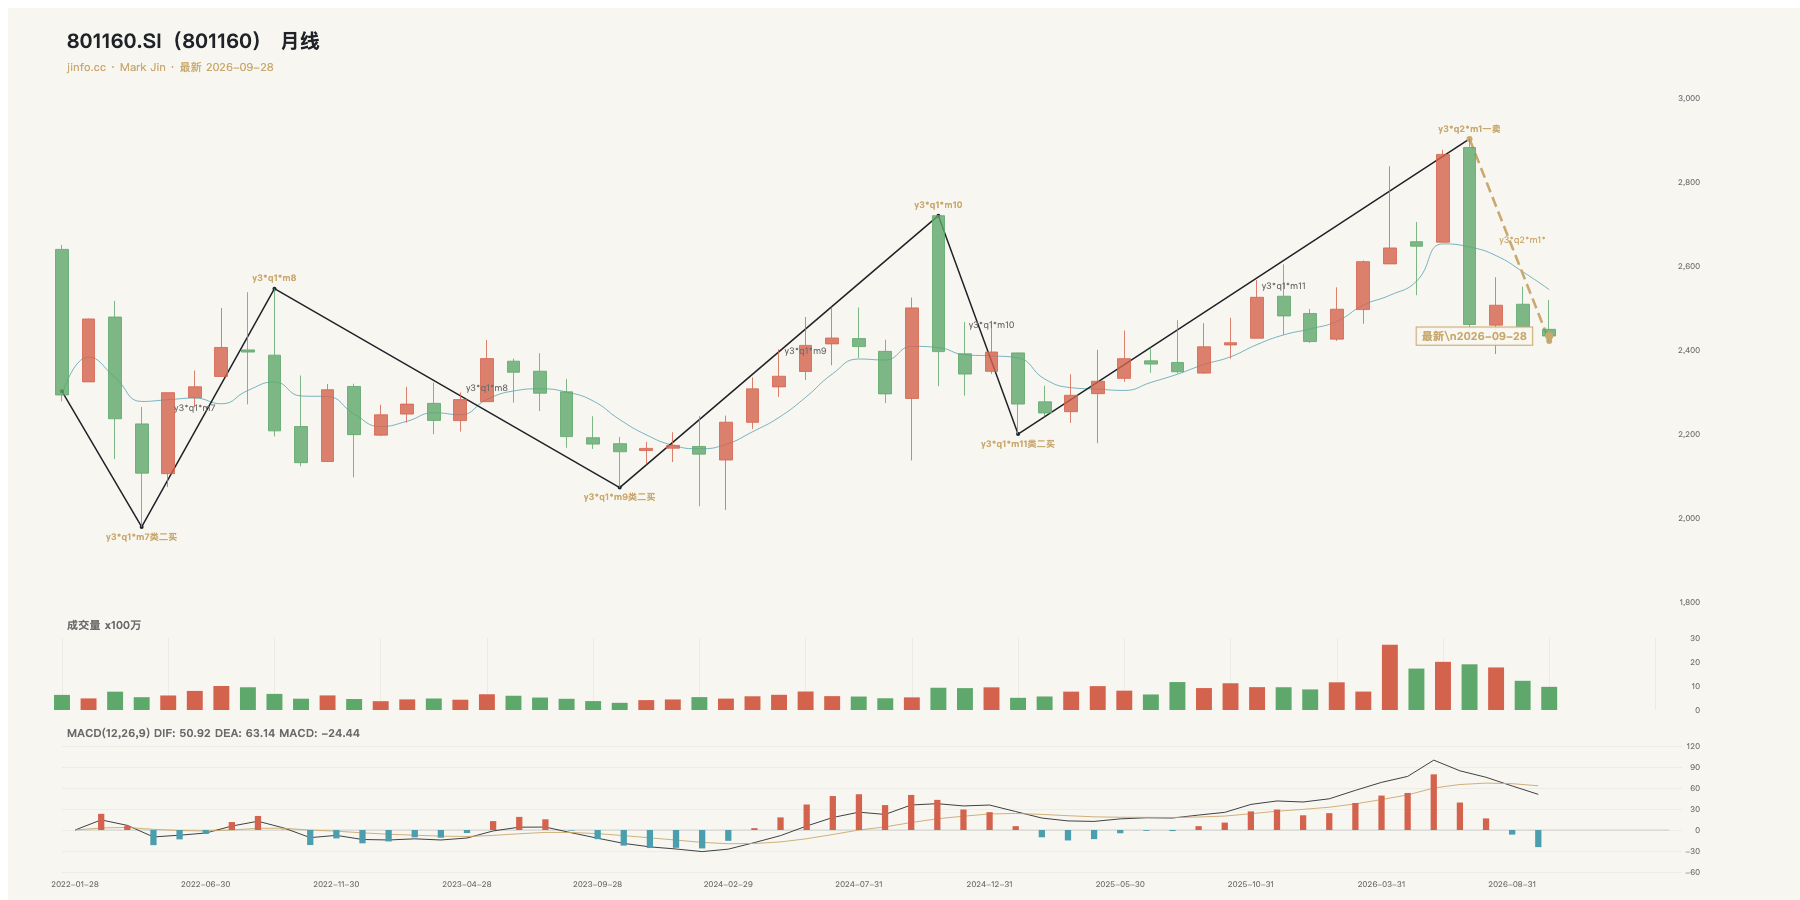
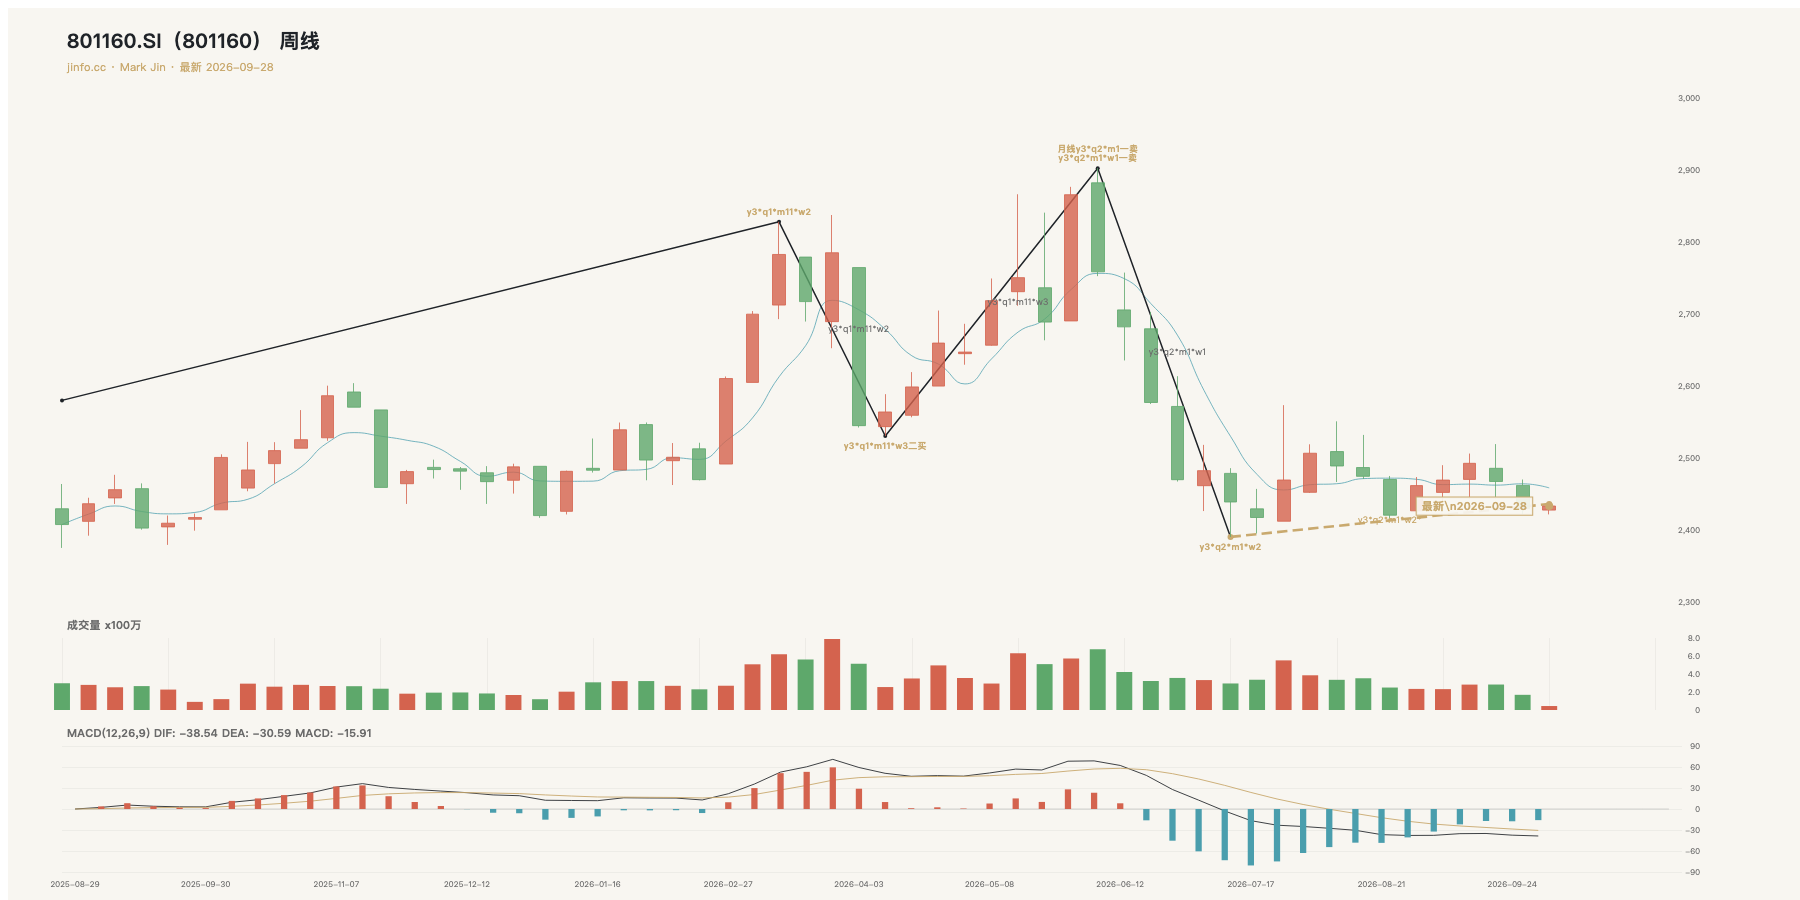
公用事业(801160.SI)
9 月 28 日收于 2433.29 点,较 9 月 24 日 +0.14%。当日涨幅很小;季、月线从 6 月高位回落,周线在 6 月连续急跌、7 月上旬见低后转入横向。日线靠近图示中枢下沿,能否守住需后续价格确认。
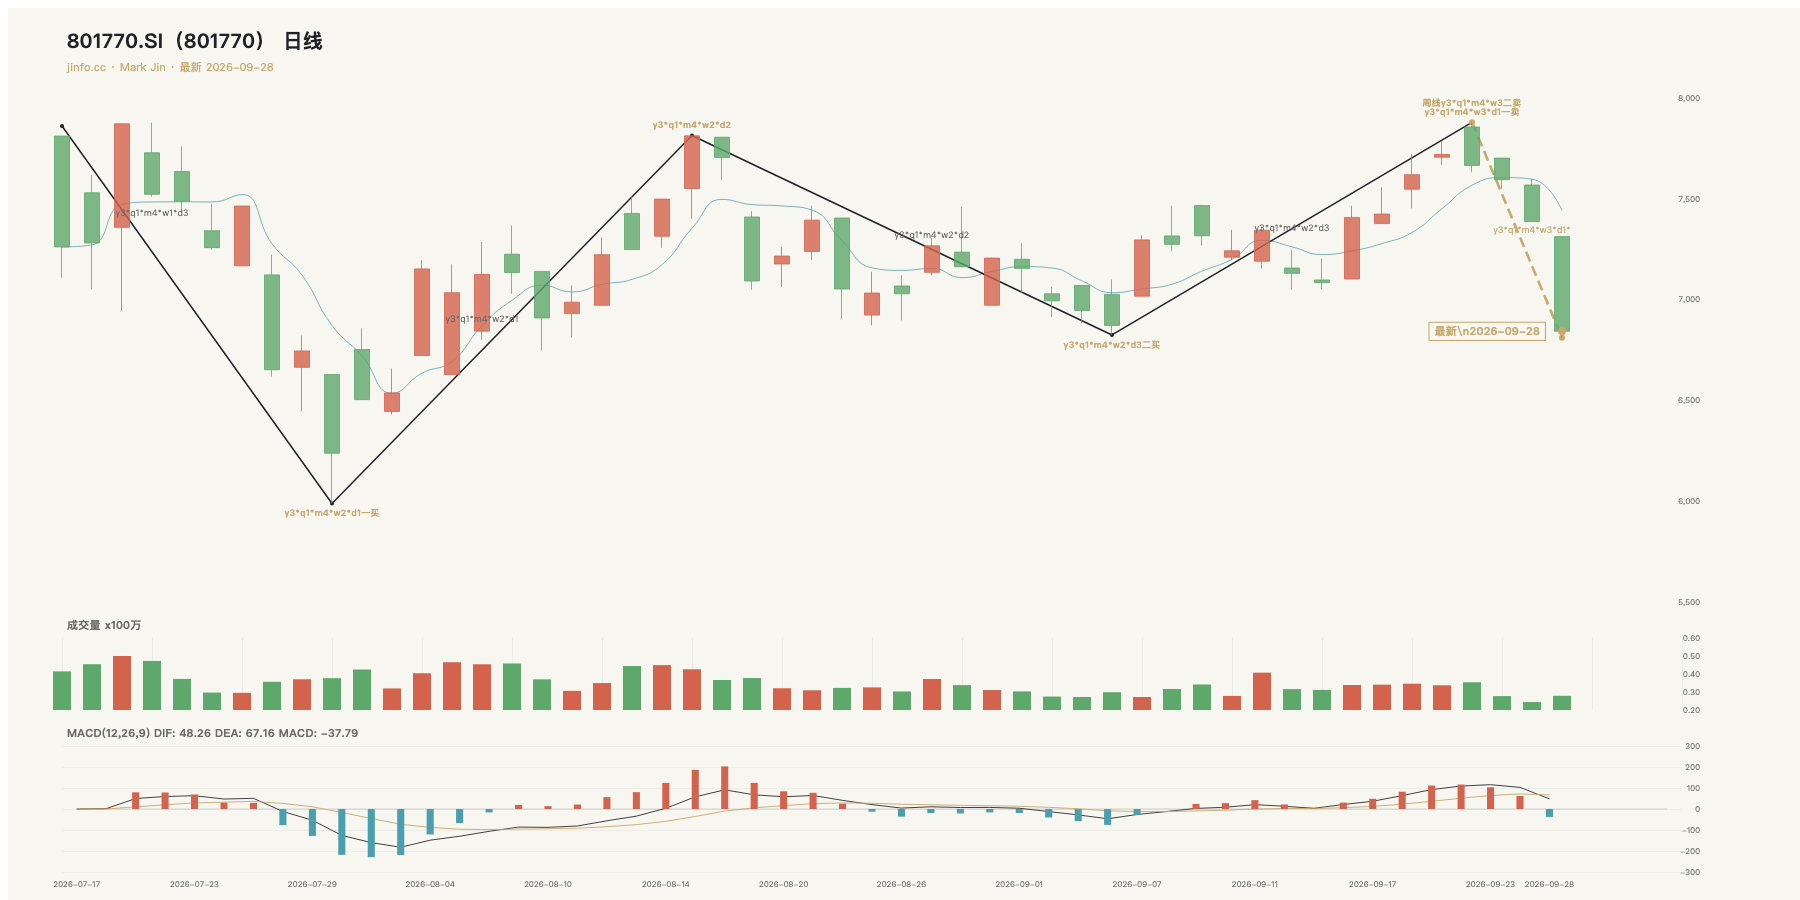
通信(801770.SI)
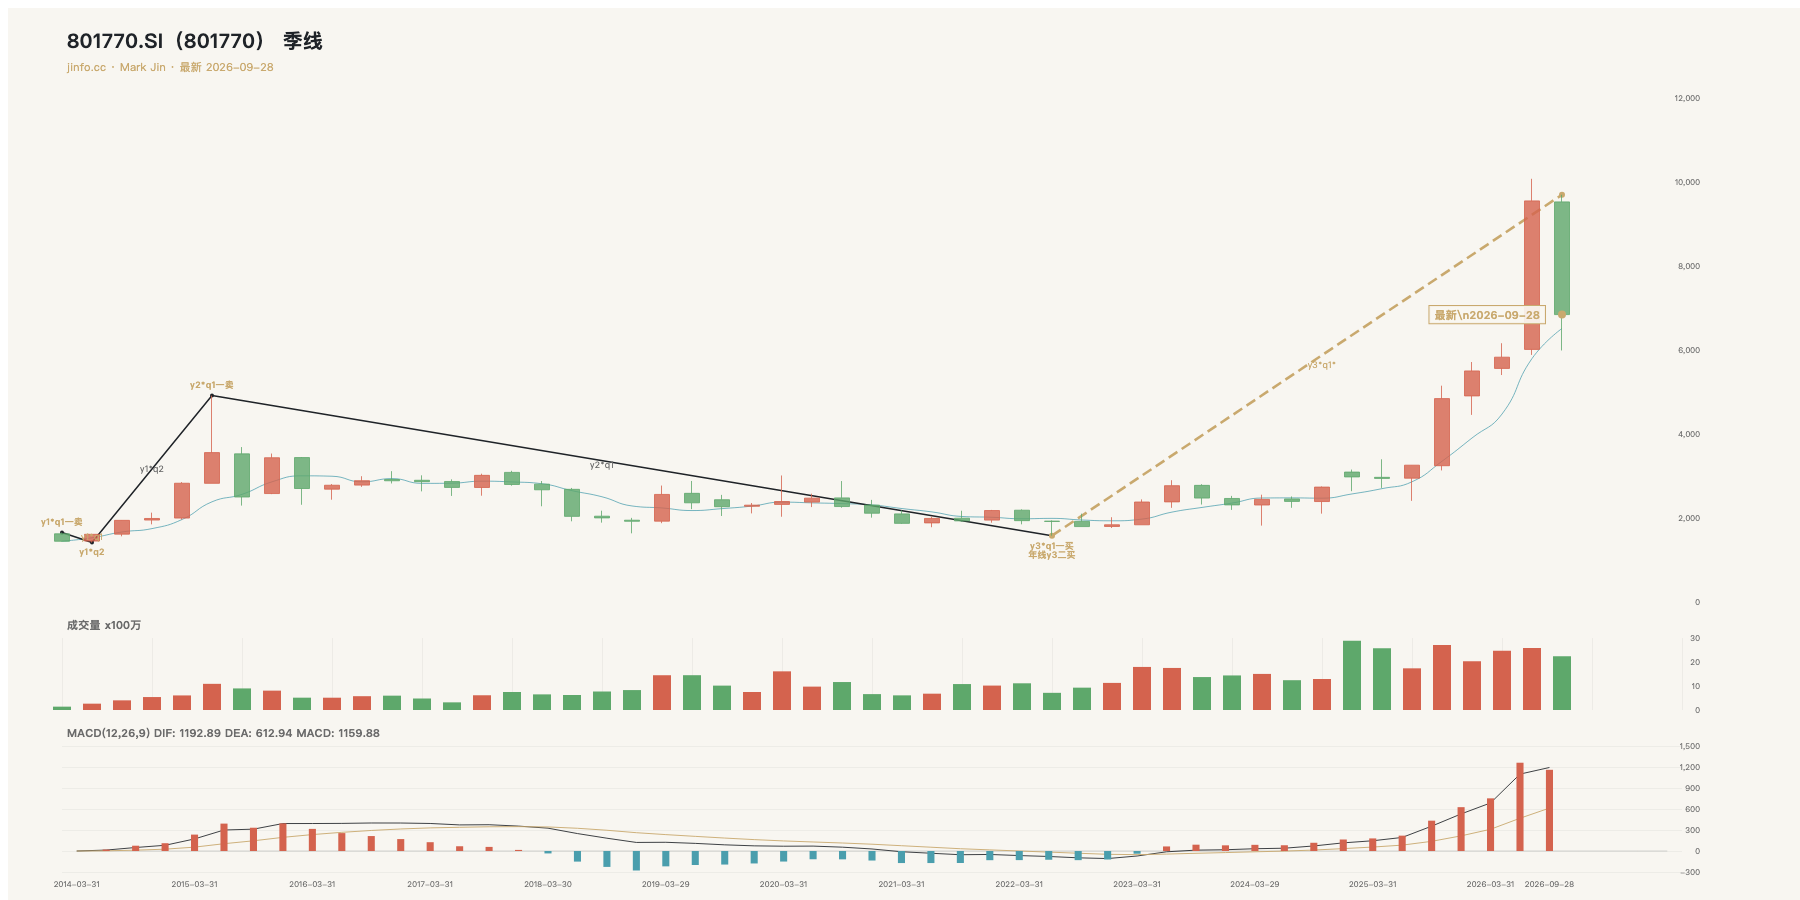
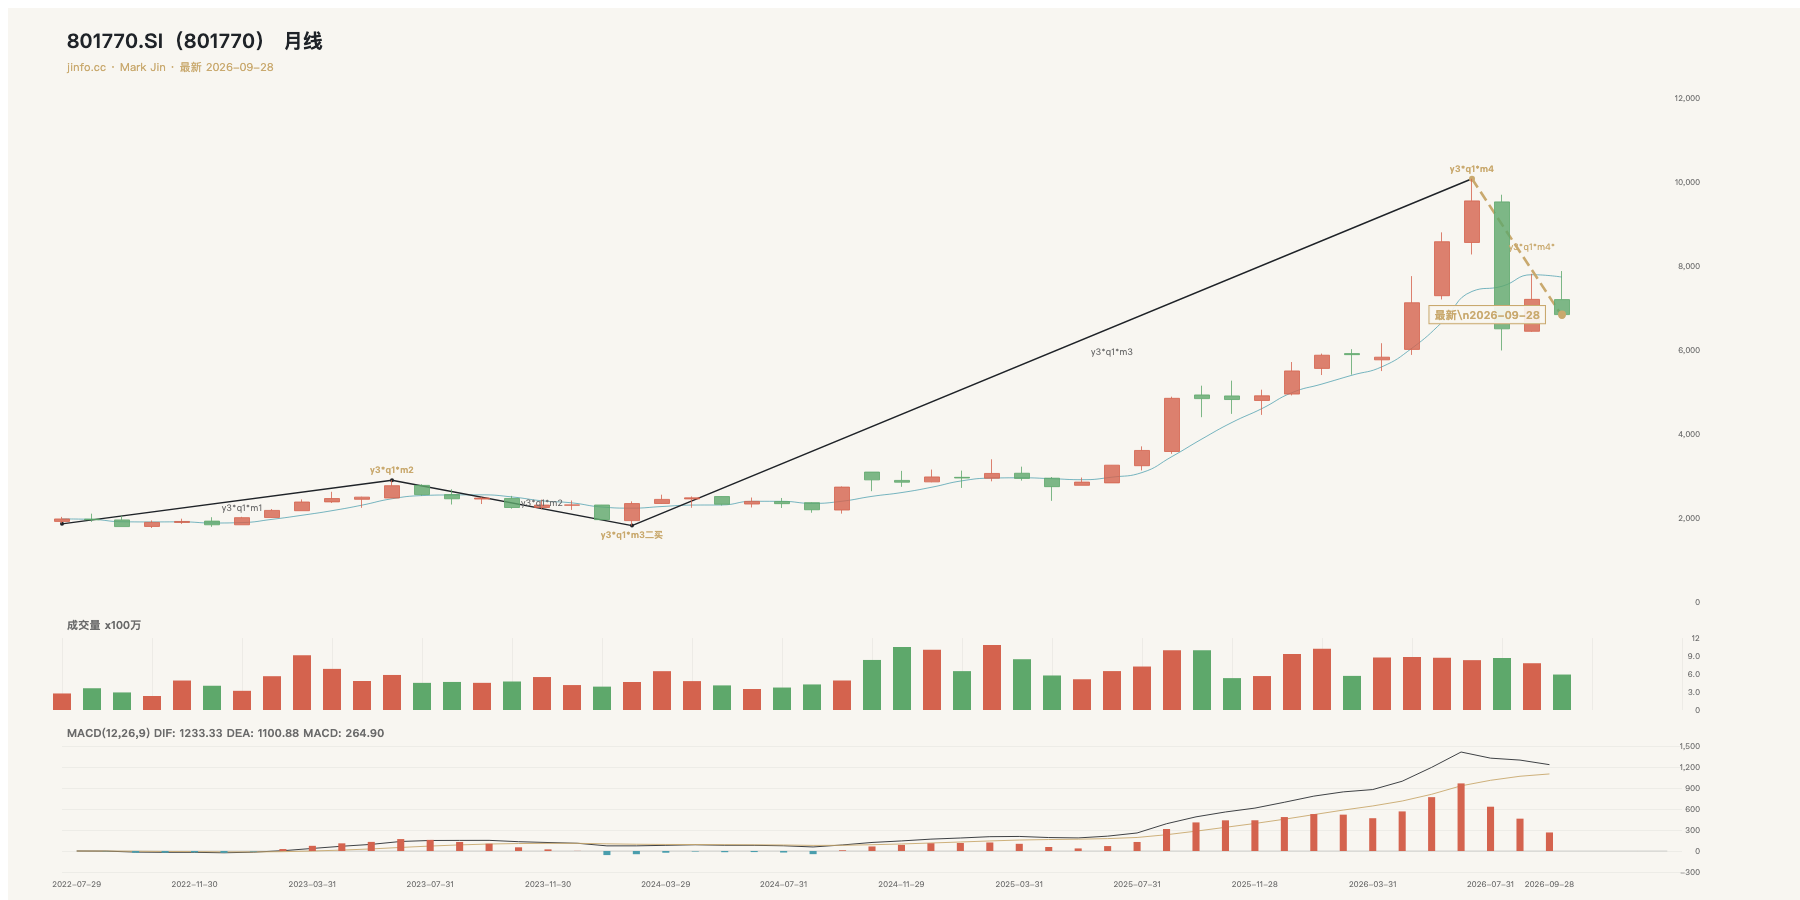
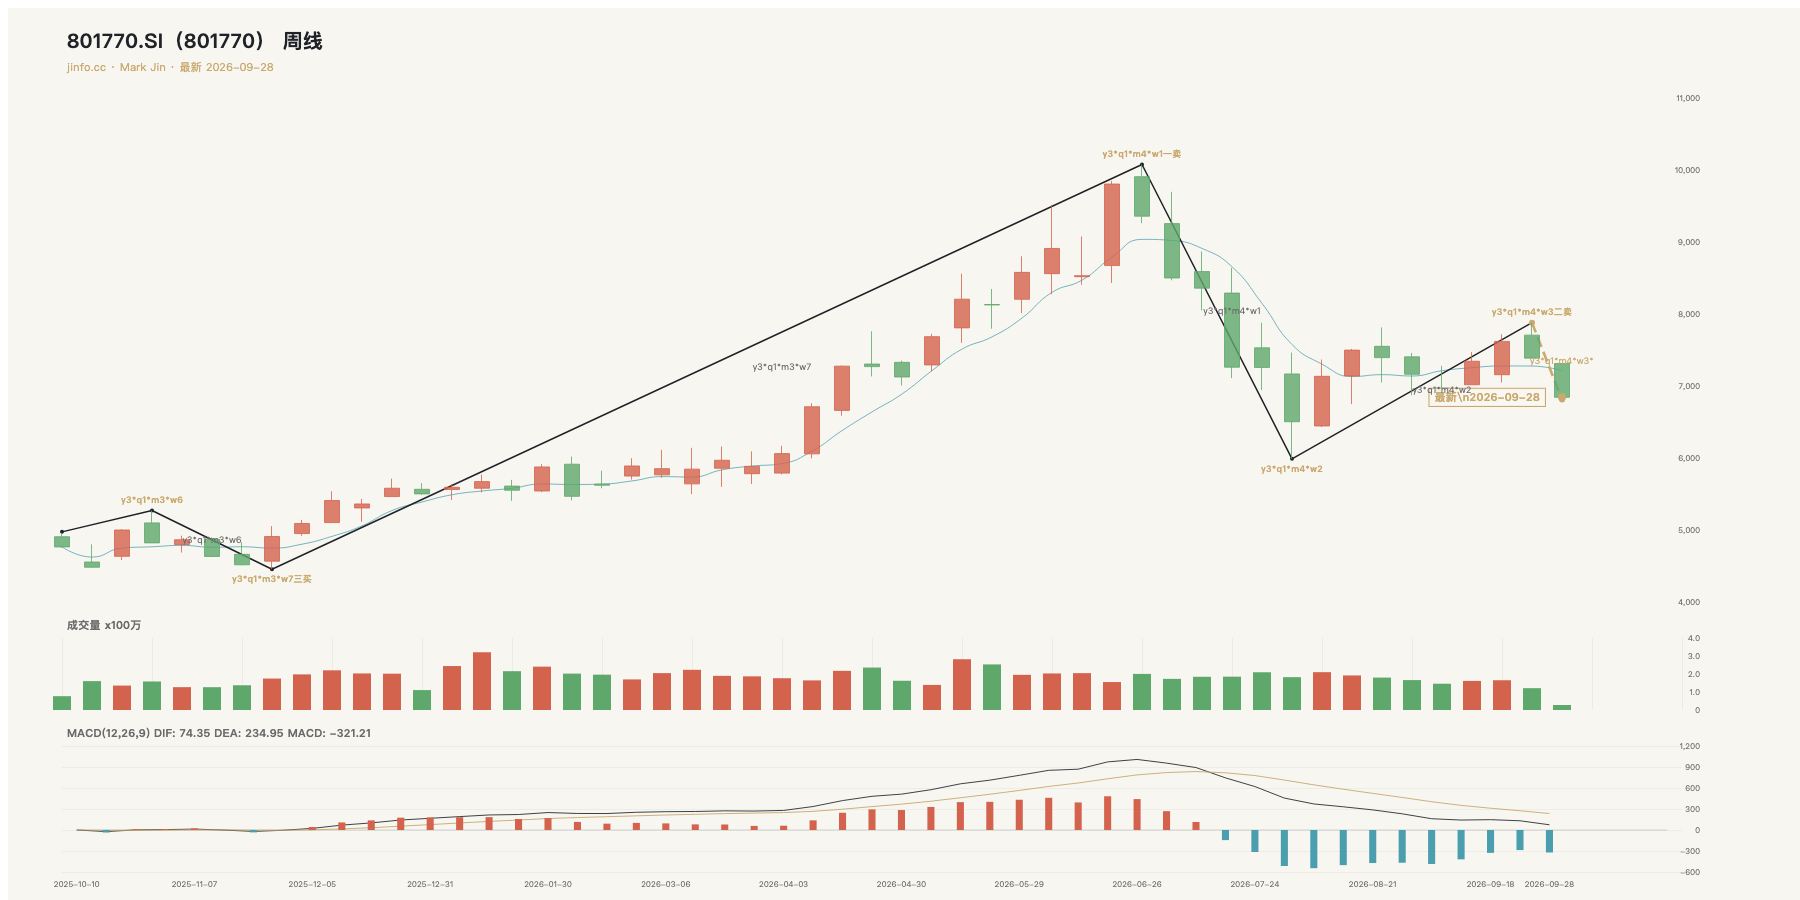
9 月 28 日收于 6842.96 点,较 9 月 24 日按封存日线复算 -7.36%。四周期中季线保留多年上行背景,但月、周和日线近期下行压力明显;日线 9 月 22 日后继续下探。这一单日跌幅不可被旧季线强势掩盖,也不构成自动卖点。
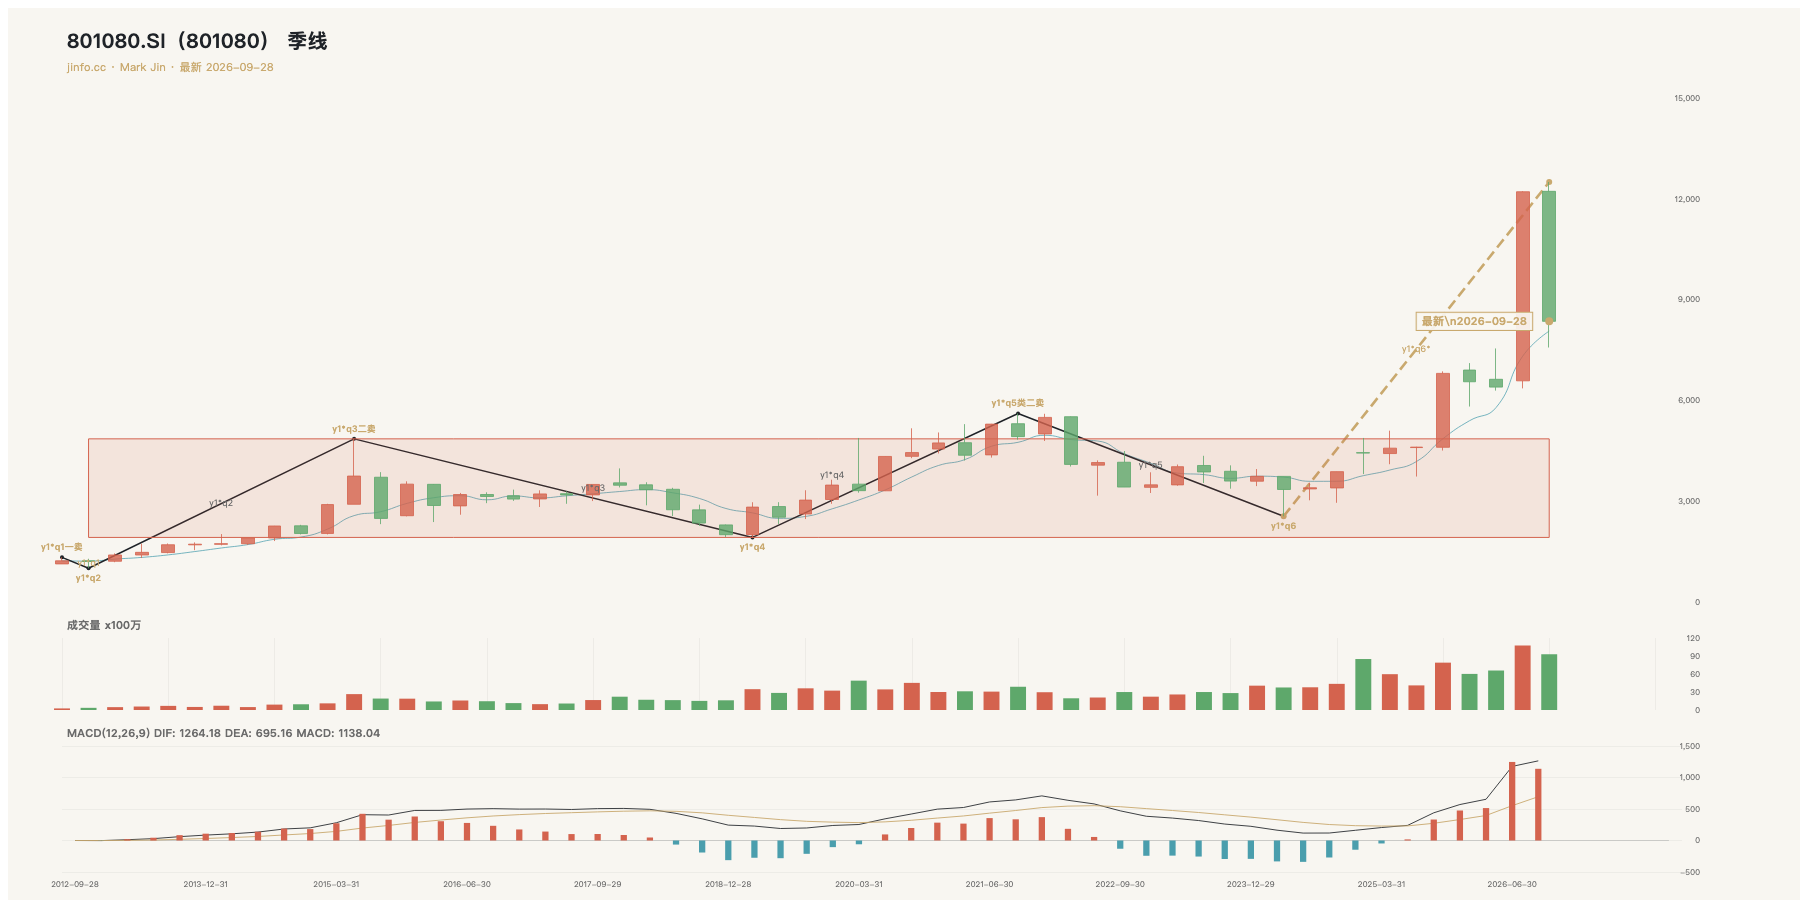
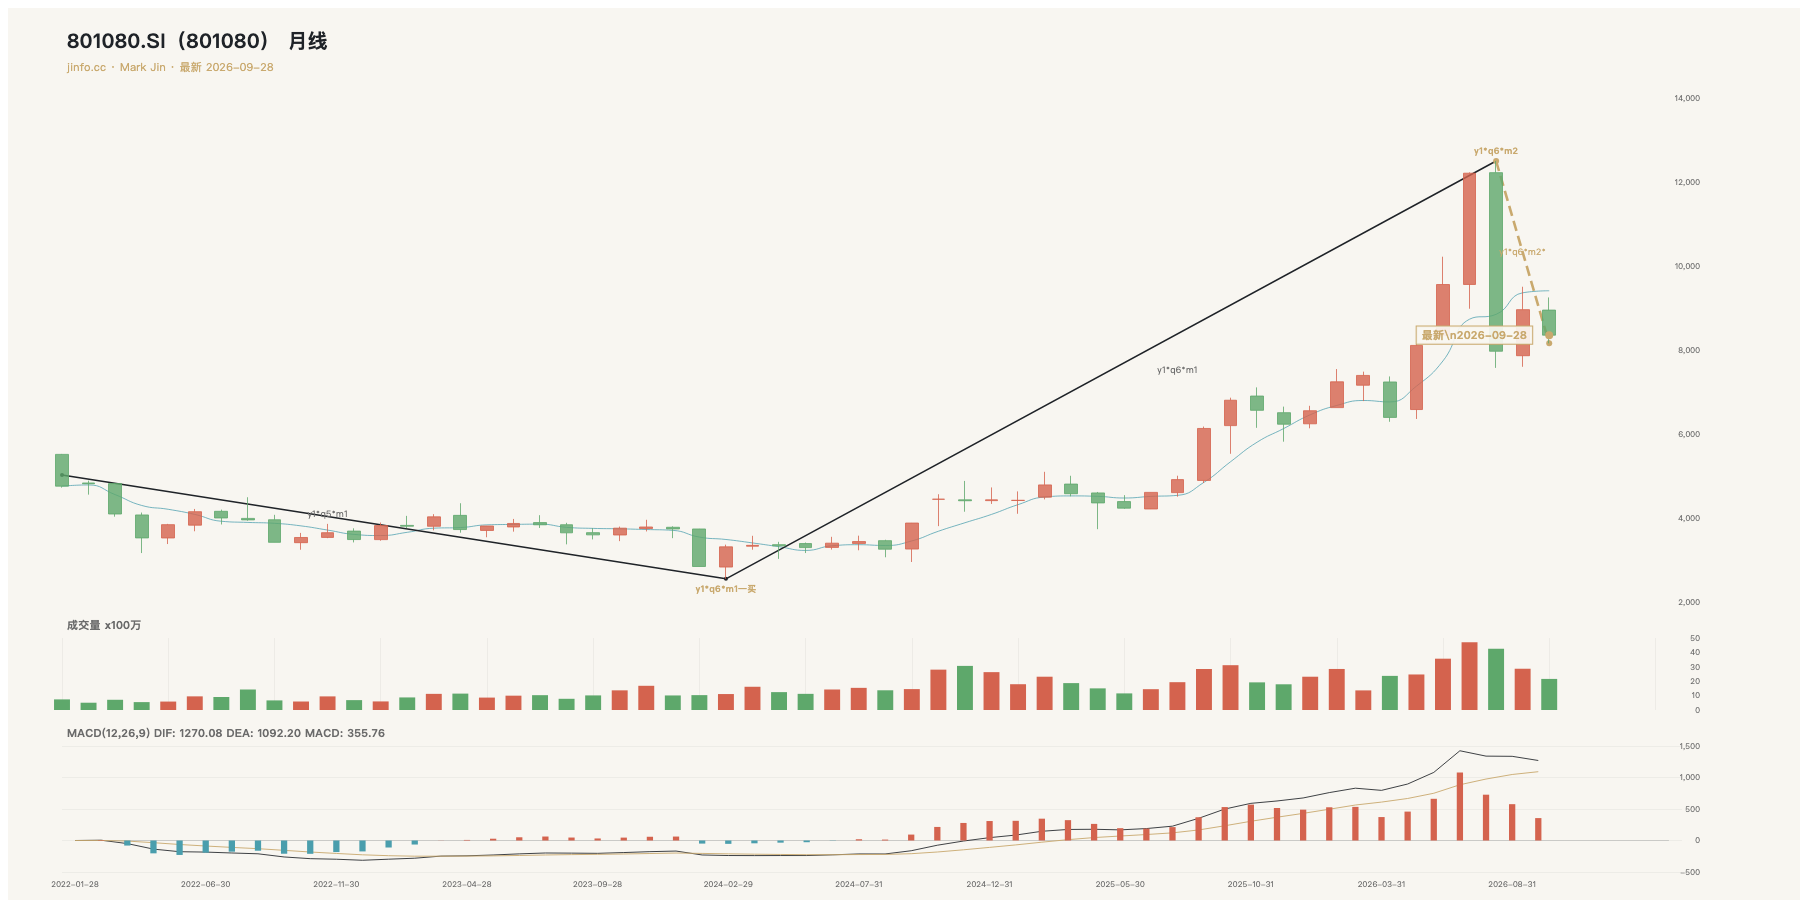
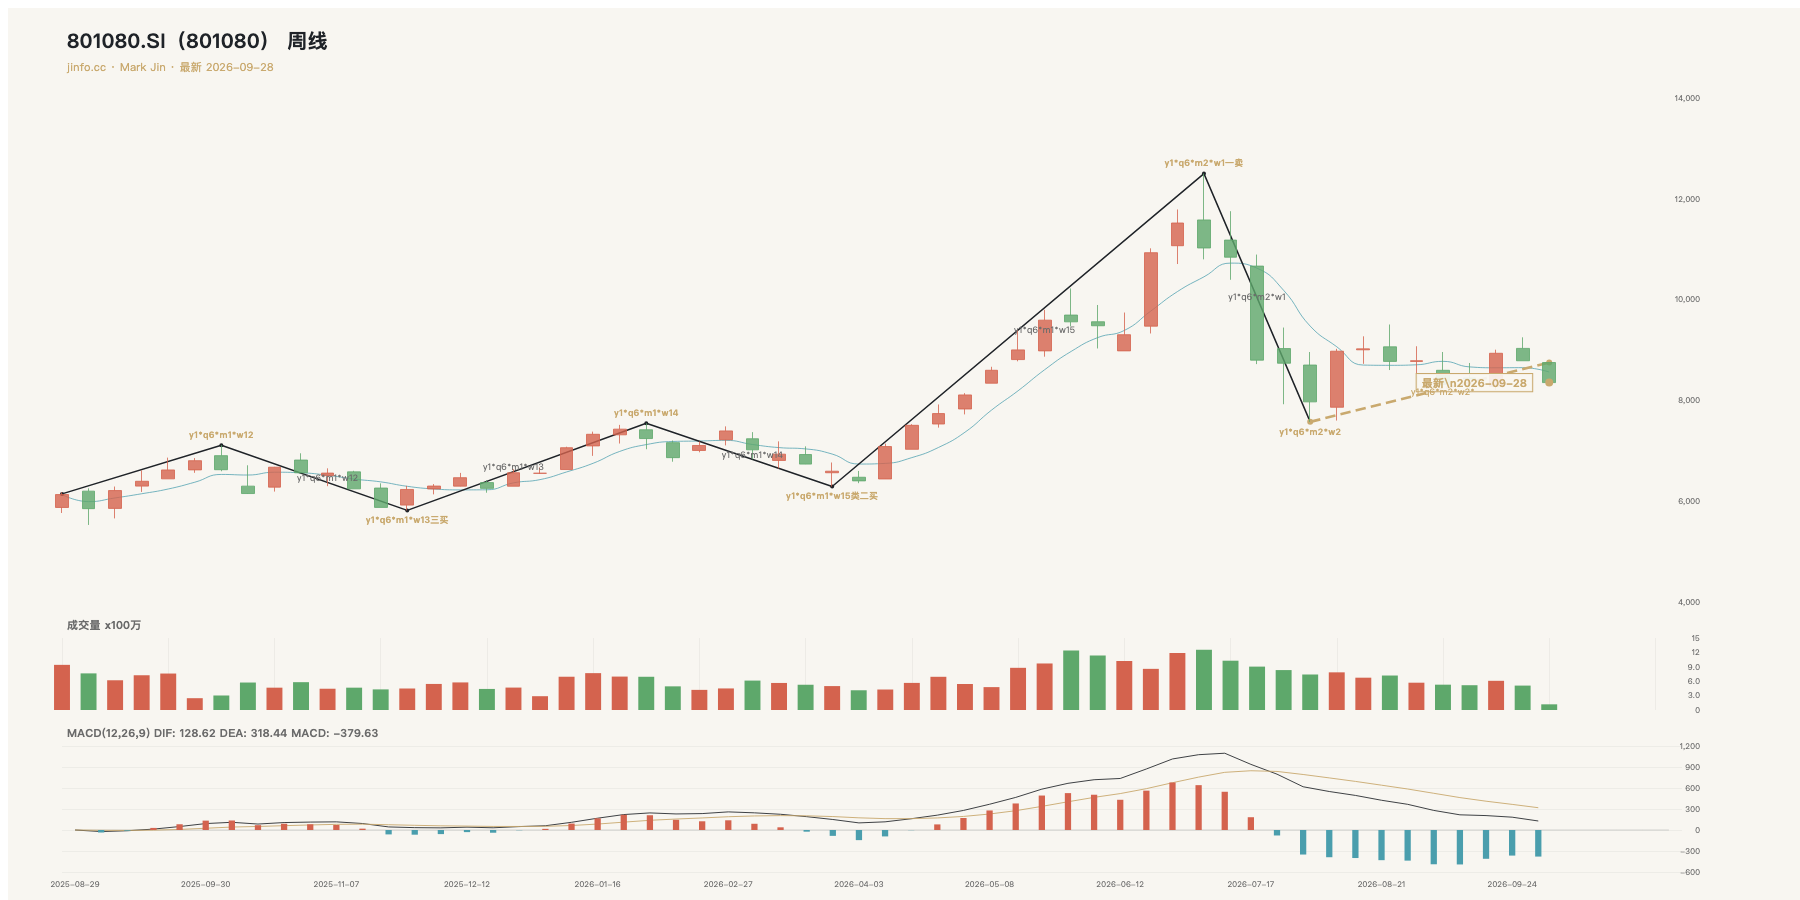
电子(801080.SI)
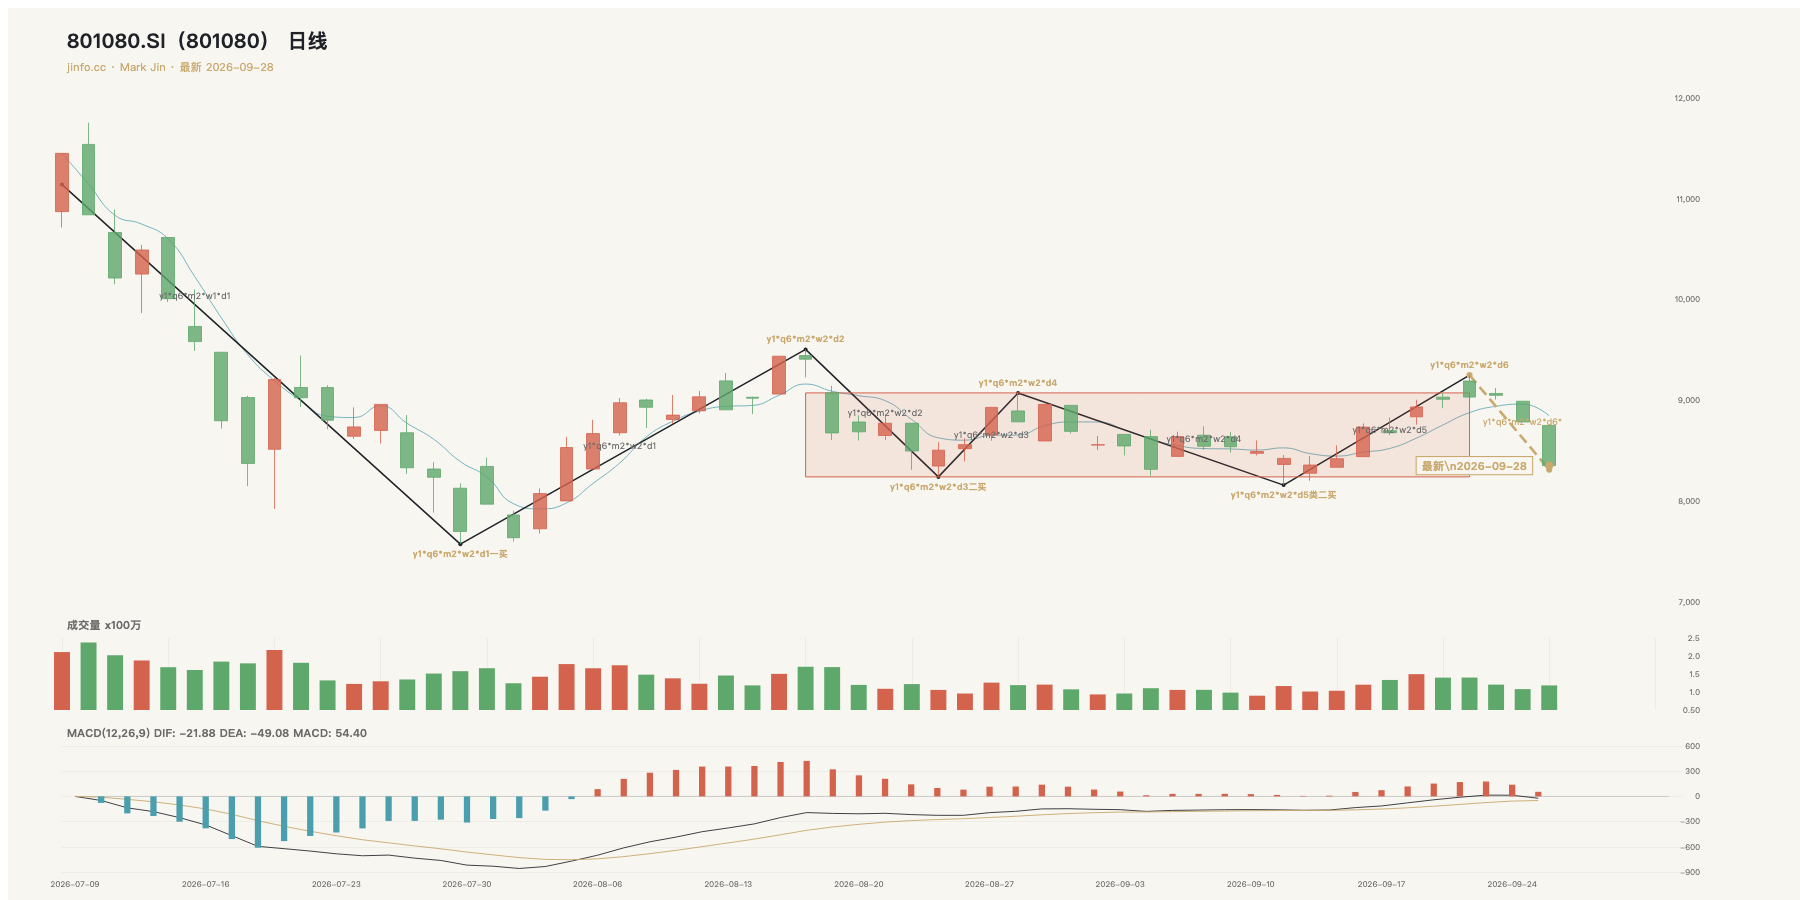
9 月 28 日收于 8353.22 点,较 9 月 24 日 -4.93%。季线可见先前大幅上涨,月线则从 7 月高位深度回撤;周线的暂定反弹不能覆盖日线下行。9 月 28 日跌至日线横向区间下部,后续需观察能否稳定。
建筑材料(801710.SI)
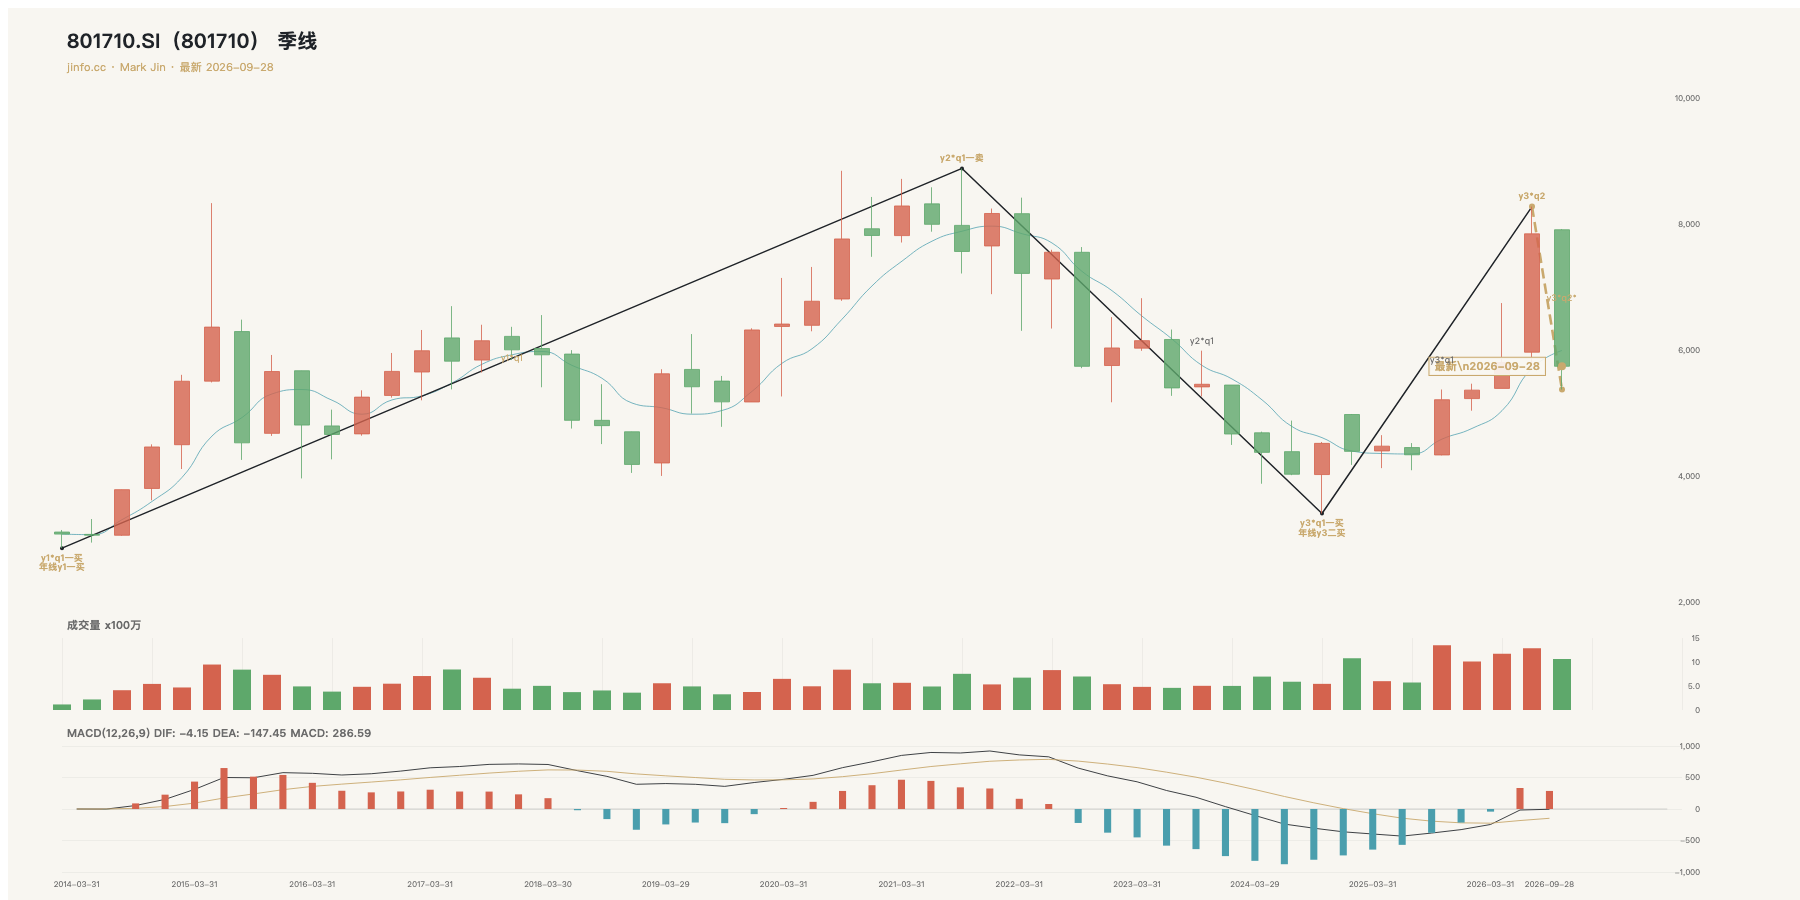
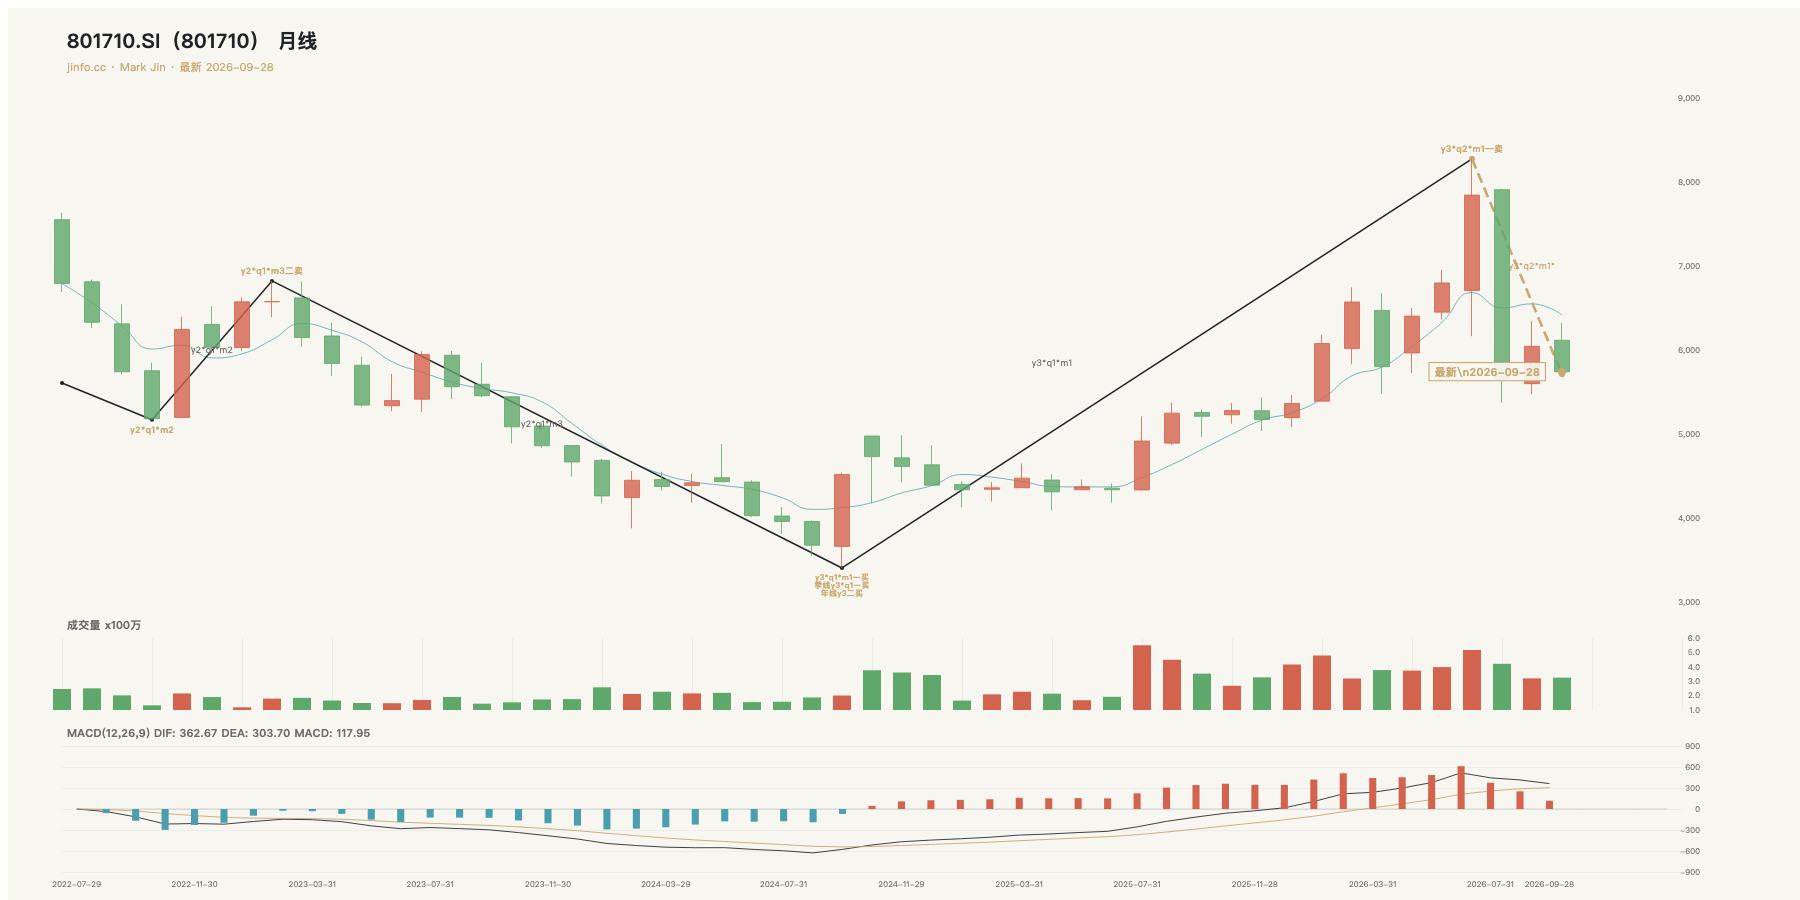
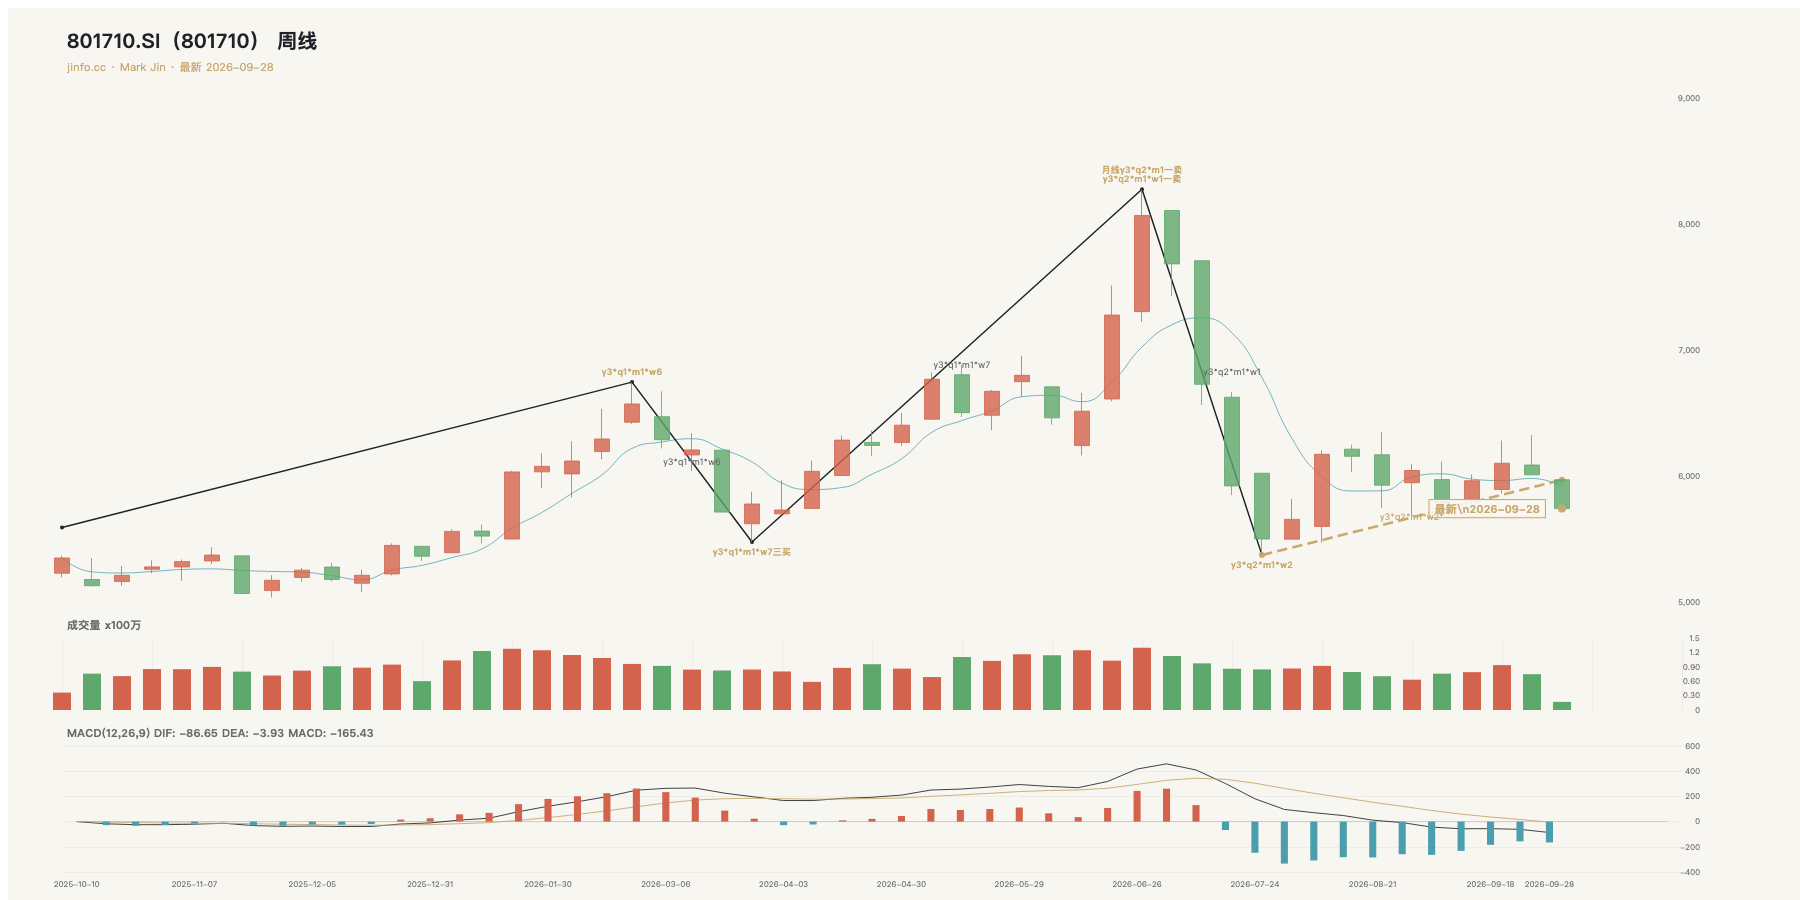
9 月 28 日收于 5741.67 点,较 9 月 24 日 -4.45%。季、月线自前期高位回落,周线尝试横向修复;日线收于图示中枢下沿略下方,跌离后的回抽关系尚不能确认。
房地产(801180.SI)
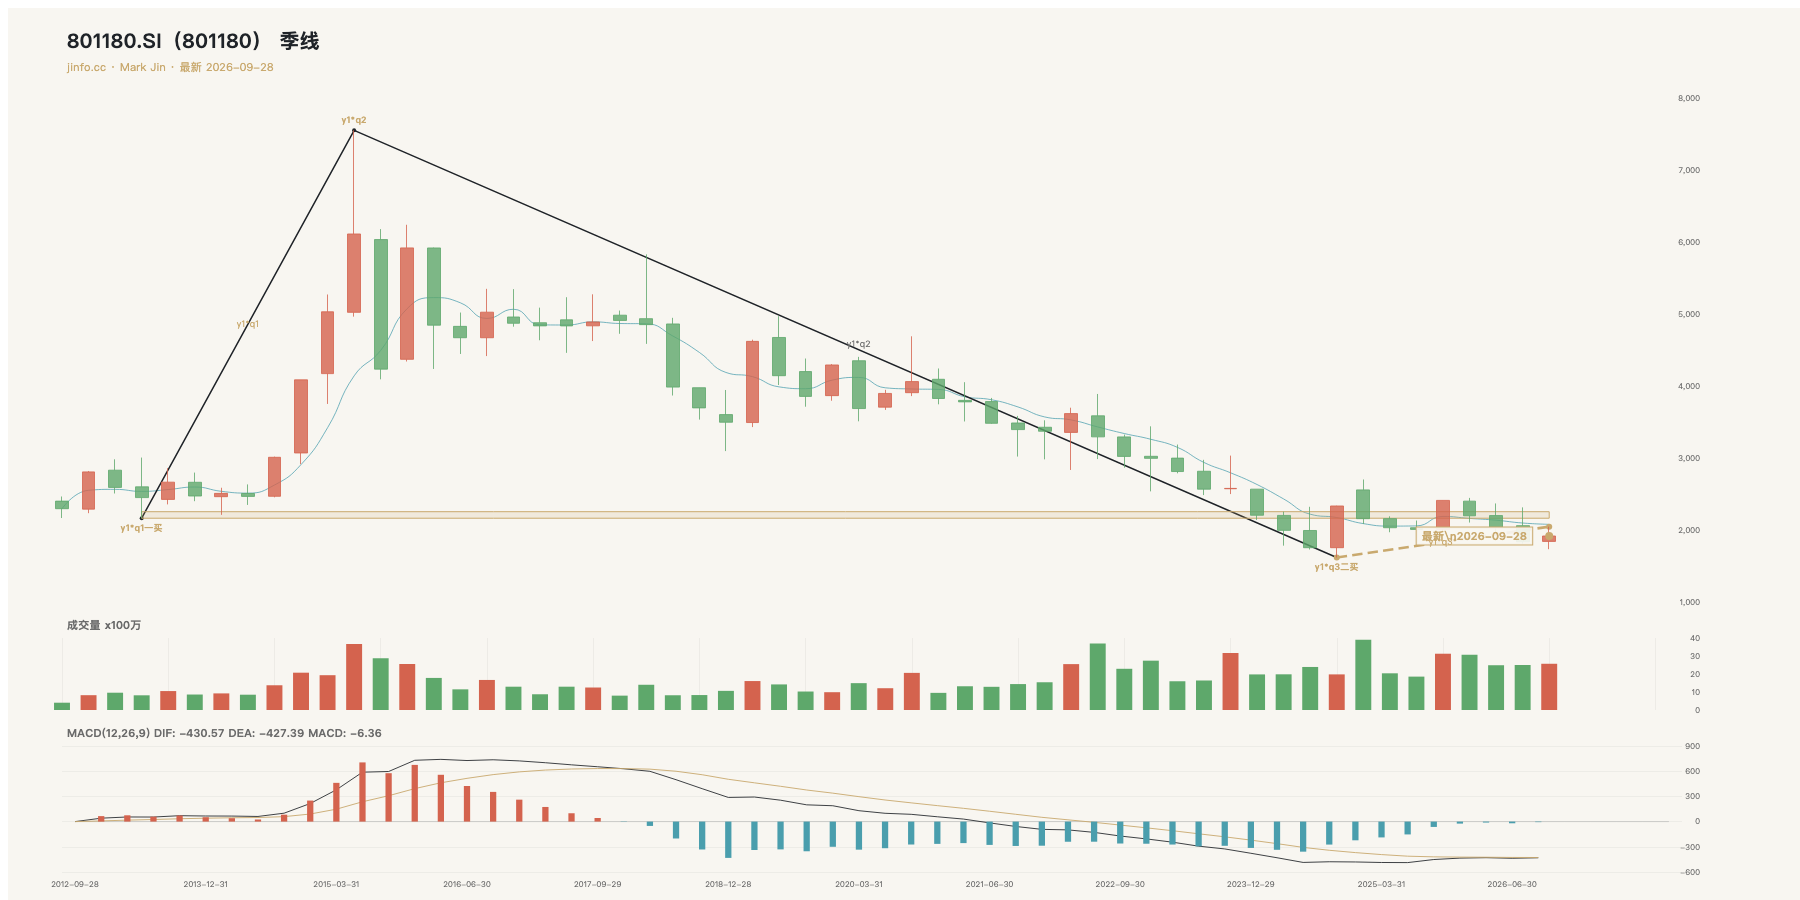
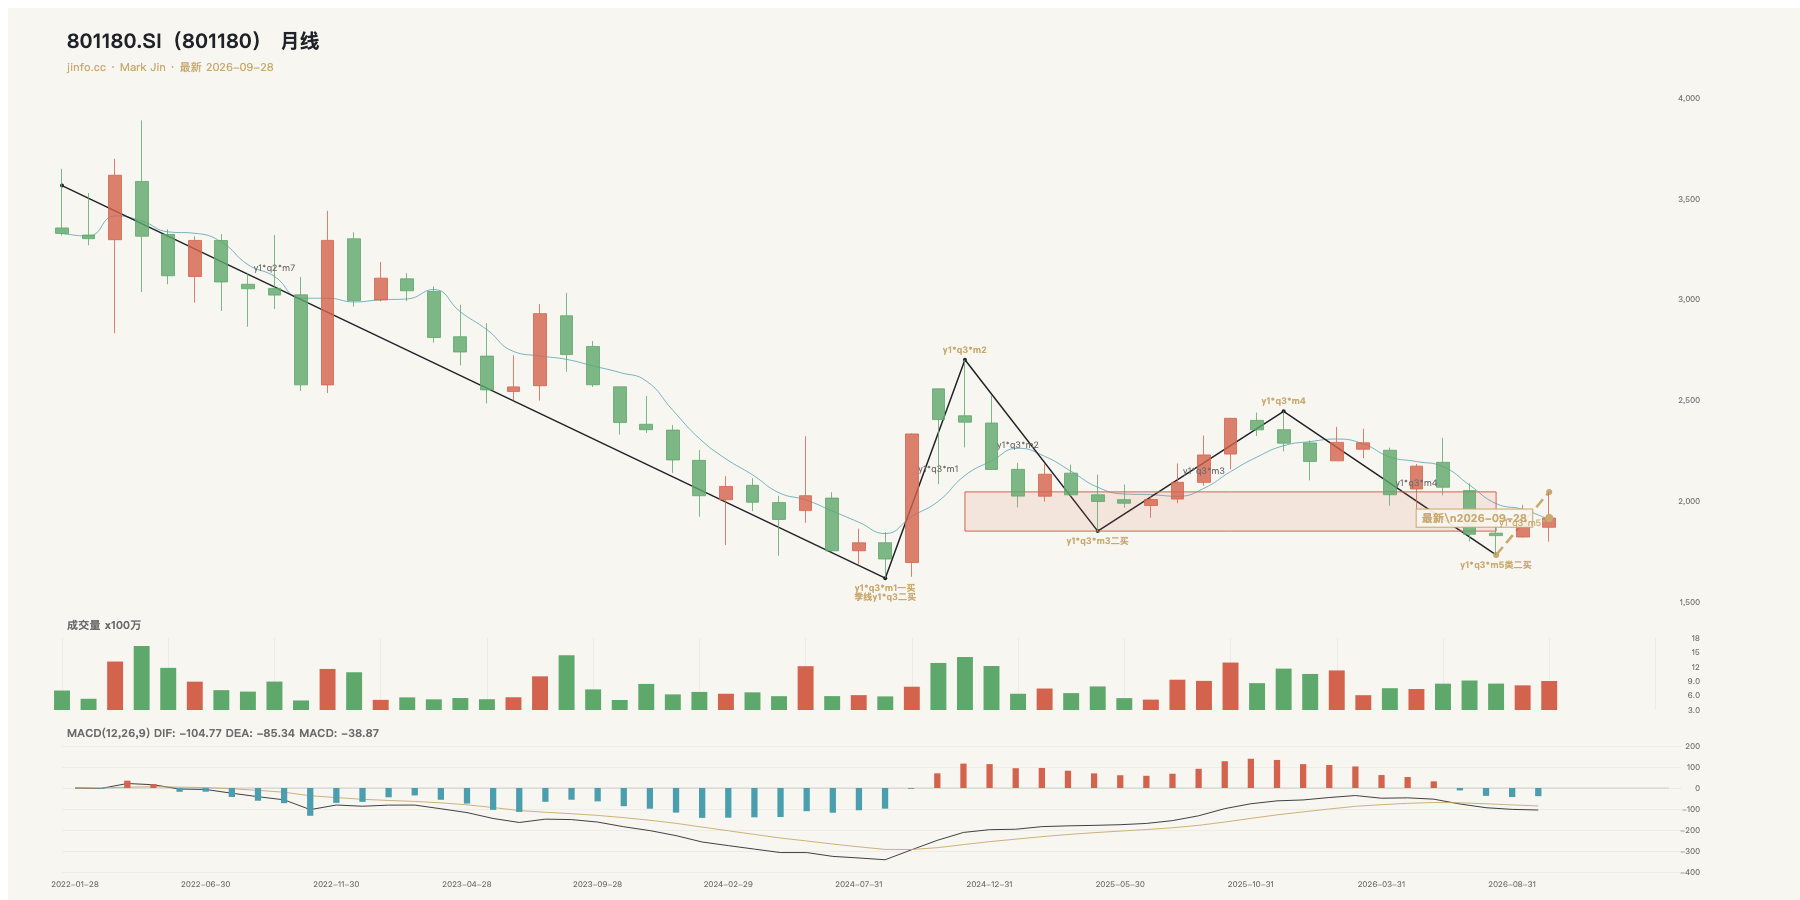
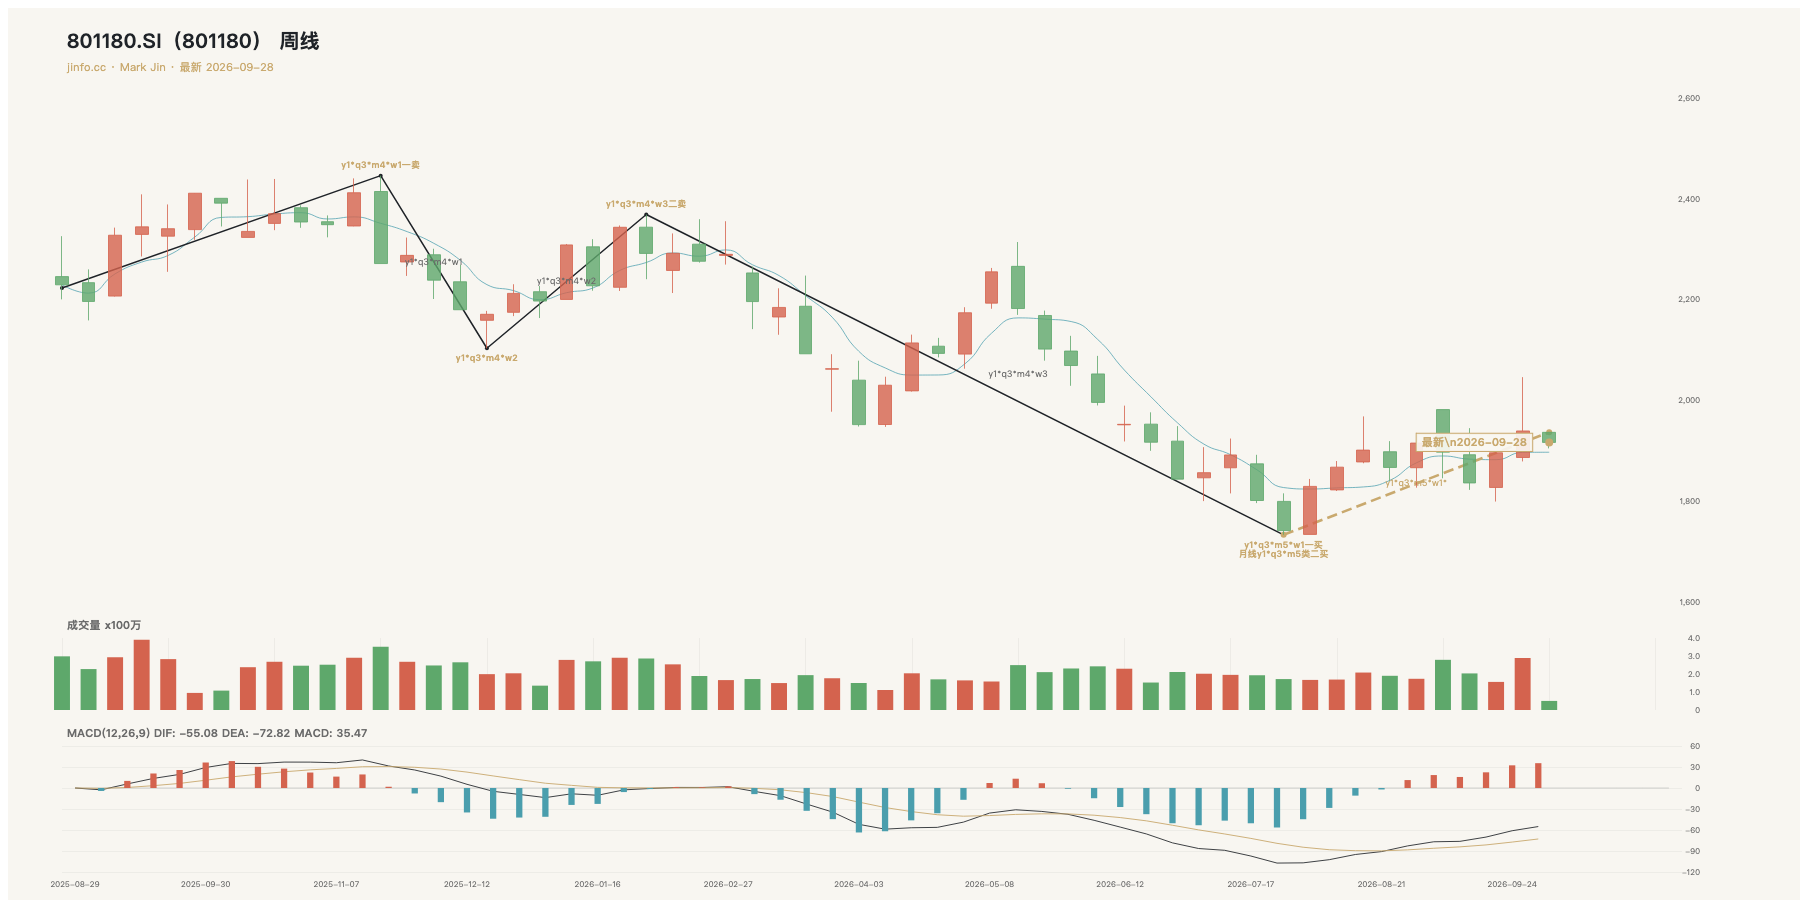
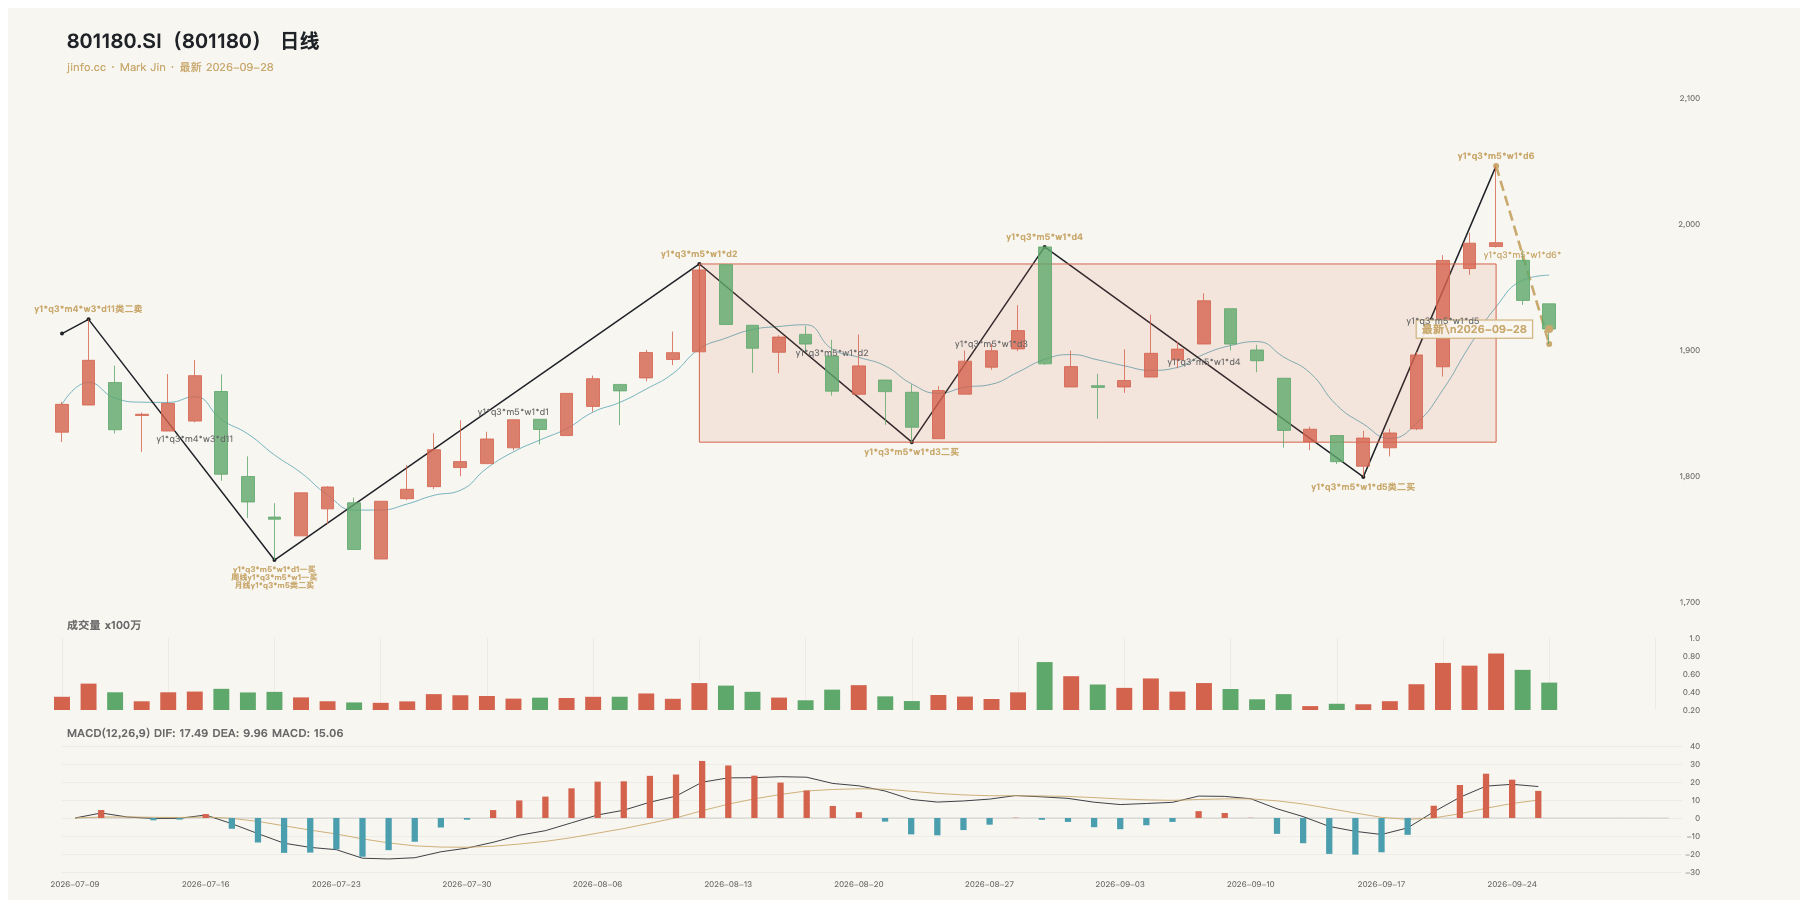
9 月 28 日收于 1916.64 点,较 9 月 24 日 -1.17%。长期图仍有较久的回落背景;月线从 7 月低点反弹,日线则由 9 月 23 日高点回落。原候选中 7 月 31 日月线类二买只是历史结构标签,不得作为 9 月 28 日交易建议。
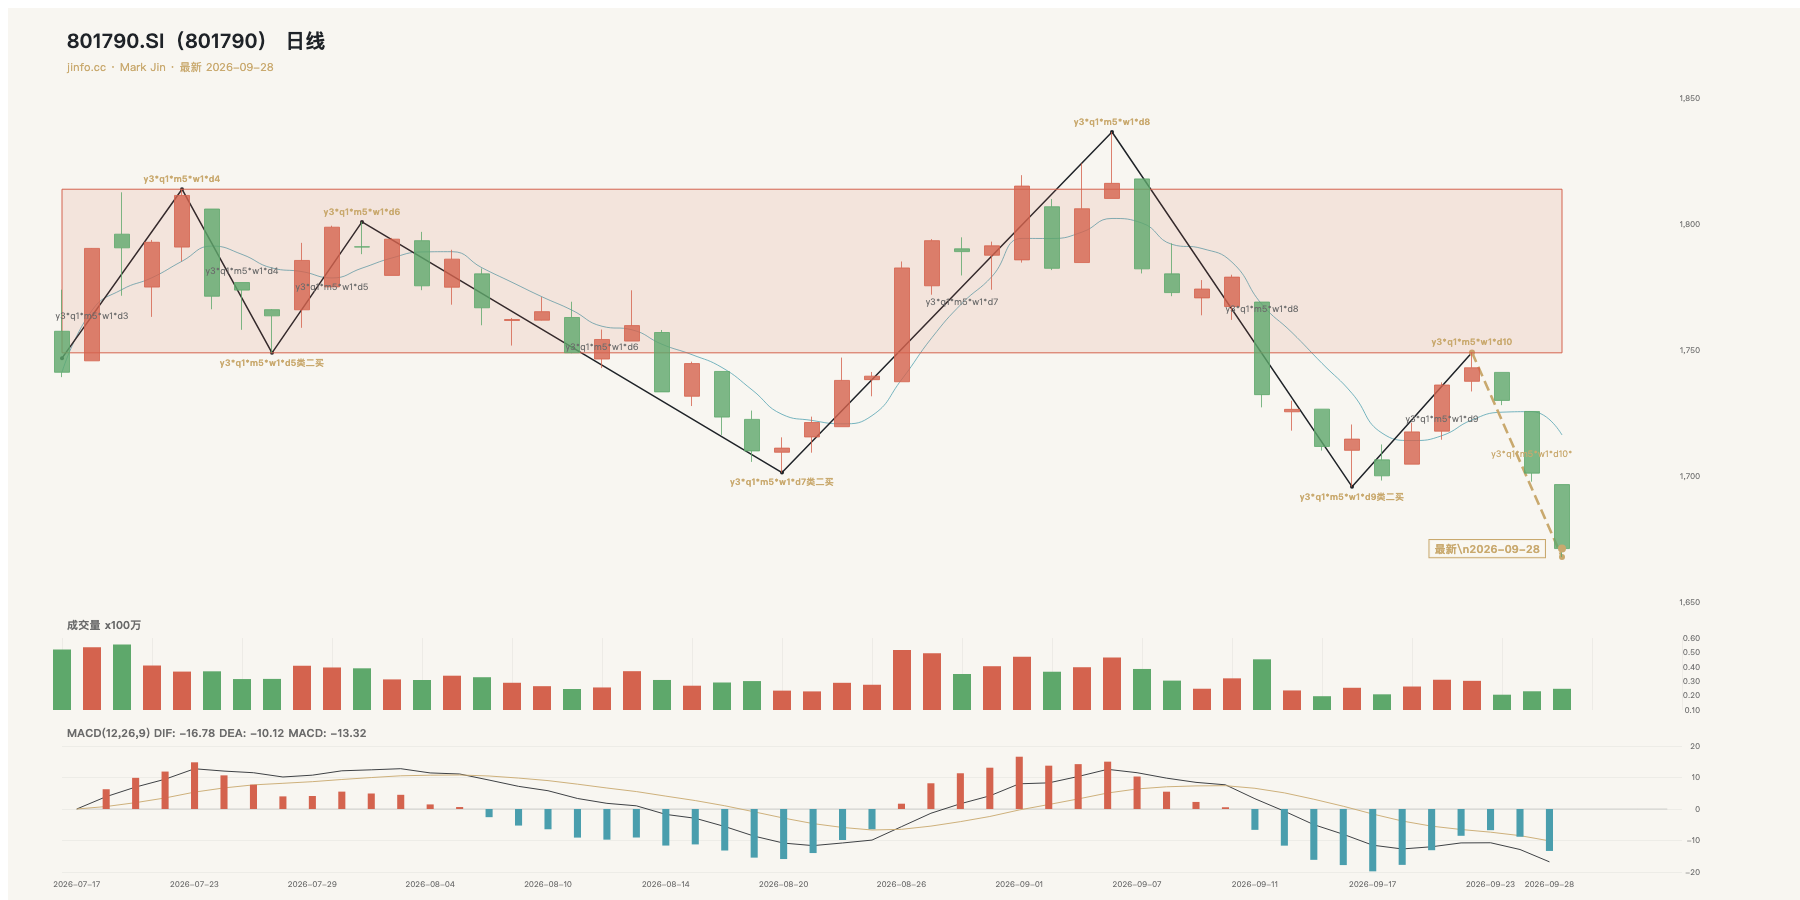
非银金融(801790.SI)
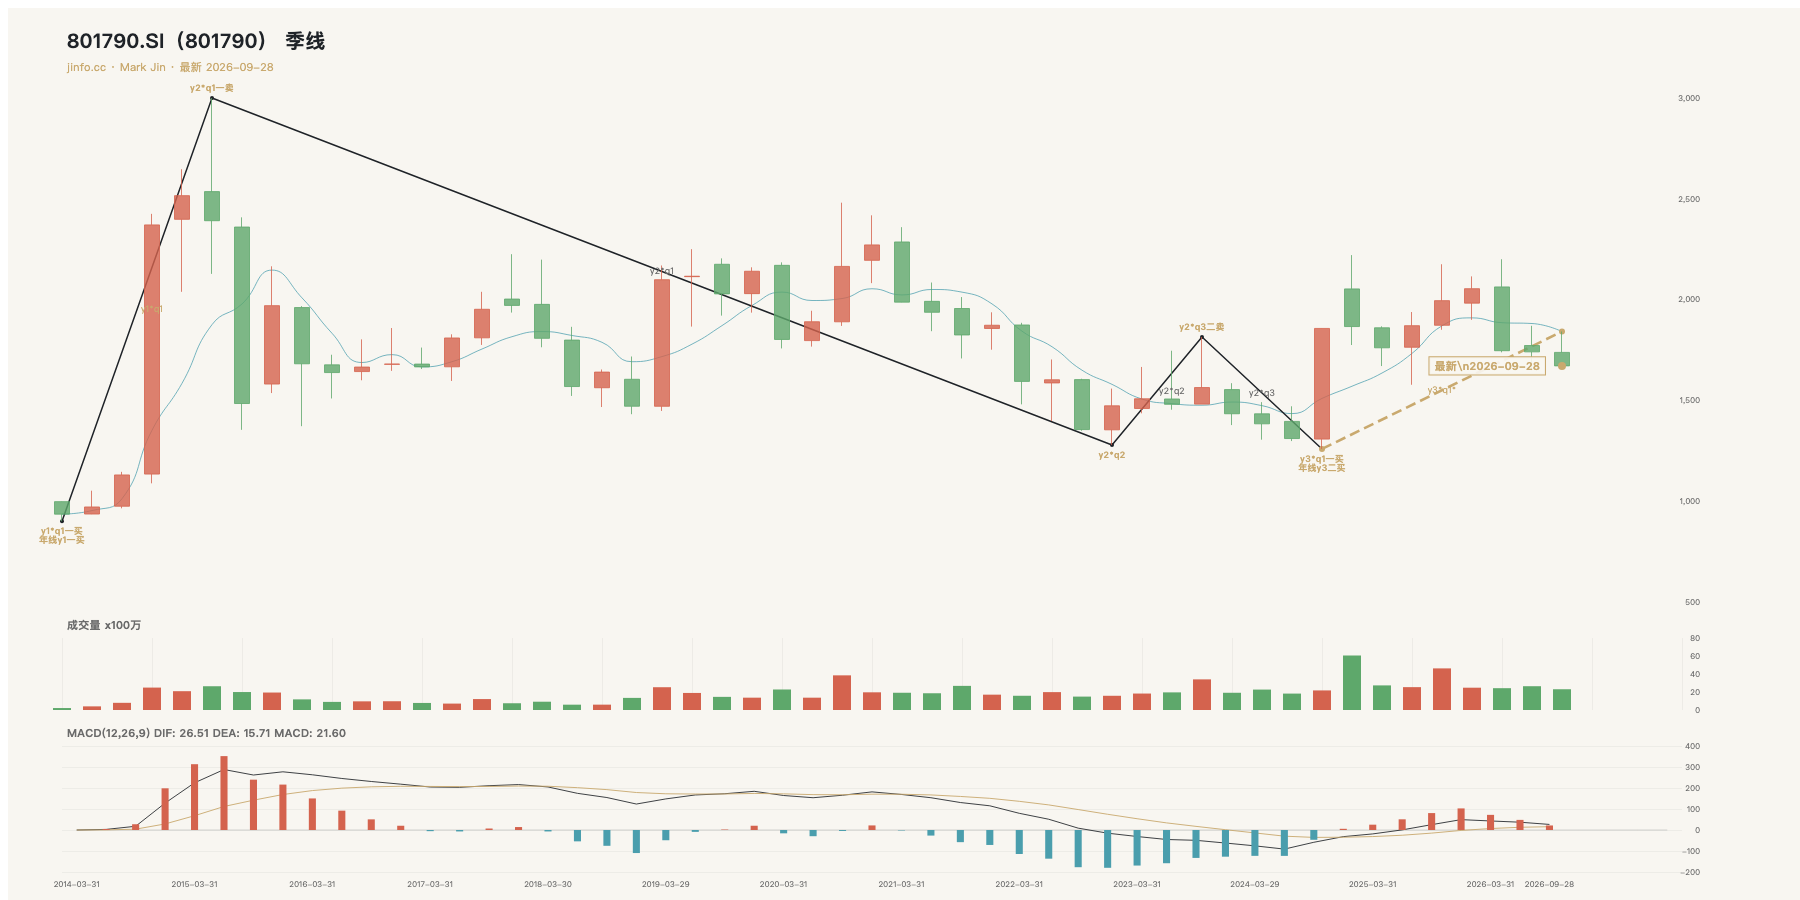
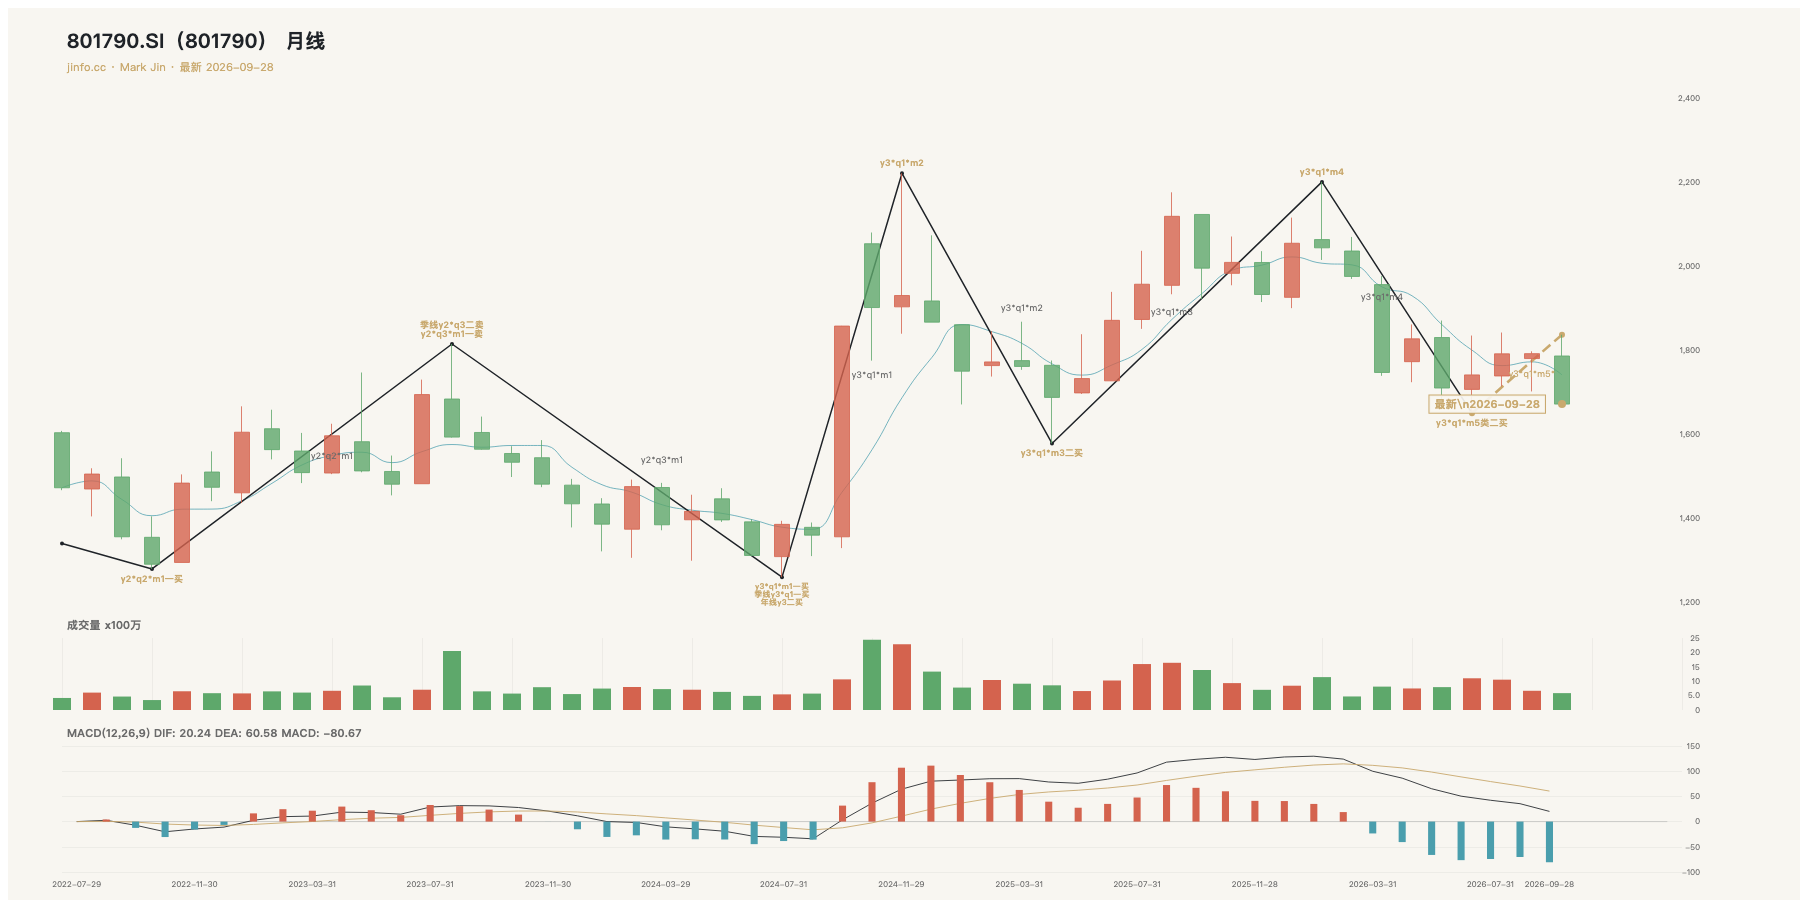
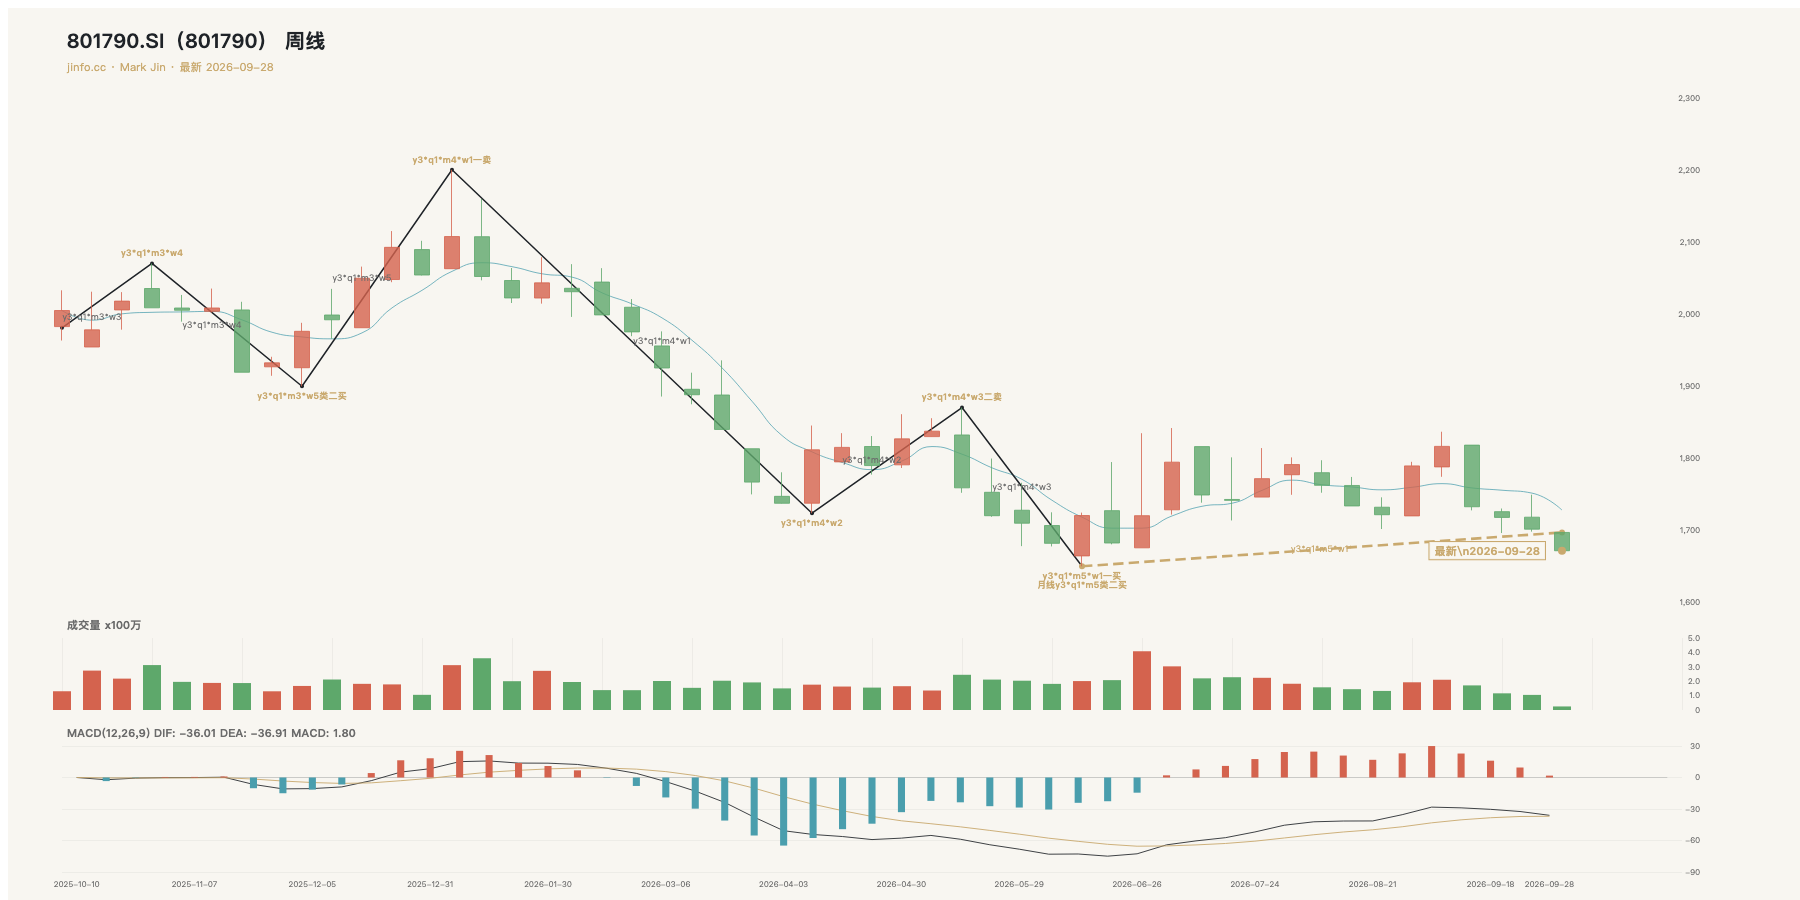
9 月 28 日收于 1671.20 点,较 9 月 24 日 -1.76%。月线从 6 月低点反弹,但右侧回落;日线 9 月 22 日后下行,收盘低于图示最近中枢下沿。原候选中 6 月 30 日月线类二买不是 9 月 28 日信号;是否出现三卖还取决于后续离开与回抽门禁。
当日非 K 线事实与证据边界
| 观察项 | 9 月 28 日原始记录 | 本文可作的判断 |
|---|---|---|
| 个股资金流向 | 5569 条 | 接口样本净额为负,提示风险偏好承压;不等于交易资金从市场整体流出。 |
| 个股每日指标 | 5557 条 | 用于核对当日个股覆盖和估值背景,不直接推出全市场估值结论。 |
| 行业资金流 | 90 条同花顺行业记录 | 多个行业资金读数偏弱;行业口径不能与个股资金流或申万一级价格指数相加。 |
| 上交所与北交所融资数据 | 2 条交易所记录 | 缺少深交所同日记录;不能推断全市场两融趋势。 |
| 市场宽度(全市场股票涨跌家数) | 未获得无重叠全市场股票清单 | 保留数据缺口。613 条局部板块记录不能充当全市场上涨或下跌家数。 |
| 涨跌停明细 | 仅 100 条返回,完整性未证实 | 不用该返回计算全市场涨跌停数量或情绪分数。 |
资金金额口径遵循 Tushare 个股资金流向接口说明,按主动买卖盘分类;本报告只使用封存样本的方向,不把不同口径的净额求和为“全市场净流出”。隔离补采的 88 份研报 PDF 中,本轮尚未逐篇核对正文与原发表日期;因此不借研报标题推断公司盈利、订单或行业机会。
新闻事实与后续跟踪
- 新华财经 9 月 28 日收评报道,创业板指跌 4.53%,汽车整车板块相对走强,“全市场超4500只个股下跌”。汽车整车只是收评事实,本文没有复核其行业四周期图,不据此给出汽车买点。
- 新华财经科创板收盘播报报道科创50收于 1555.98 点、跌 4.06%,科创综指收于 1836.09 点、跌 4.31%。这是科创板范围的数据,不替代全 A 股宽度。
- 新华财经 9 月 28 日 19:03 的上海住房政策报道记录上海商品住房销售制度改革实施意见。报道时间在 A 股收盘后,不能用它解释当天房地产行业指数涨跌;后续应观察销售、库存和现金流的实际变化。
- 当日 欧盟委员会维也纳访问官方摄影报告记录欧盟金融服务专员在维也纳证券交易所与该所负责人会面。封面取自这一独立国际财经事件,只是同日财经现场照片,不能说明、代表或解释中国 A 股走势。原图摄影为 Alex Halada / © European Union, 2026,依 CC BY 4.0 署名使用,原图未修改。
上述三篇新华财经原网页及欧盟摄影报告于 9 月 29 日补采并保存原始页面;它们证明补发核对时页面所述的 28 日事件,不冒称为 28 日收盘前已实时持有的新闻快照。
风险与观察点
四指数跌幅及 27 个申万一级行业指数下跌表明 28 日价格压力覆盖较广;通信、电子等前期热门行业当日跌幅尤其明显。短线相对抗跌的石油石化、公用事业、农林牧渔、煤炭也只属于行业价格观察,不能从单日涨幅推导新买点或行业盈利改善。房地产与非银金融的历史月线“类二买”标记发生在更早日期,28 日各自下跌,不能作为这一天的买入信号。
后续需核对四指数反抽能否重新站回前述区间、深市和创业板的日线压力能否收敛、行业自身周线和日线是否获得确认;同时把收盘后见报的住房政策与订单、销售、资金数据分开检验。若下跌延续、缩量修复失败或行业资金继续偏弱,应降低对单一主题的确定性判断。
方法与责任边界
本稿 K 线程序材料共覆盖 40 个标的、160 个季/月/周/日组合,缺件为零;本文实际逐图核对四大指数 16 张、七个行业 28 张,共 44 张。其余 116 张只算程序覆盖,不声称已作同等人工审定。所有季、月、周线最右侧未完成的笔均保留暂定状态。非 K 数据在原常规流水线失败后于 9 月 29 日按 9 月 28 日交易日隔离补采,并逐分区核对,不覆盖原失败现场。
本文是对历史交易日的研究记录,不构成投资建议;价格结构、行情数据与新闻事实有各自时间和口径,后续可能变化。
