2026-09-22 股市分析
风险:四大指数用于观察市场整体风险,不直接产生个股交易指令或仓位比例。
核心结论
结论:四大指数日线出现修复,但较大级别回撤尚未确认结束。当前证据支持观察反弹能否延续,尚不足以确认新一轮趋势上行。 当日行情:上证指数收于 3952.13 点(+0.06%);深证成指收于 13723.74 点(-0.05%);创业板指收于 3399.93 点(+0.01%);沪深300收于 4544.59 点(+0.11%)。
技术依据:本文依据2026年9月22日收盘数据,于9月23日生成,不包含9月23日盘中行情。本轮逐图复核了上证、深证成指、创业板与沪深300的季线、月线、周线与日线结构,四大指数均未确认新的可执行买卖点。季线、月线和周线尚未收完,各级最右侧尾笔均属暂定;日线反弹和MACD柱改善不等同较大级别趋势反转。程序覆盖40个标的、160个季/月/周/日组合,本轮逐图复核其中40张图(四大指数16张、六个行业24张),不声称其余120张已完成同等复核。研报从93份可提取正文中选读5份完整文本,未读88份不作结论,报告图表未逐张复核。估值44.42倍是15条指数估值记录的简单均值,含沪深300和中证500的跨市场重复代码,不是15个独立指数或全市场估值。全市场宽度仍有数据缺口;31条地域板块记录不能解释成31只股票。
市场全局一览
程序扫描覆盖 40 个品种、160 格;历史买向标记 5 个,历史卖向标记 11 个。程序扫描的历史结构标记仅保留源记录,不代表本轮逐图复核确认,也不是当日交易信号。 扫描覆盖不代表全部图格已逐一复核;四指数以本轮逐图结论为准,行业仅限实际复核的范围,未复核图格不据此作出判断。
| 维度 | 数值 | 解读 |
|---|---|---|
| 程序扫描覆盖 | 40 品种 / 160 格 | 覆盖完整性不等于全部图格逐一复核。 |
| 历史买向标记 | 5 | 保留原标记,不据数量推导当日机会。 |
| 历史卖向标记 | 11 | 保留原标记,不据数量推导当日风险或追涨性价比。 |
风险与机会
- 风险:四大指数用于观察市场整体风险,不直接产生个股交易指令或仓位比例。行业观察应以行业自身结构、价格后续确认和真实经营变量为依据;本次分析不因短线反弹扩大为确定性加仓结论;资金流、行业资金流对风险偏好构成压制。
- 机会:公开资讯锚点支持的跟踪方向:机械设备、电子、电力设备、通信;本次从93份可提取正文中选读5份完整文本,未读的88份不作结论,报告图表未逐张复核。选读材料涉及算力硬件、电力配套与纺织上游,项目规划和框架容量不等于订单或收益兑现;样本经营承压也提示不能仅凭AI主题判断利润改善。三份中邮报告署期9月21日,属于9月22日可得材料。
- 观察点:后续重点看指数回调是否缩量、多周期持续性是否确认,以及被跟踪行业的日线承接是否保持。
大盘走势图
上证指数(000001.SH)
- 当日收盘:3952.13 点,较前一交易日 +0.06%。
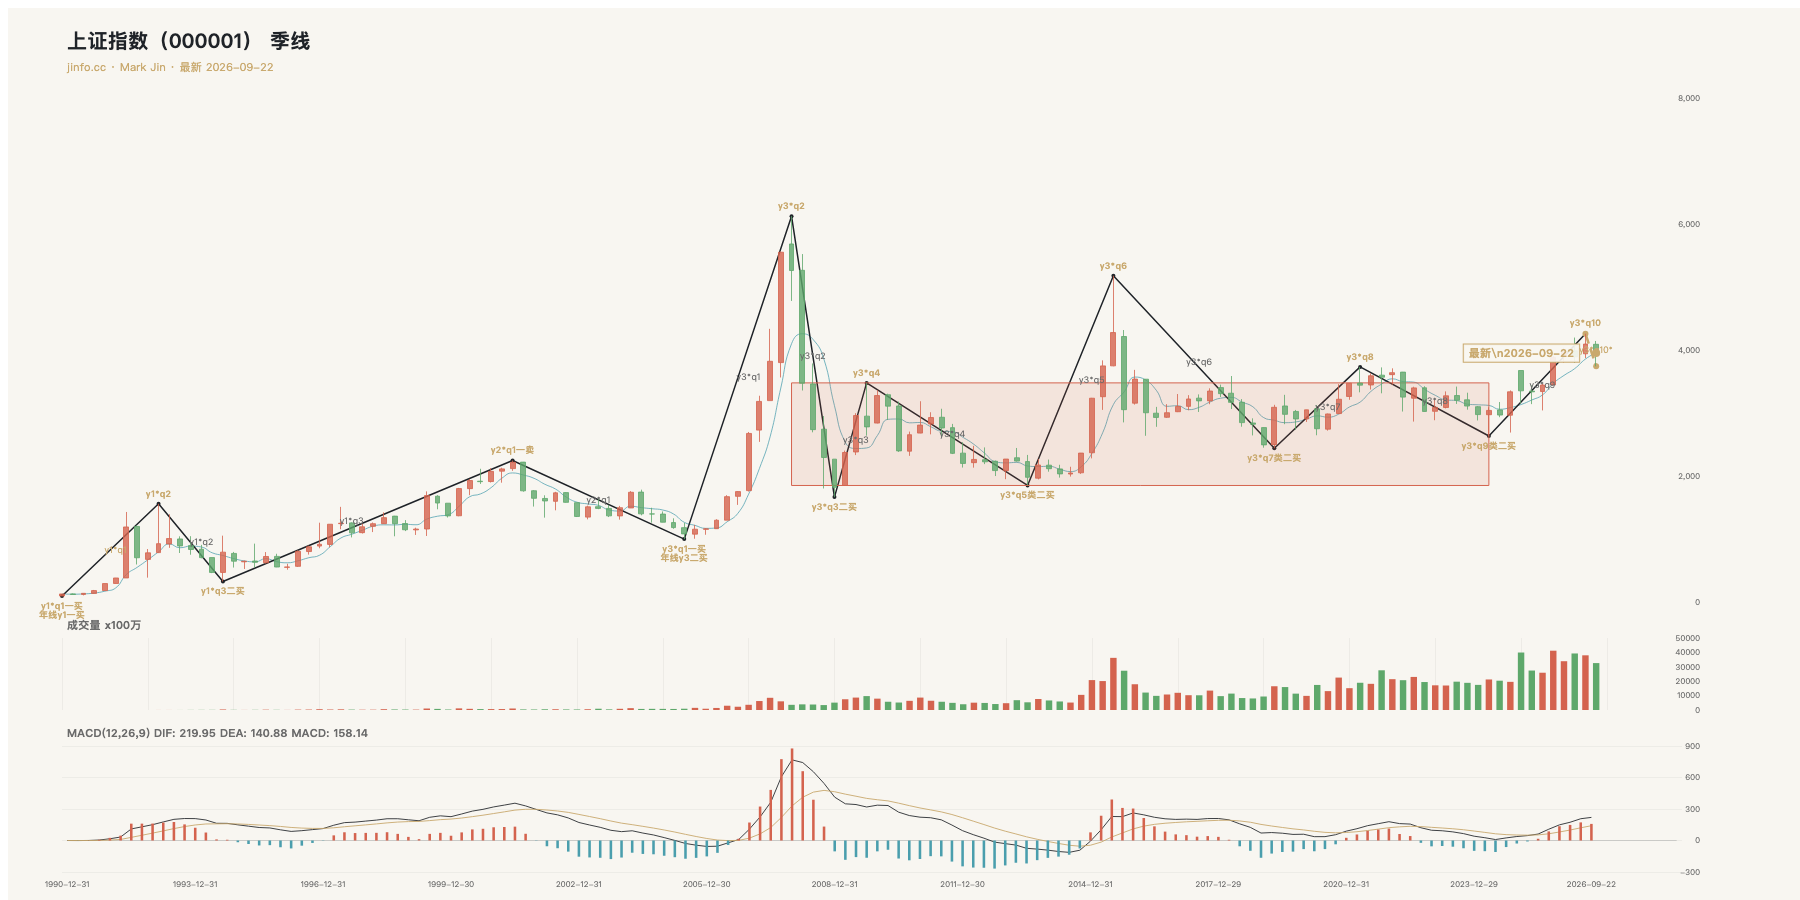
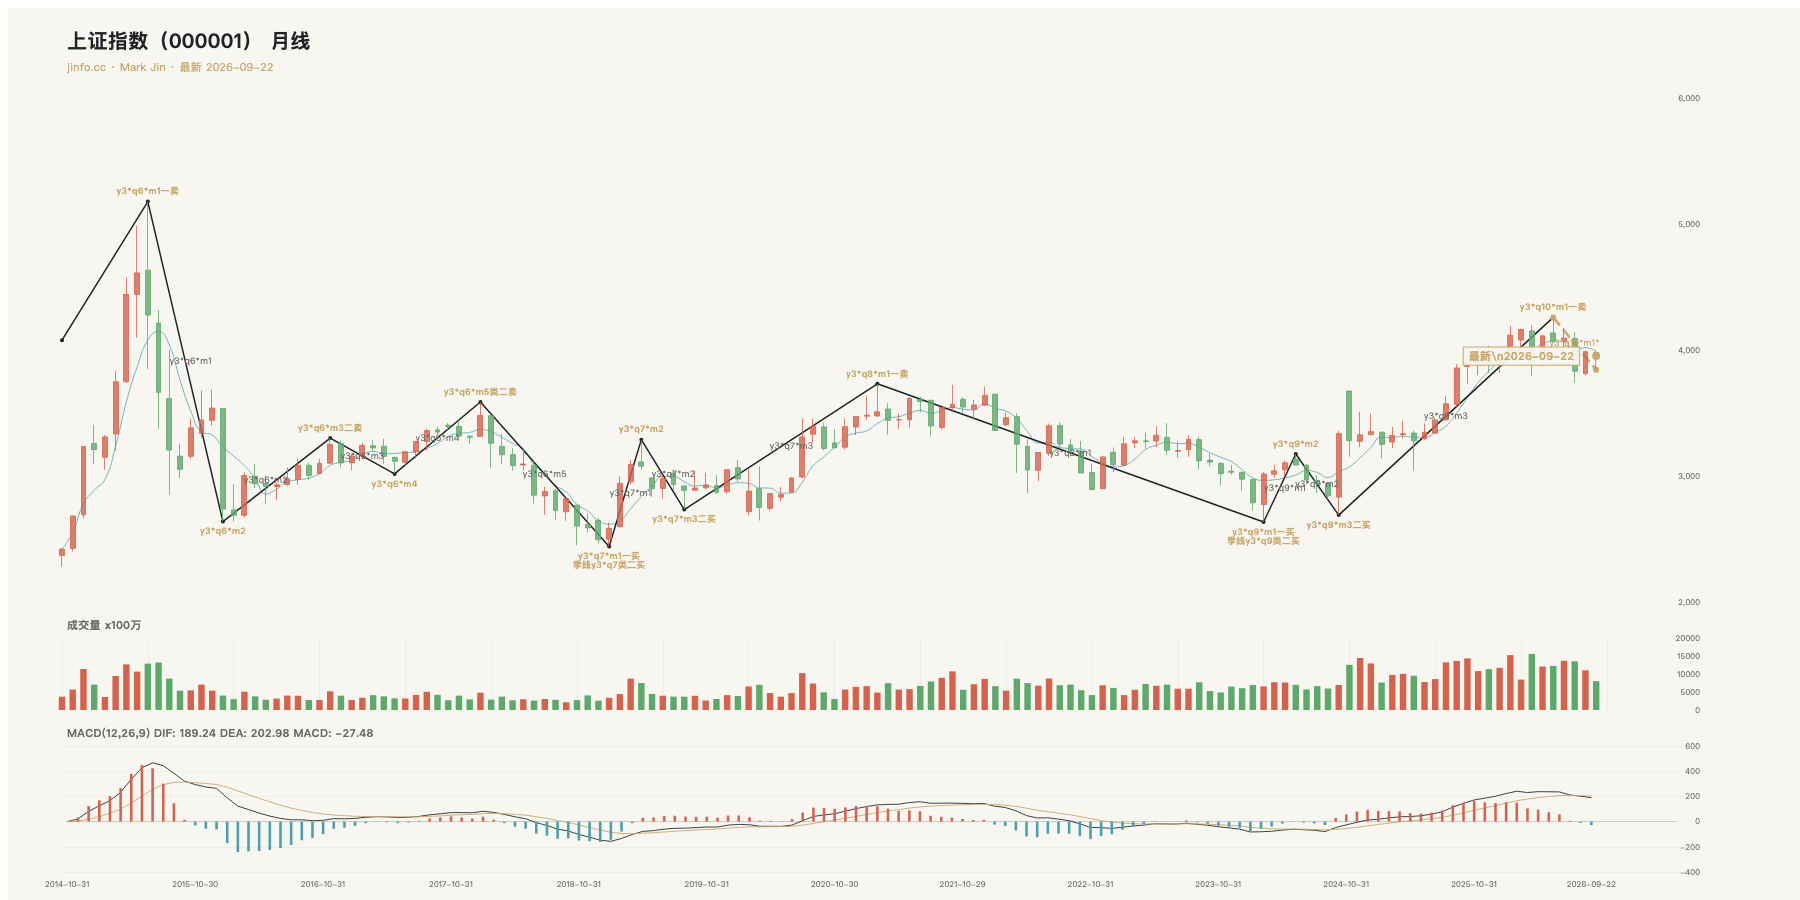
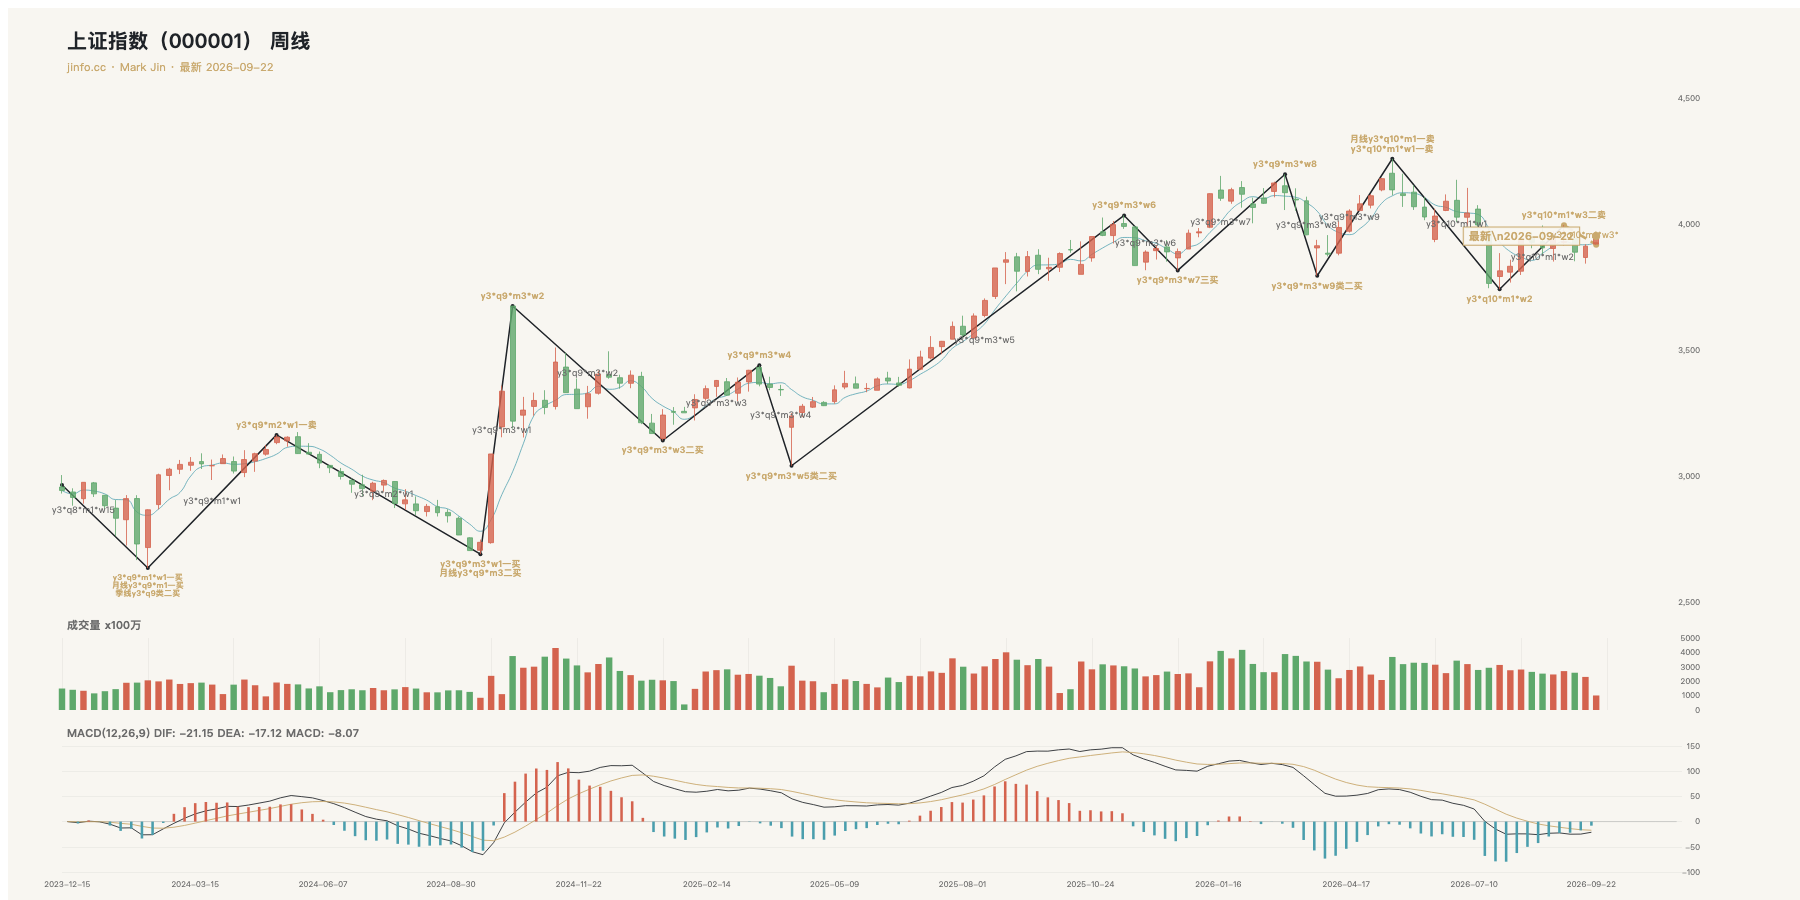
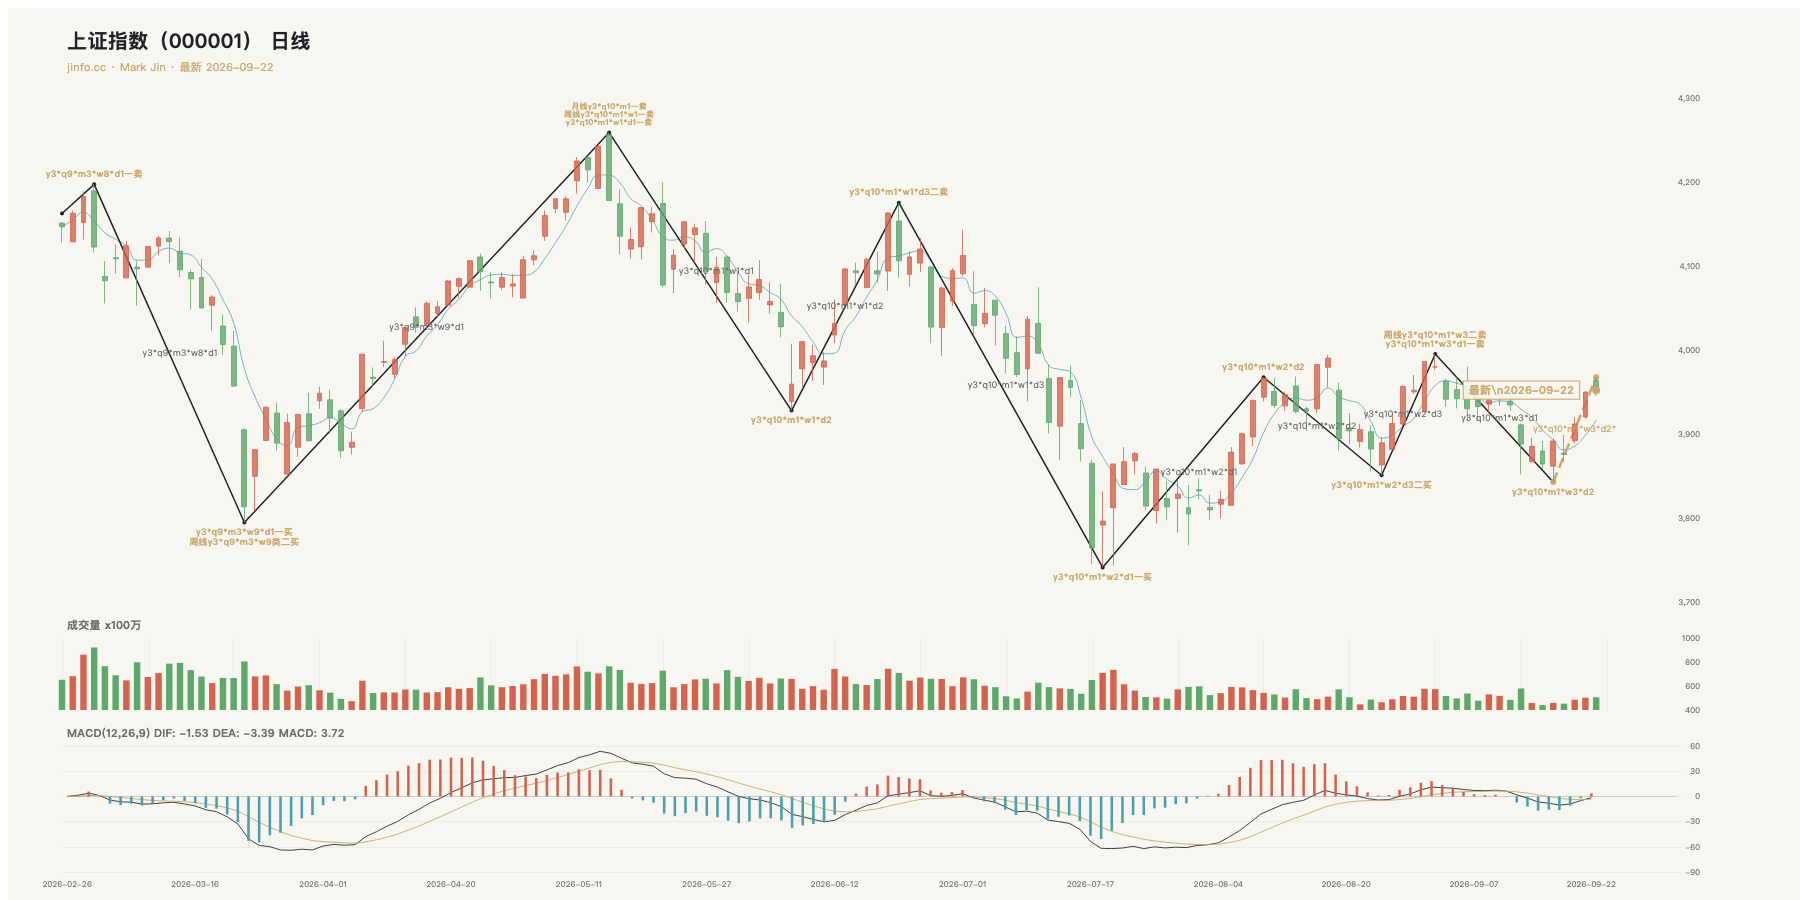
- 结论:上证3952.13点:月周回撤背景中的日线反弹,尚未确认大级别转强。
- 技术依据:季、月结构仍处于4258.86点高位后的回撤;周线前一反弹高点3995.18点尚未被有效化解。日线自9月16日3842.72点后形成暂定上行尾笔,说明短线价格修复;季月周未完成、尾笔暂定,不能由此确认新的买点或趋势反转。
深证成指(399001.SZ)
- 当日收盘:13723.74 点,较前一交易日 -0.05%。
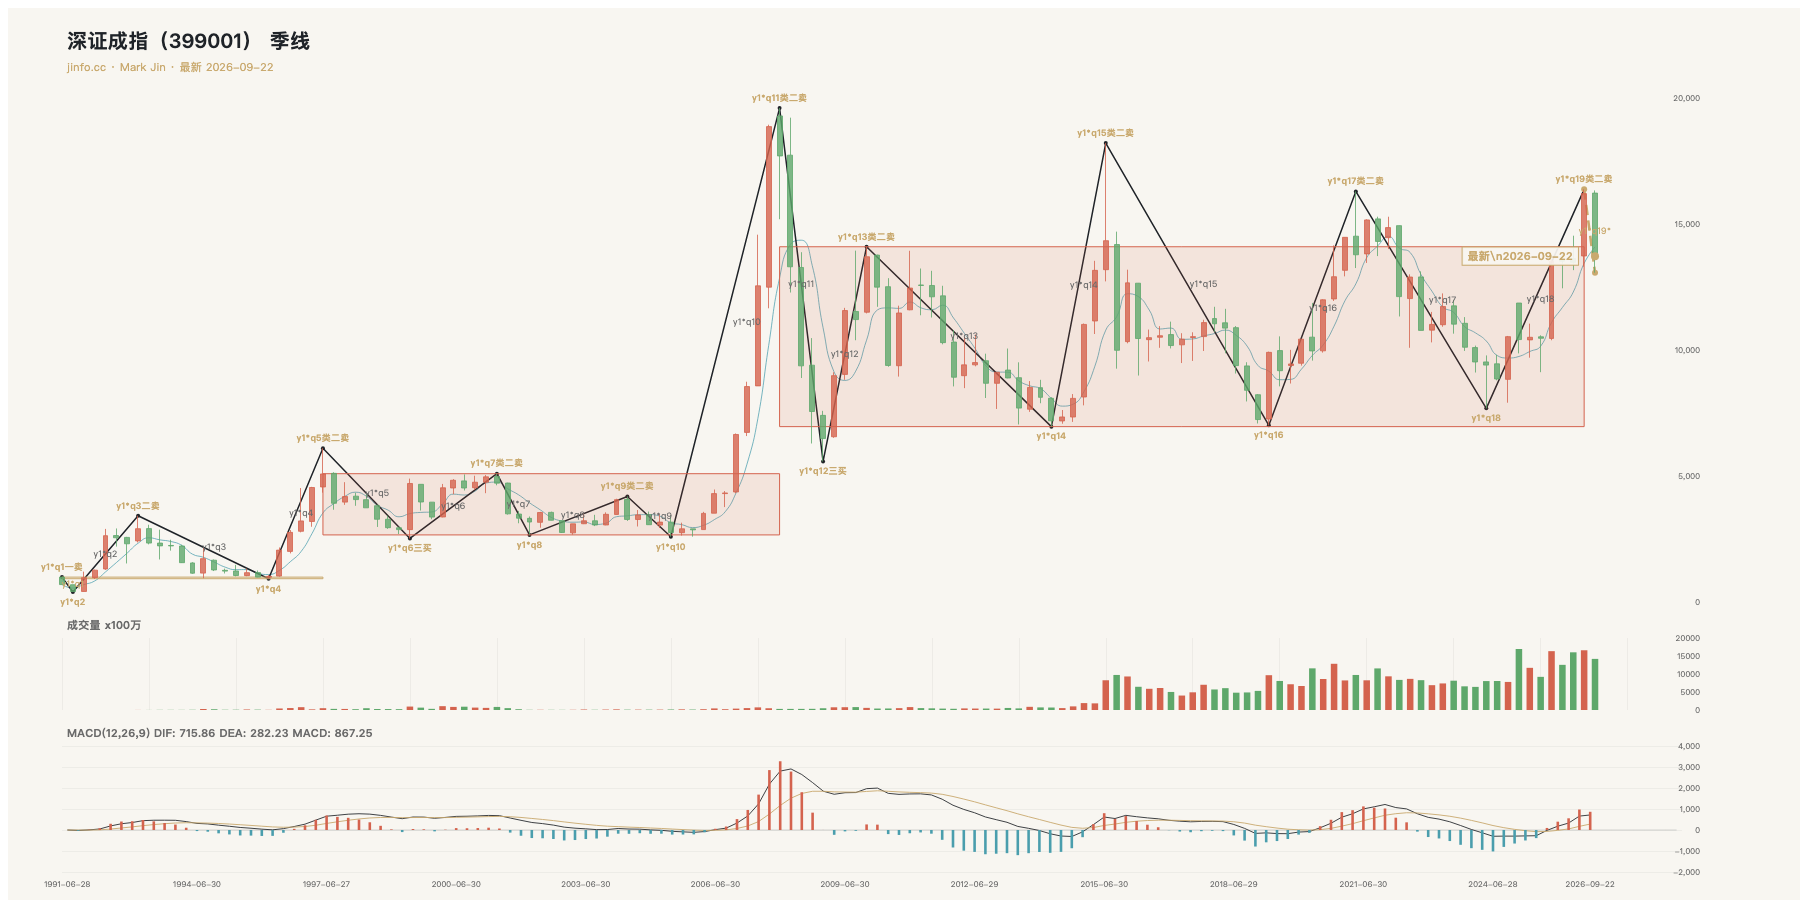
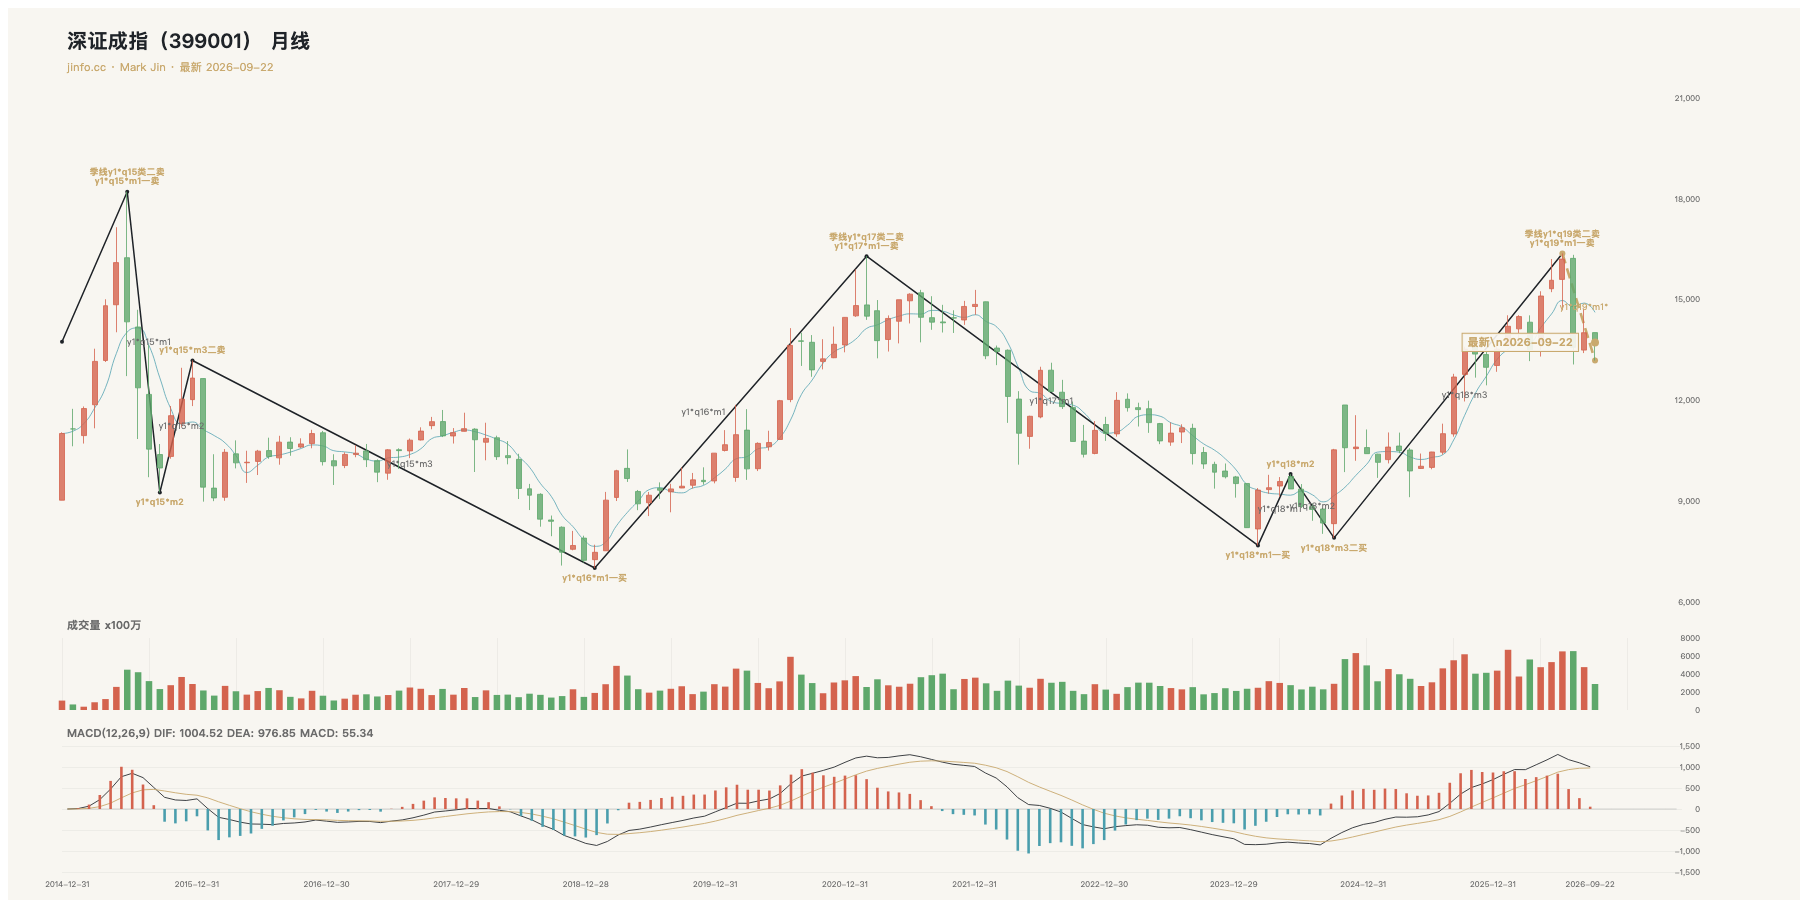
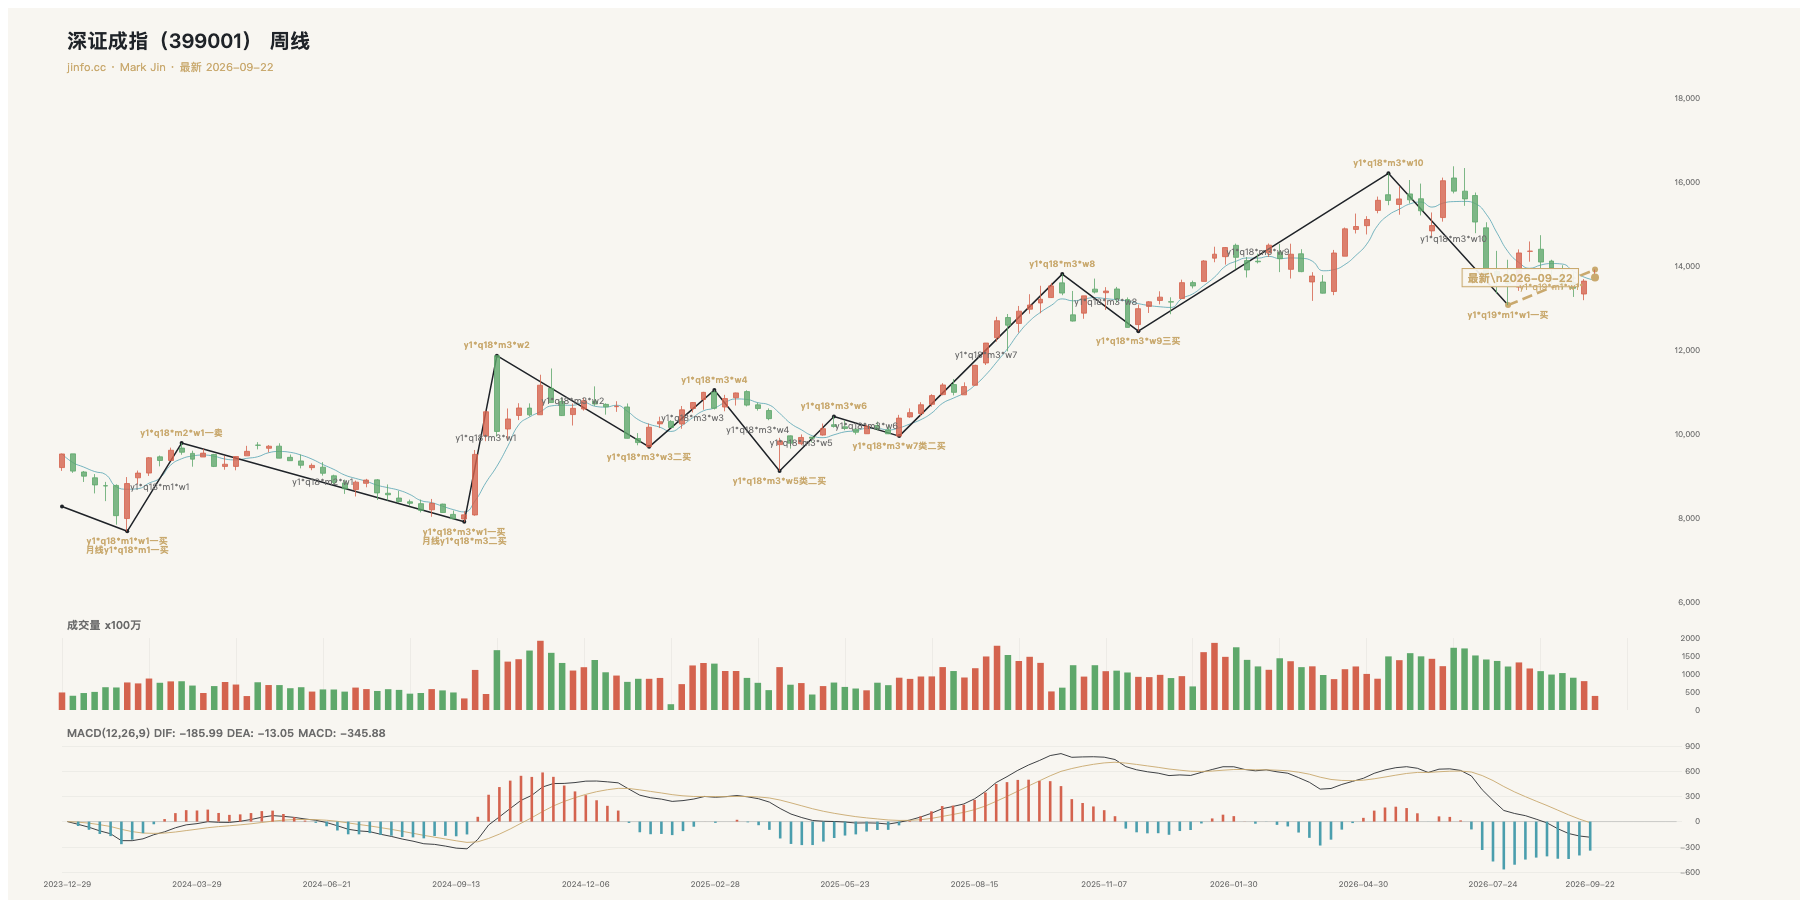
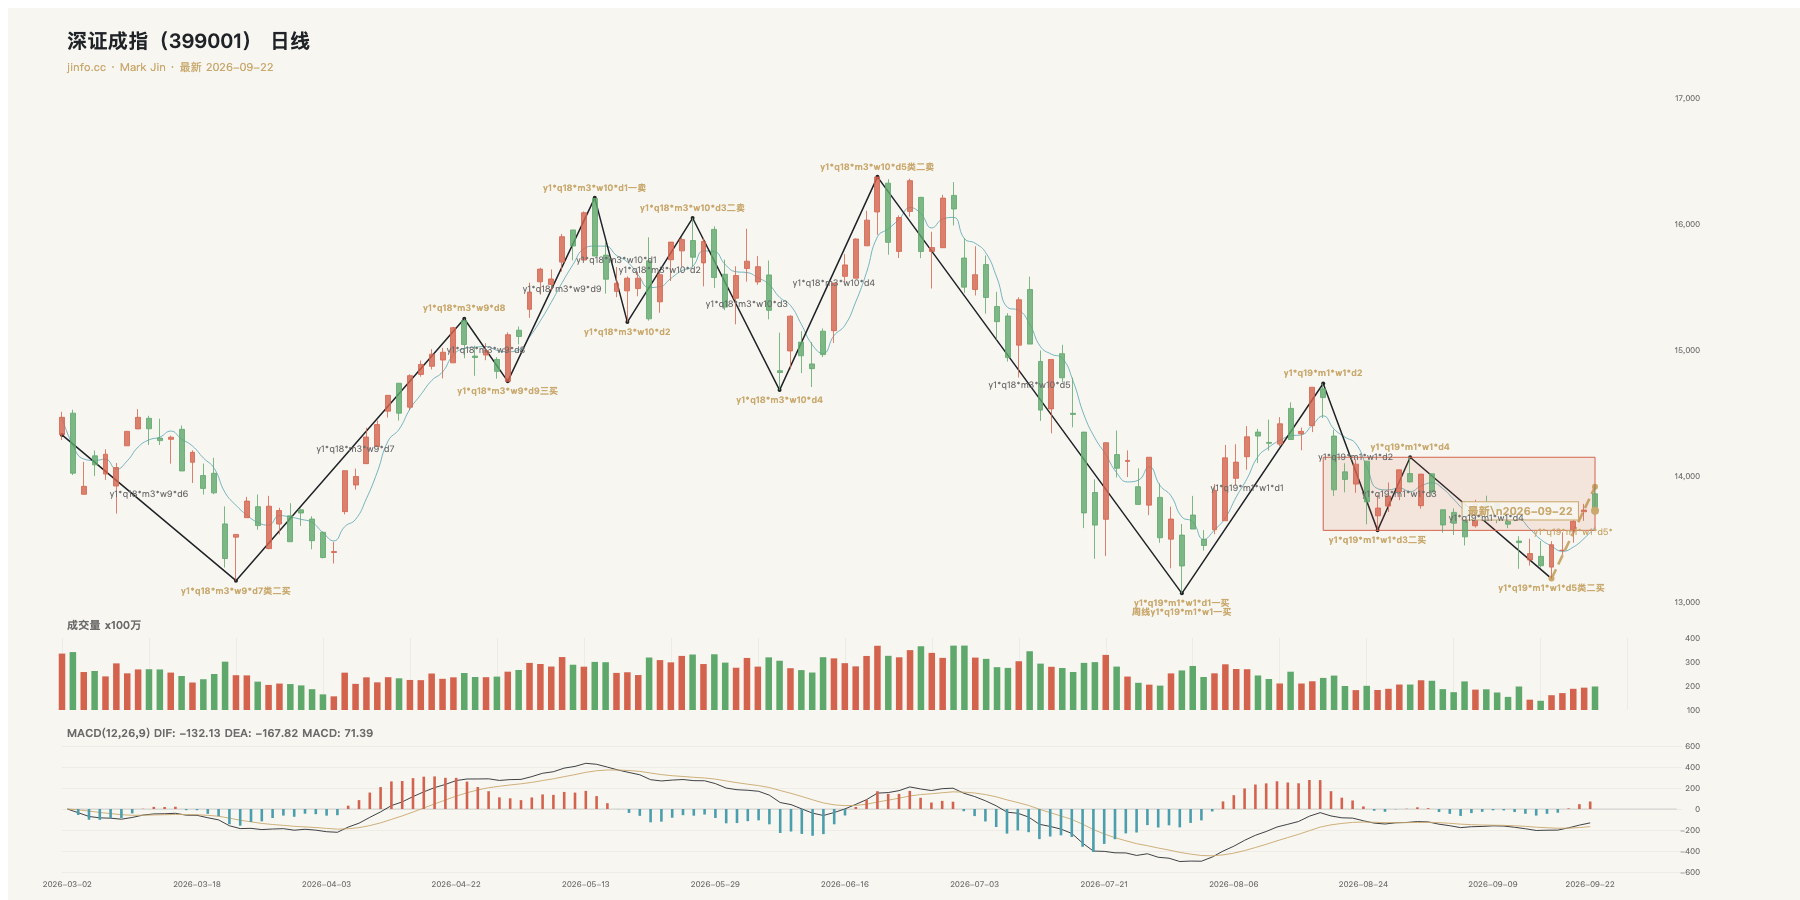
- 结论:深证成指13723.74点:日线回到中枢内,仍是高位回撤后的整理。
- 技术依据:季线处于16374.02点后的回撤,最新价仍在历史中枢6959.25至14096.87点范围内;月线压力尚存,周线反弹未足以推翻这一背景。日线仍在13568.51至14148.68点中枢内,尚无离开后首次回试不入中枢的确认,不称三买。
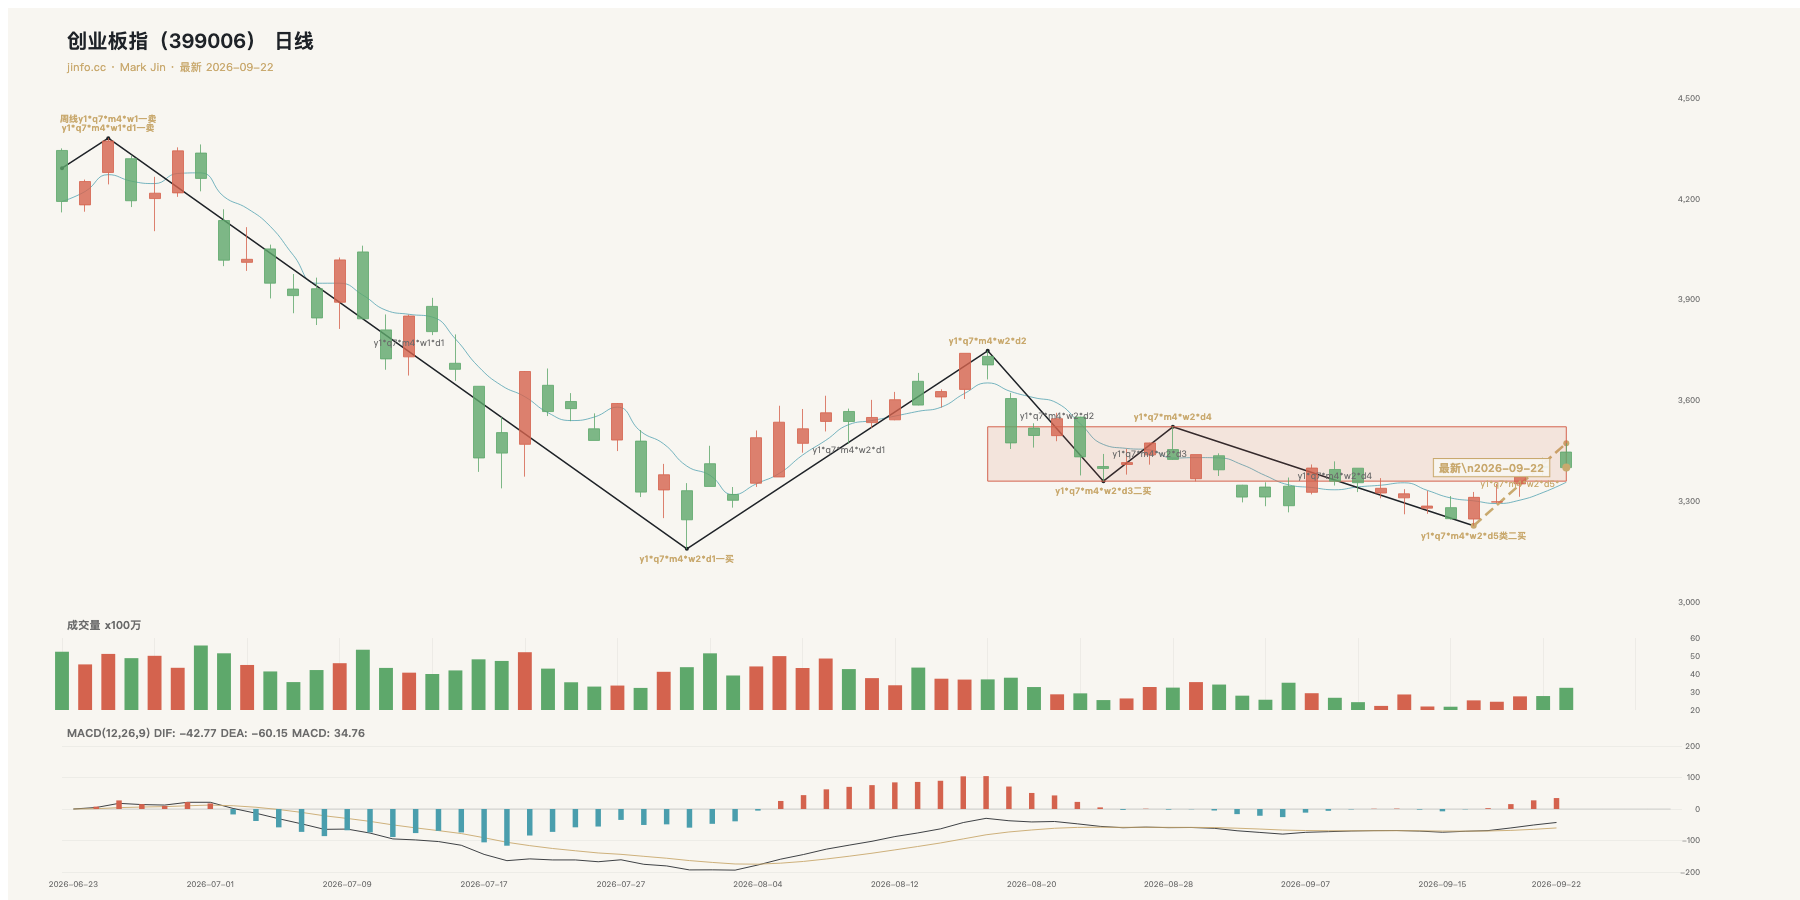
创业板指(399006.SZ)
- 当日收盘:3399.93 点,较前一交易日 +0.01%。
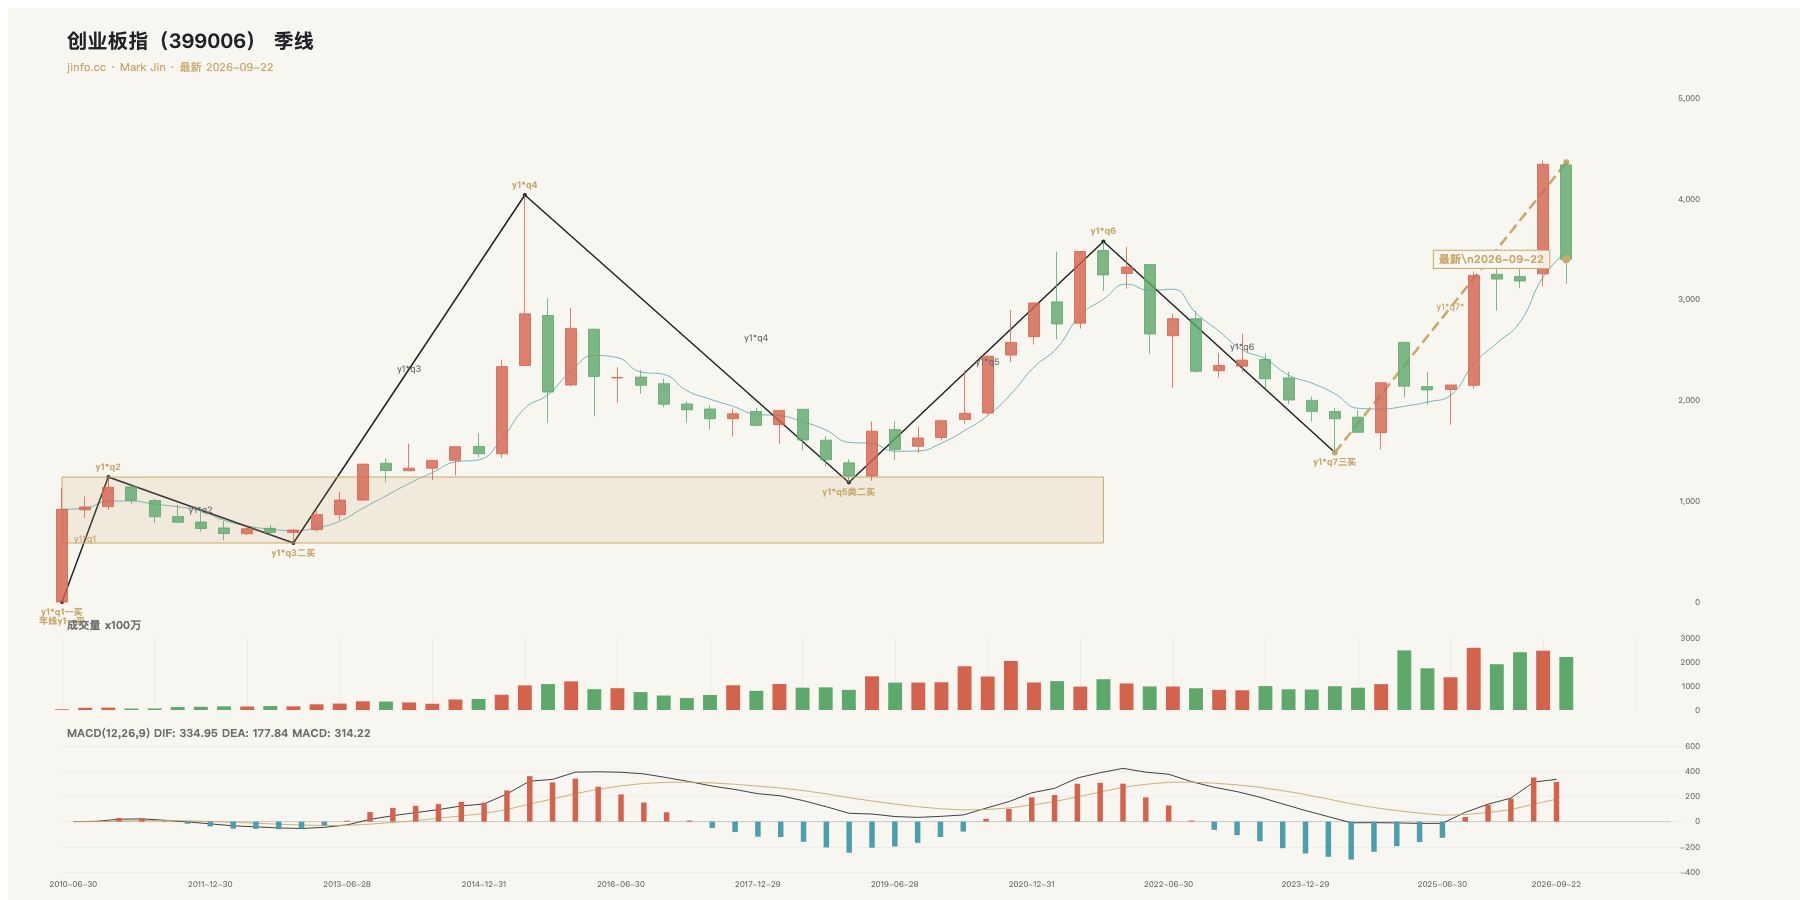
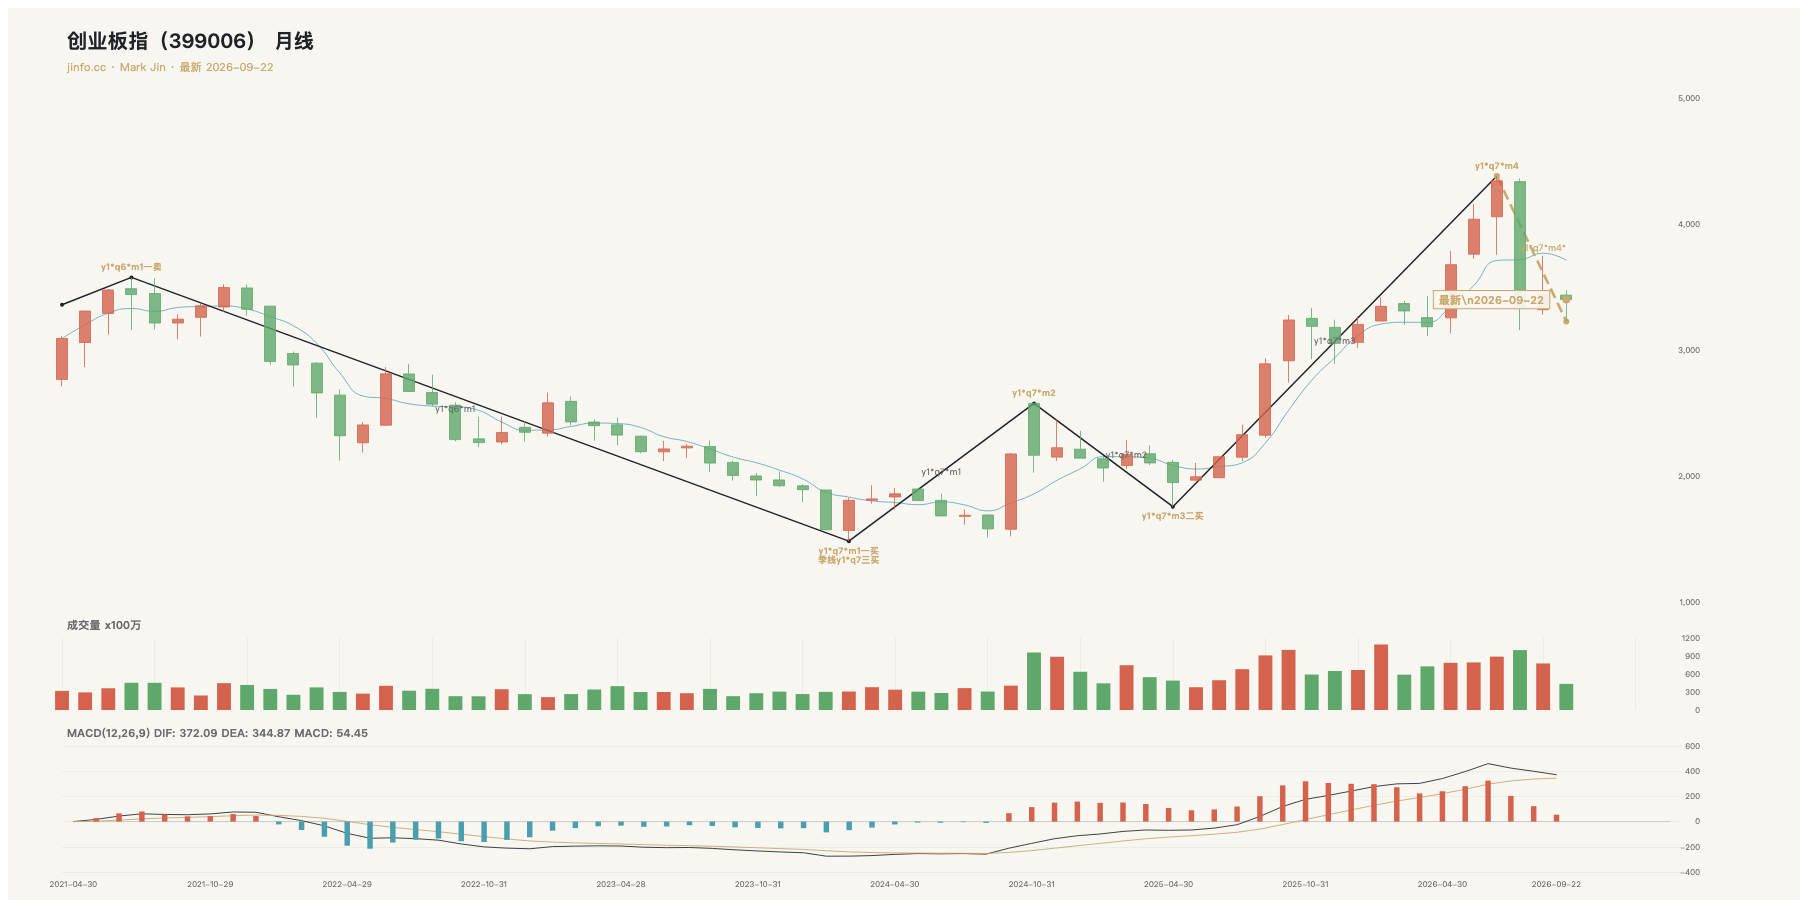
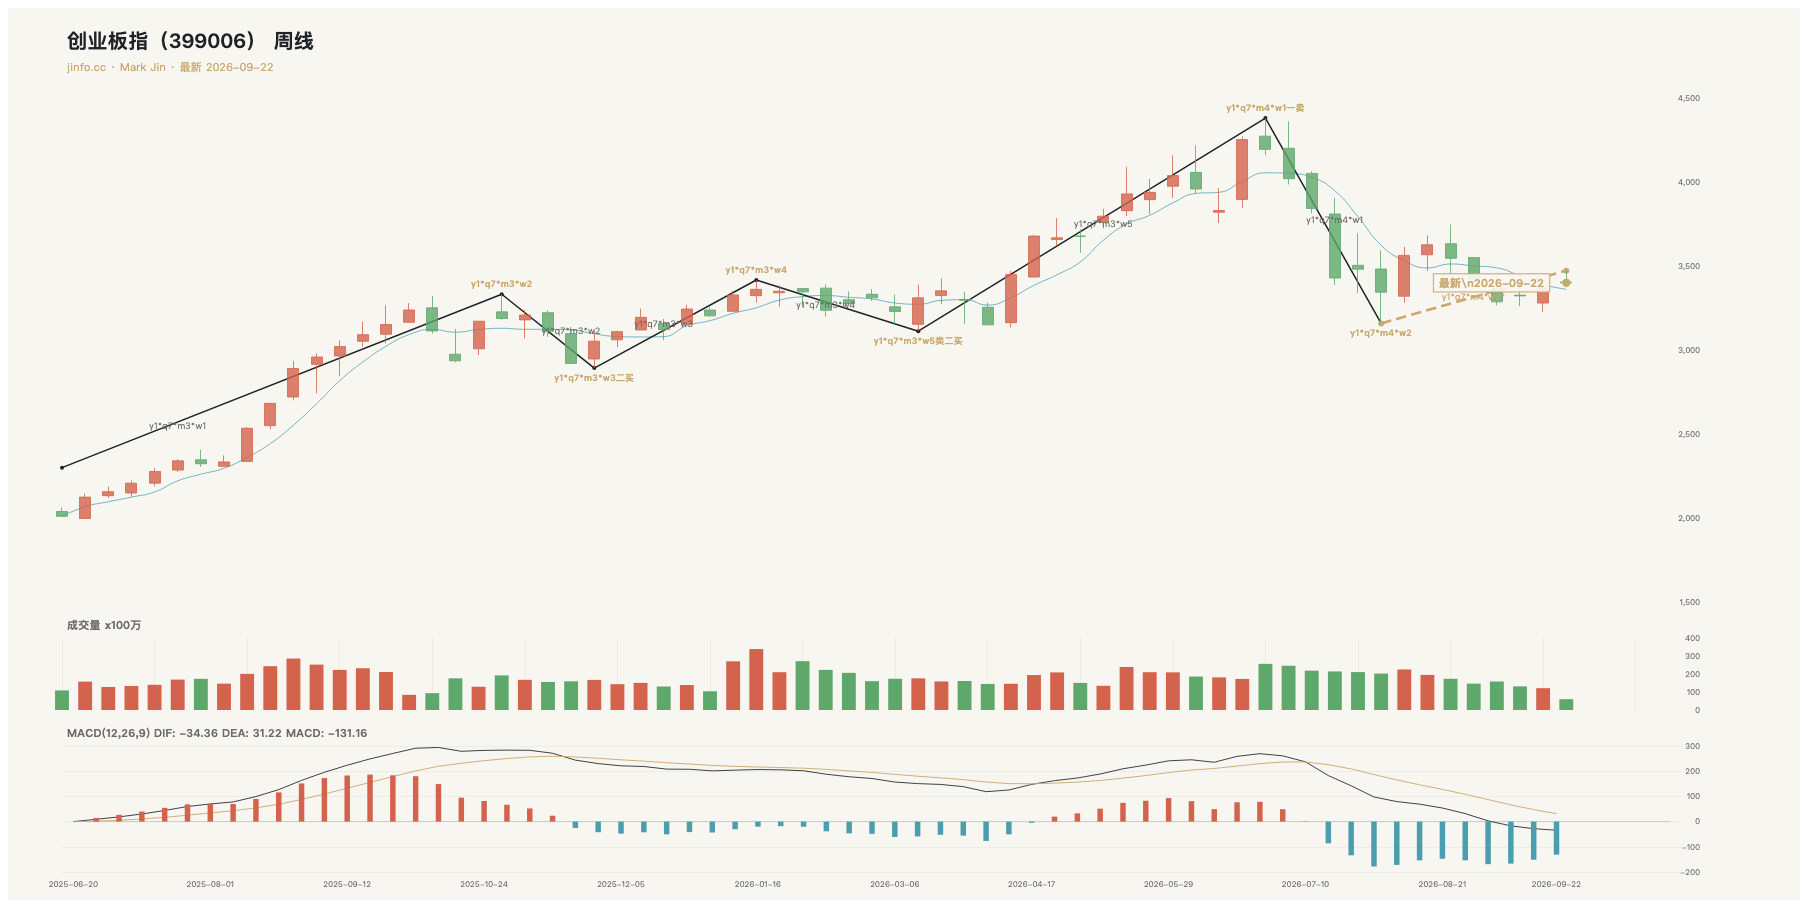
- 结论:创业板3399.93点:日线修复回到中枢,月周压力仍需观察。
- 技术依据:月线自4380.41点高位回落,周线仍是高位回撤后的反弹结构。日线自9月16日3227.18点反弹,最新价处于3359.74至3521.47点中枢内;MACD柱改善只作辅助,缺少离开中枢后的首次回试确认,不能把反弹写成新三买。
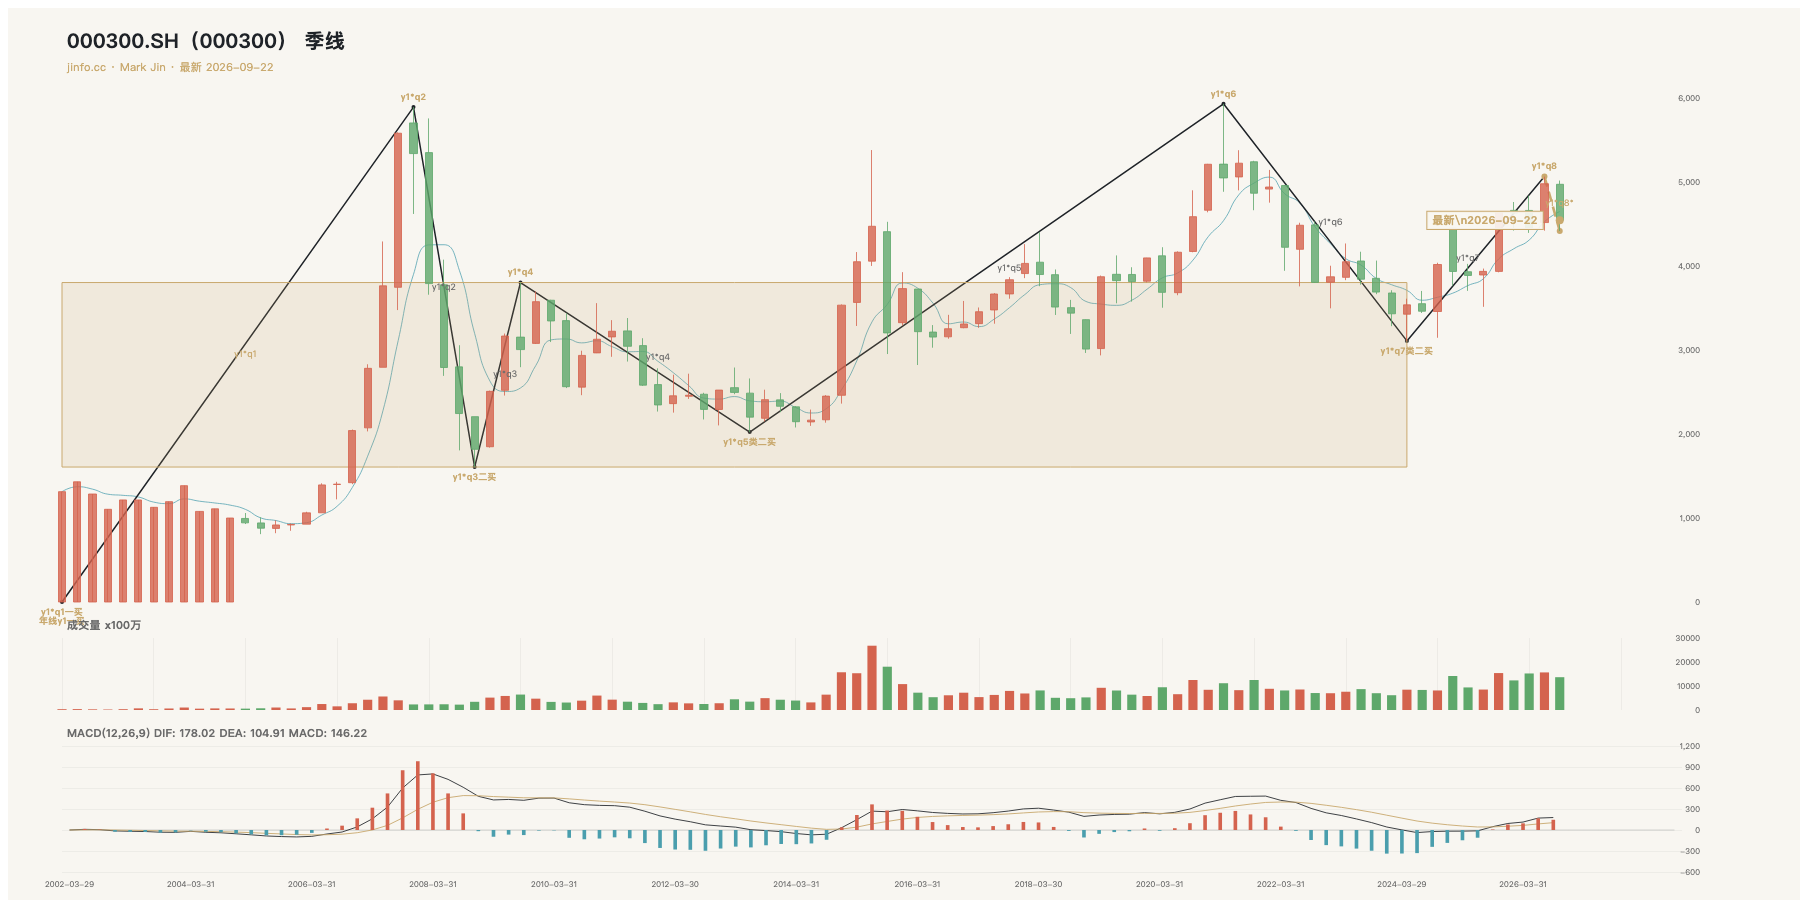
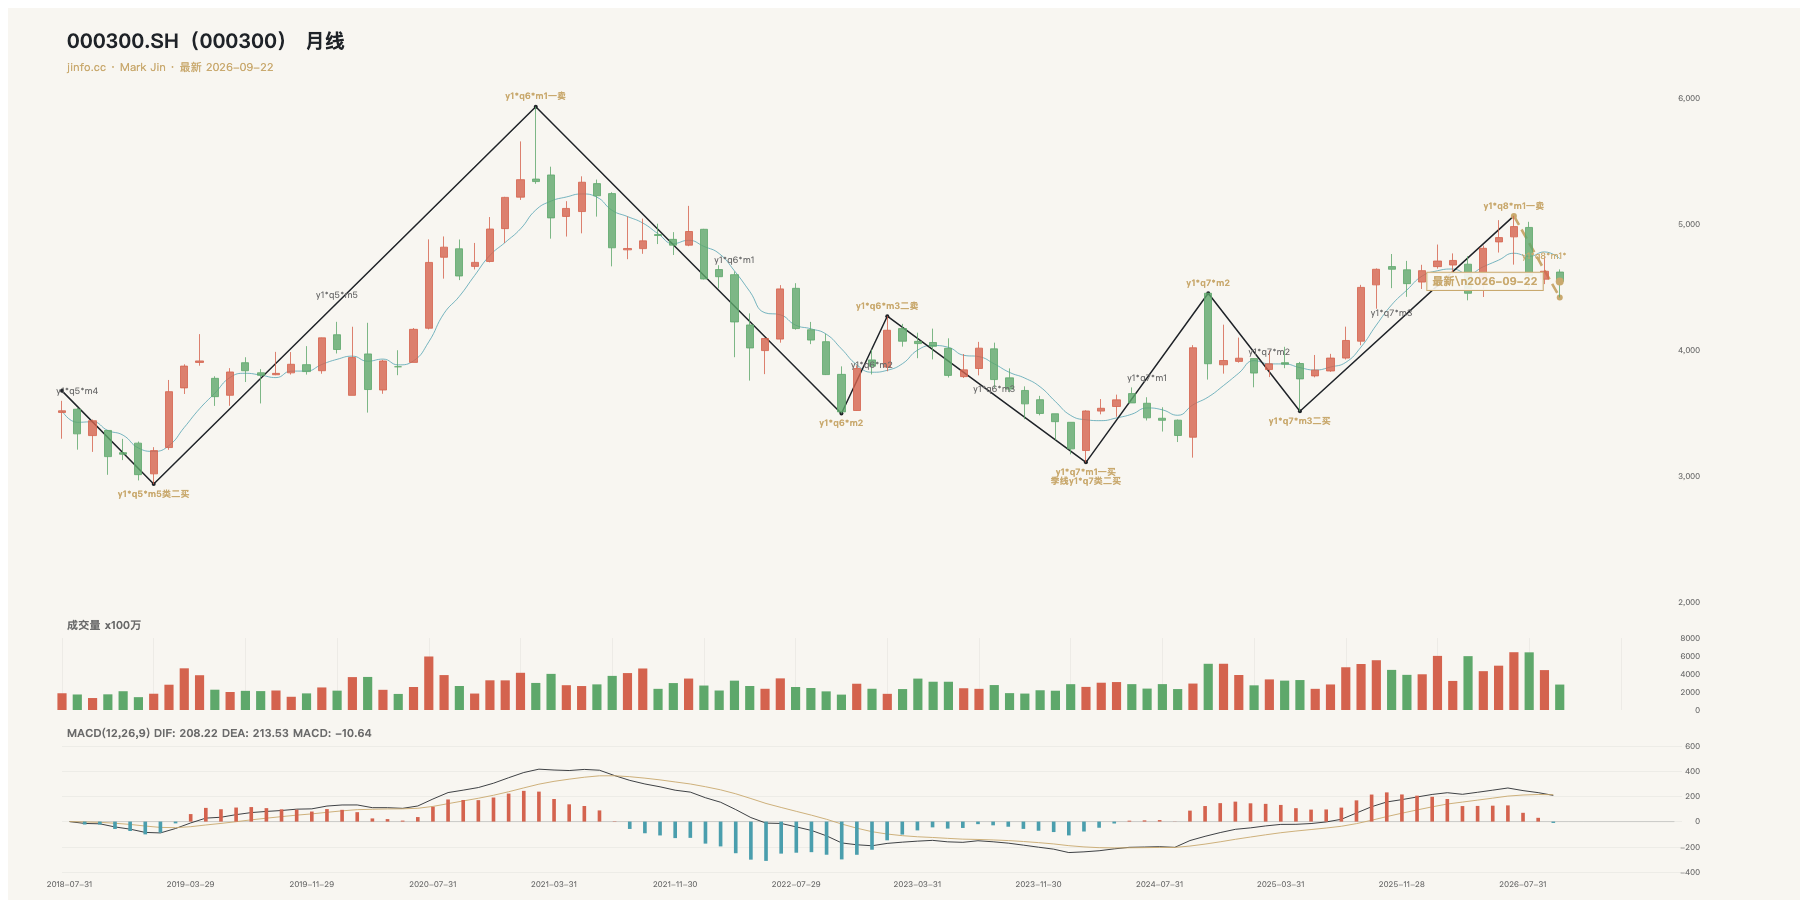
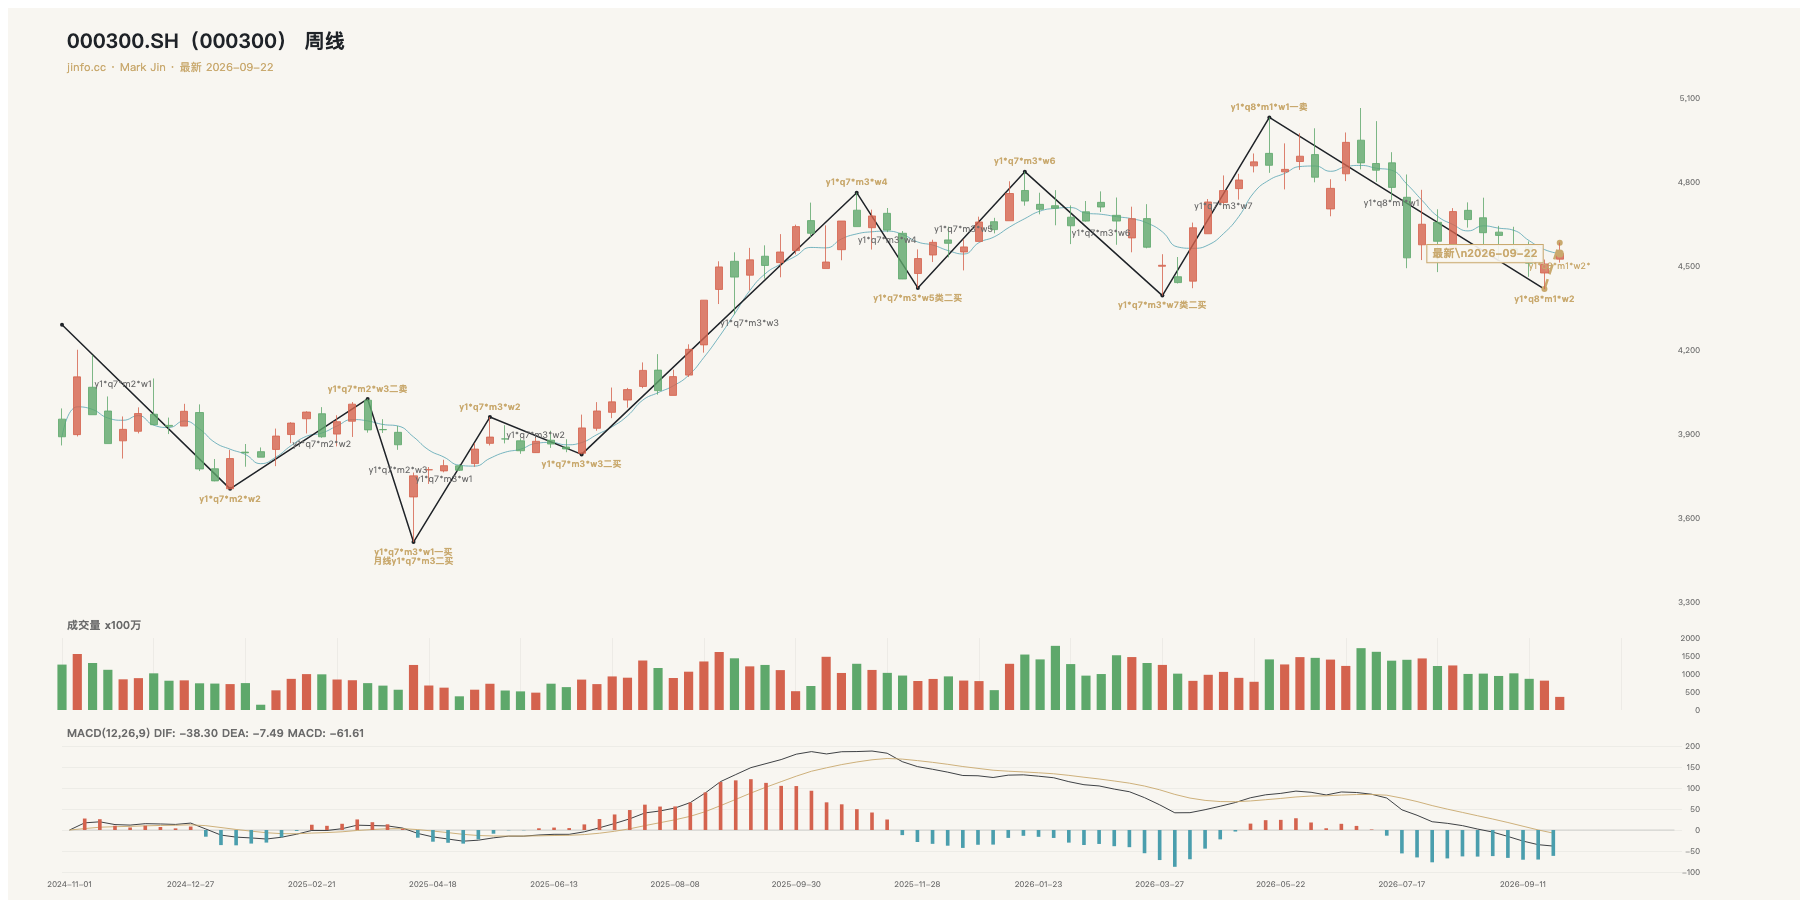
沪深300(000300.SH)
- 当日收盘:4544.59 点,较前一交易日 +0.11%。
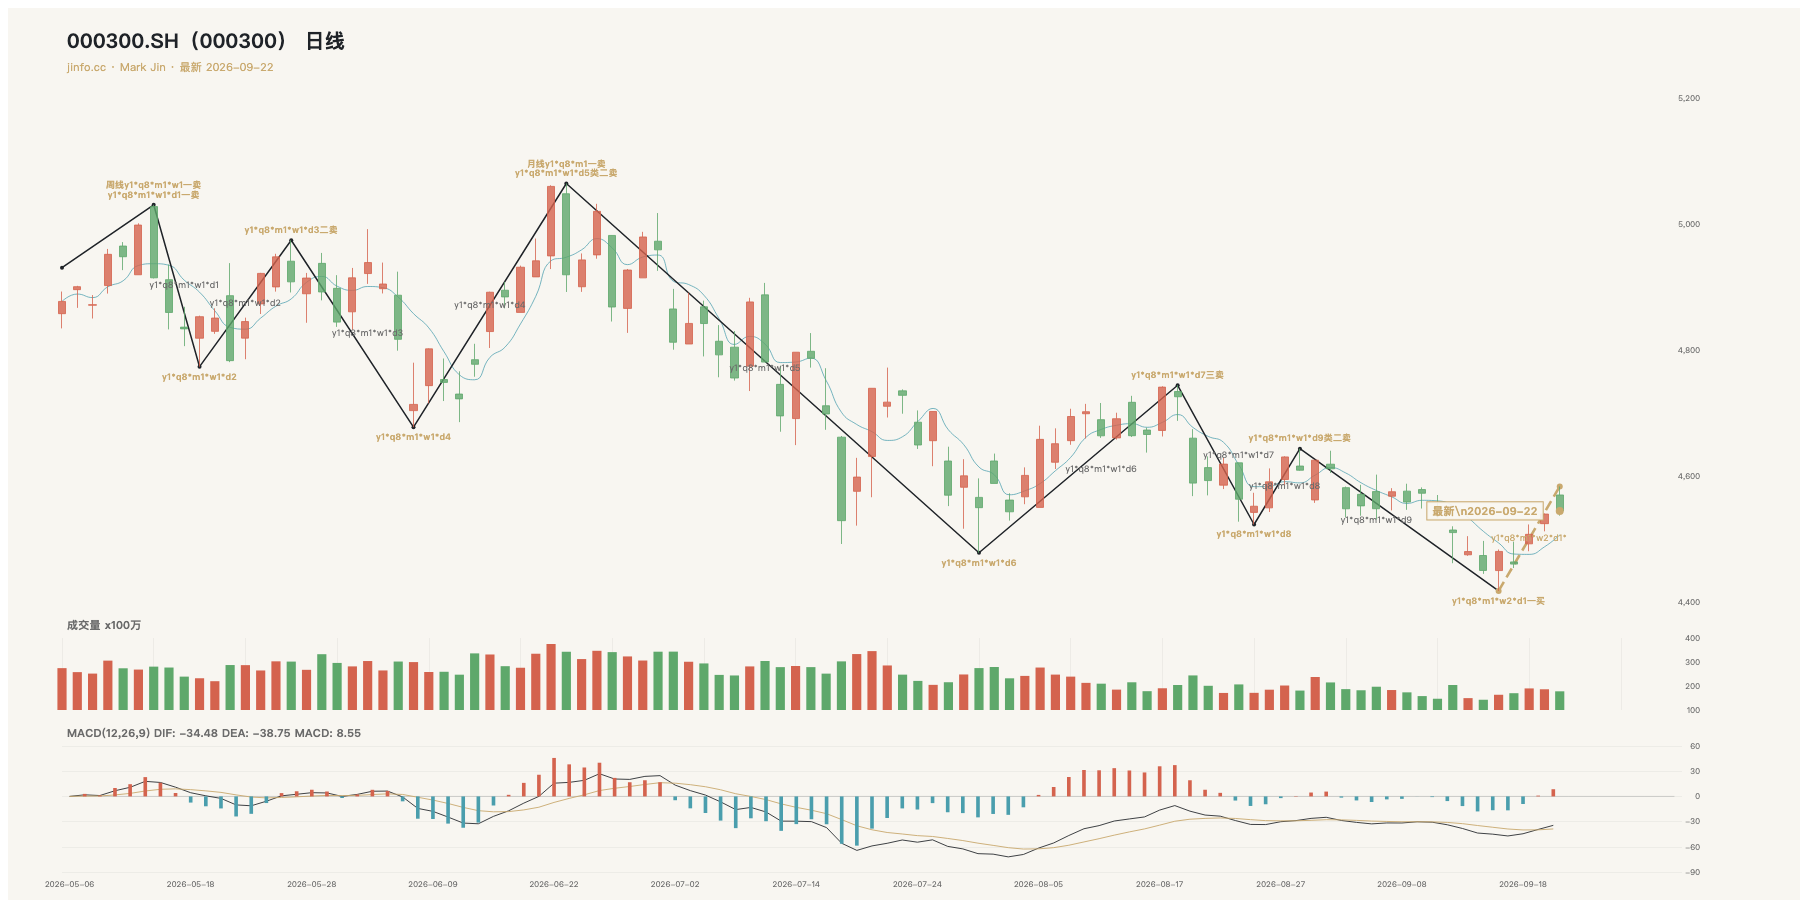
- 结论:沪深300为4544.59点:短线反弹已出现,周月趋势反转仍未确认。
- 技术依据:季、月结构仍受5064.27点高位回撤影响。周线自4417.60点附近初步反弹,日线反弹区间高点为4583.38点,最新收于4544.59点。图上历史端点追认不等于当前新增买点;本次暂定尾笔与未完成周期均不能单独作为执行依据。
热点行业
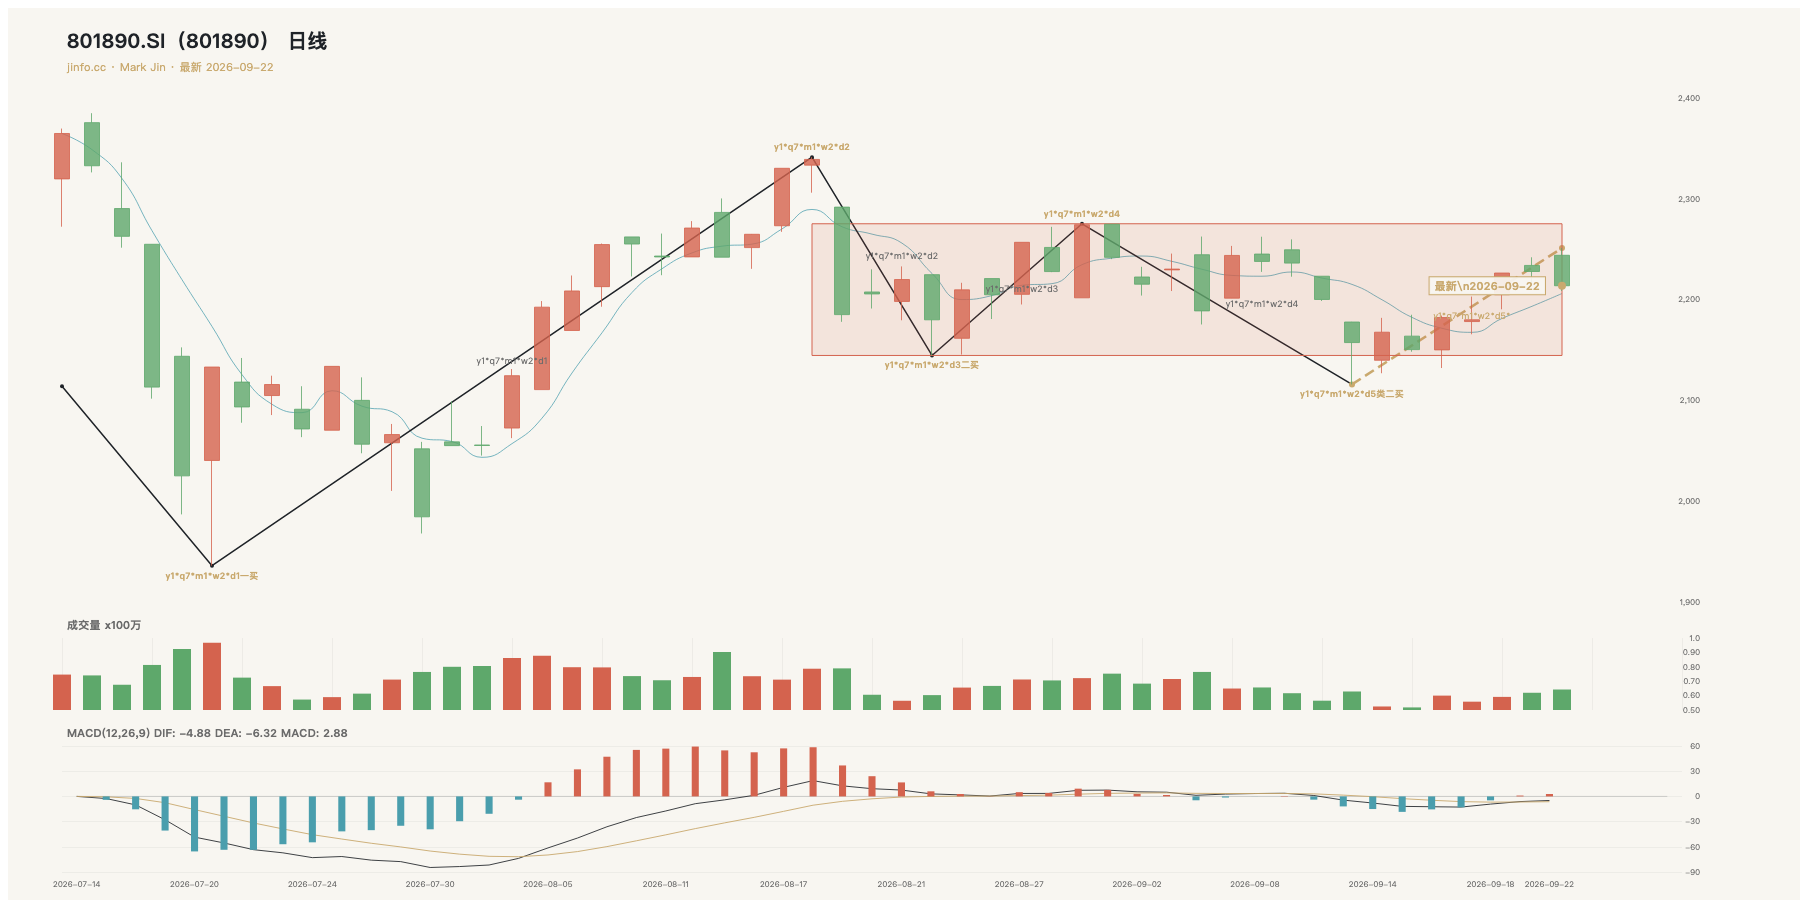
801890.SI 机械设备
- 行业名称:机械设备
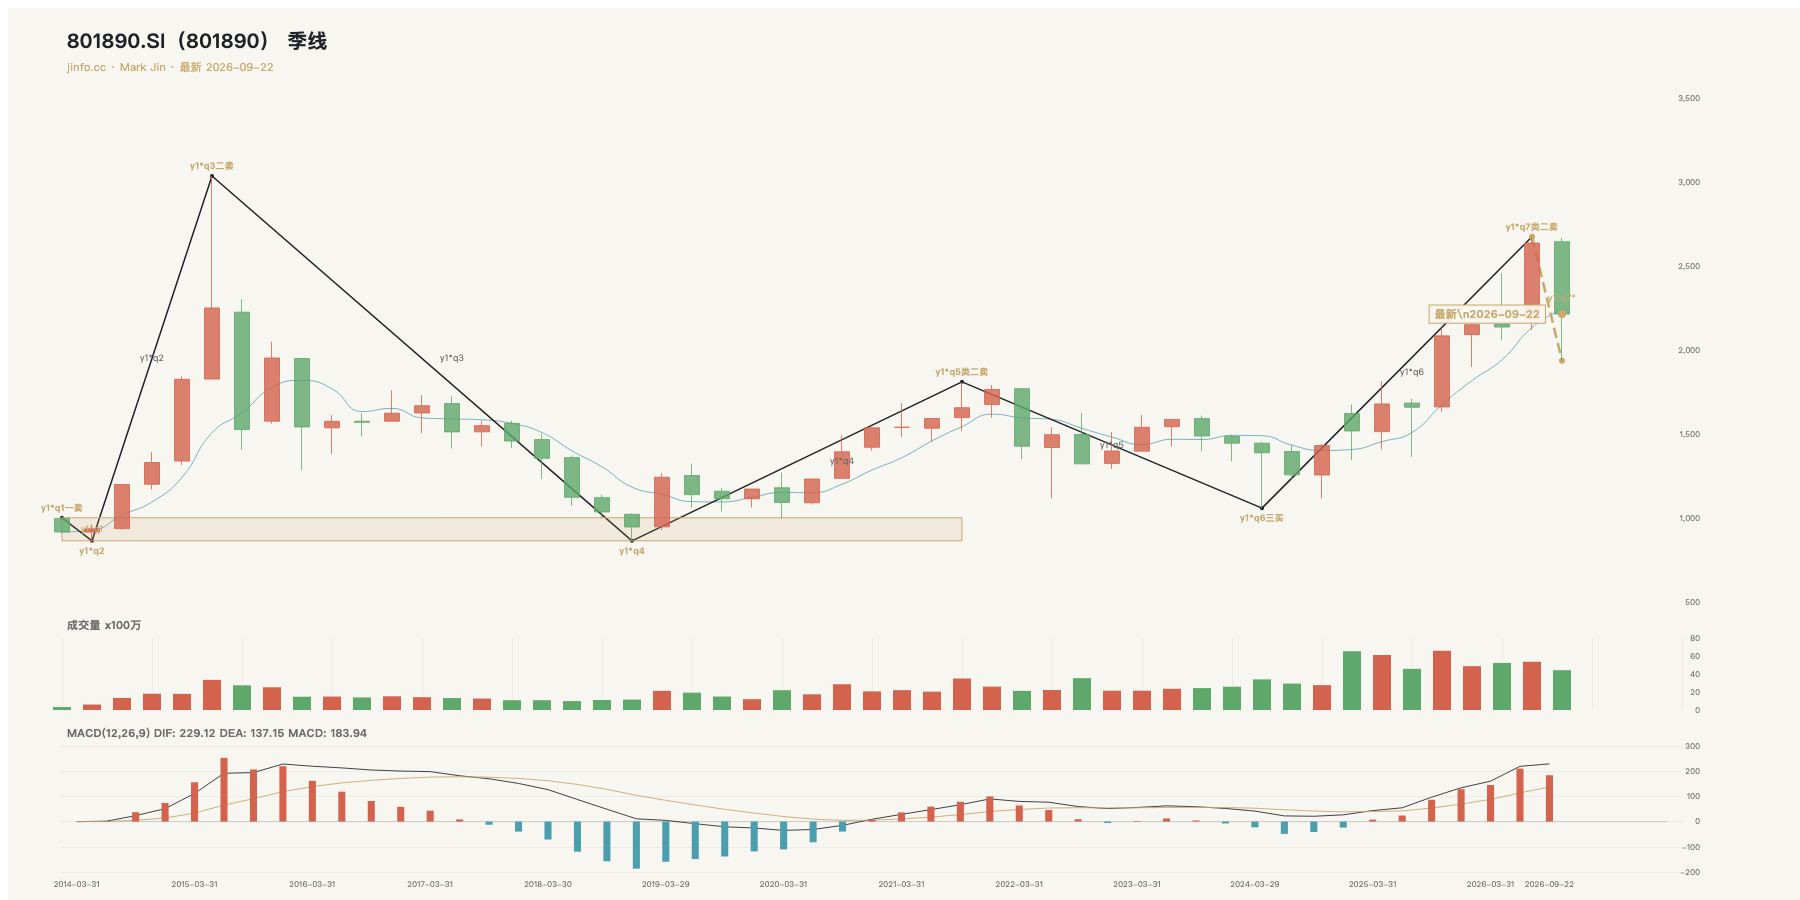
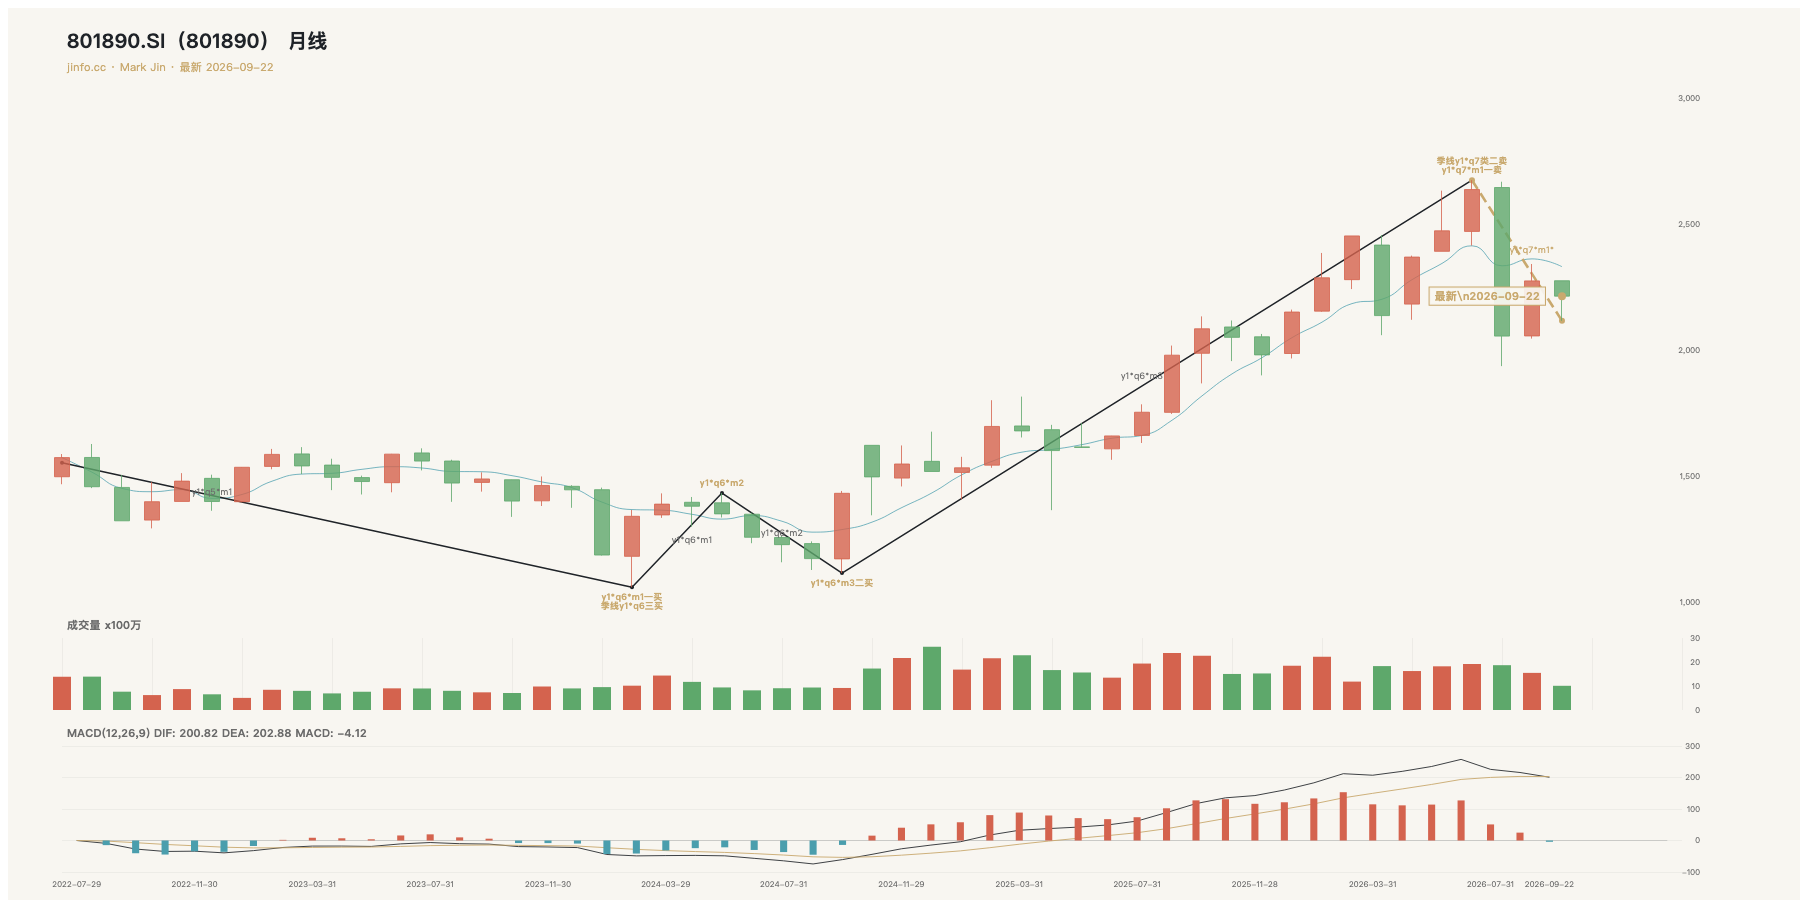
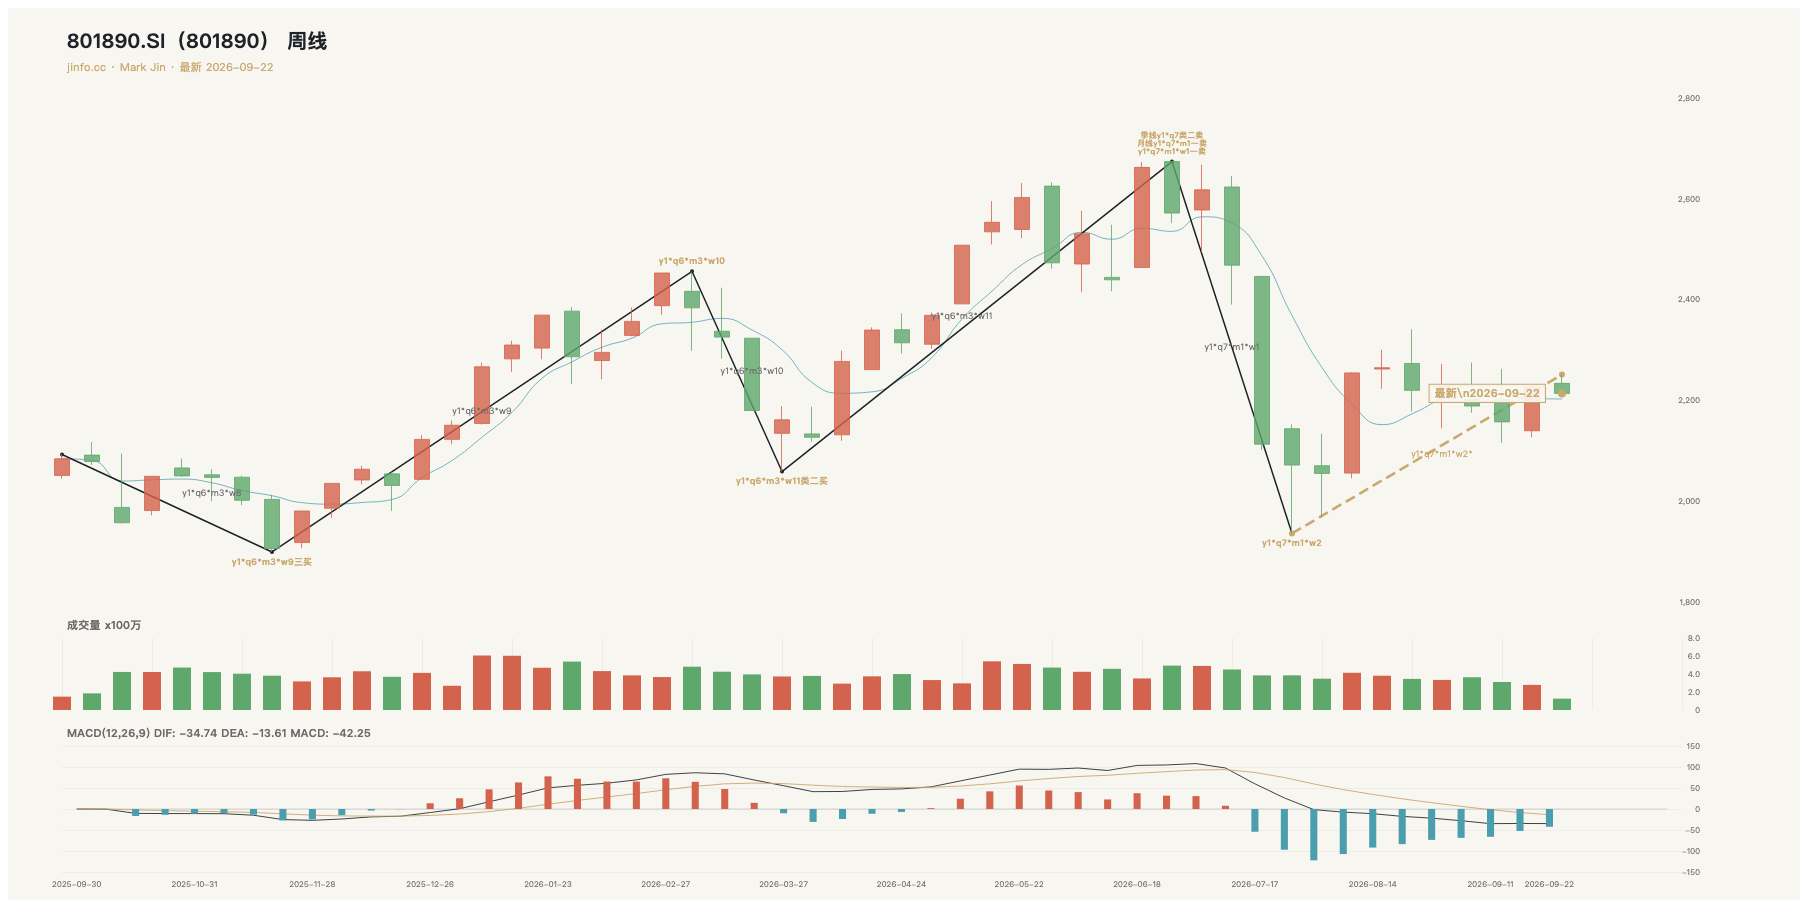
- 结论:机械设备2213.74点:季线、月线回撤背景中的周线、日线反弹,日线仍在中枢内,尚未确认新的可执行买点。
- 技术依据:季线从2673.89点高位形成暂定下行尾笔,最新2213.74点仍明显高于864.35至1001.31点的历史中枢,当前观察重点是高位回撤能否缓和。月线仍处于2673.89点后的回撤;周线从1936.03点暂定反弹至2251.17点,尚未消除月线压力。日线最新价位于2144.59至2275.22点中枢内,缺少离开后首次回试不入中枢的确认。季线、月线和周线均未收完,最右侧尾笔均为暂定;历史买卖点标签不代表本轮新增执行信号。
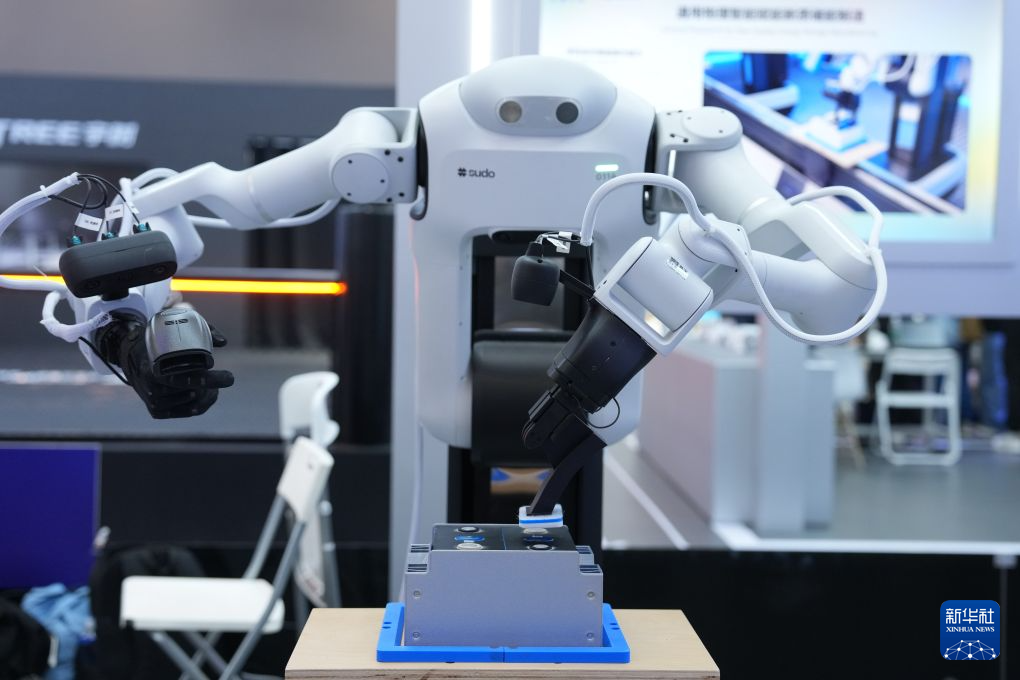
- 研报与资讯依据:机械设备以机器人实际应用与订单兑现作为跟踪变量。资讯侧,2026-09-22来源:新华社云栖大会现场图集记录了人形机器人模拟车间组装演示;现场演示证明展示活动发生,不能推出行业收入或利润增长。研报方面,本轮通读的五份报告不包含机械设备行业专题,不以未读材料补结论。后续观察真实客户订单、部署成本和稳定运行表现;日线处于中枢内,仍需价格结构确认。
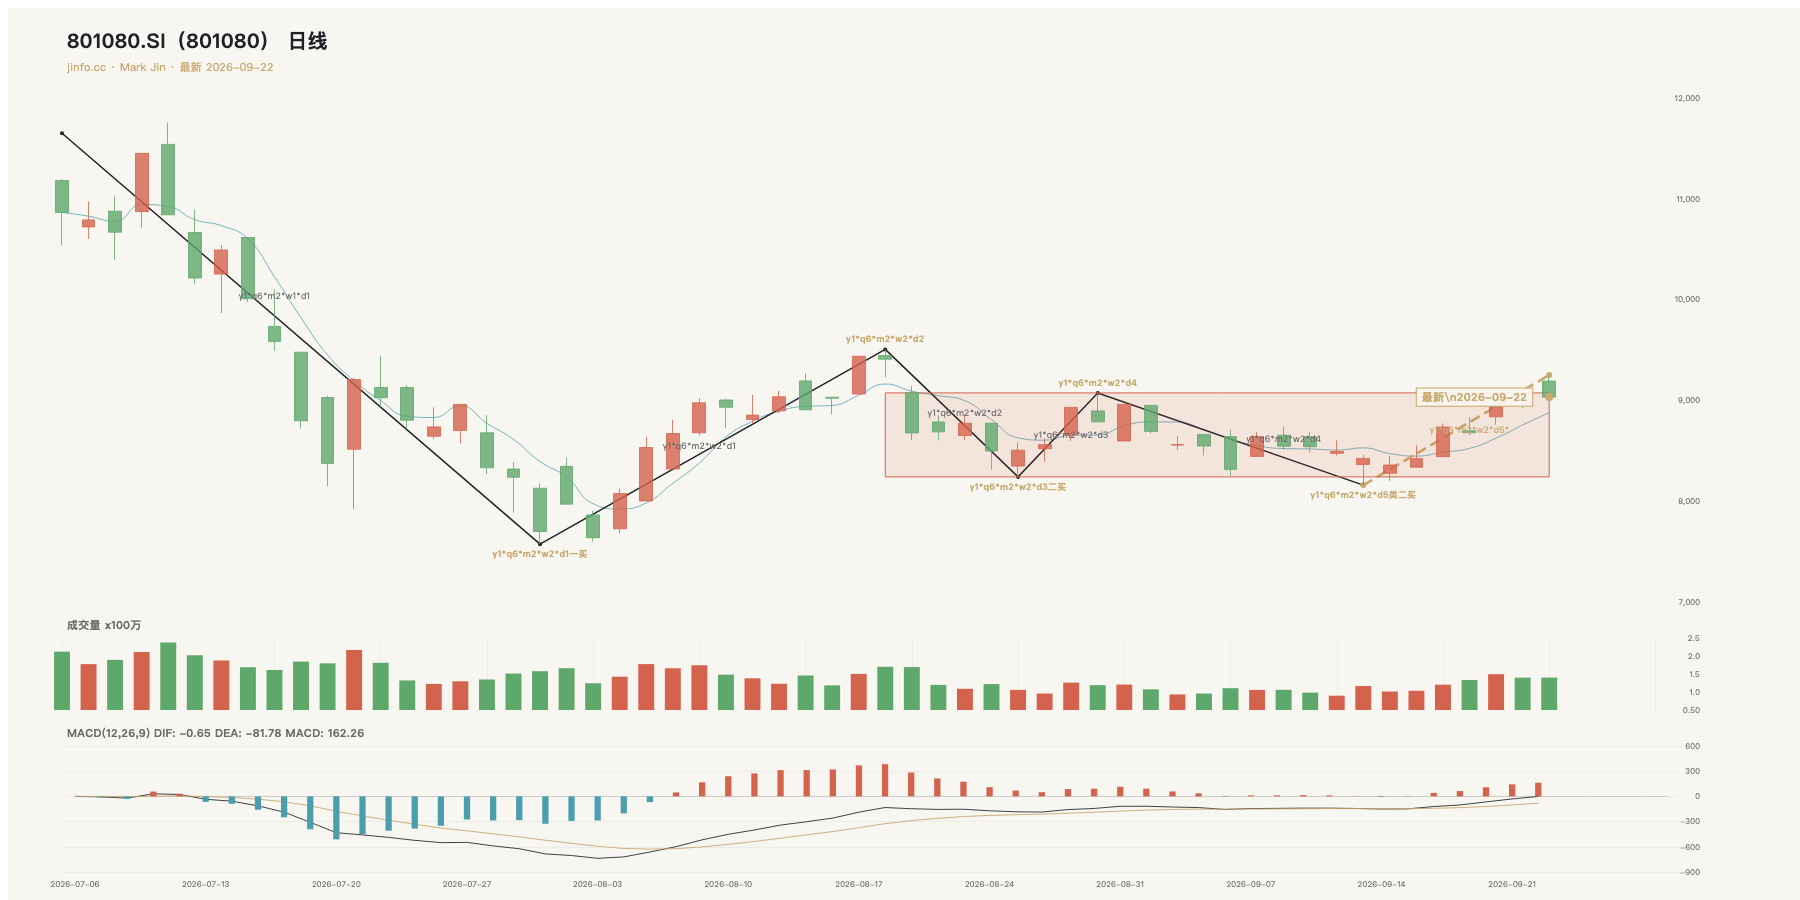
801080.SI 电子
- 行业名称:电子
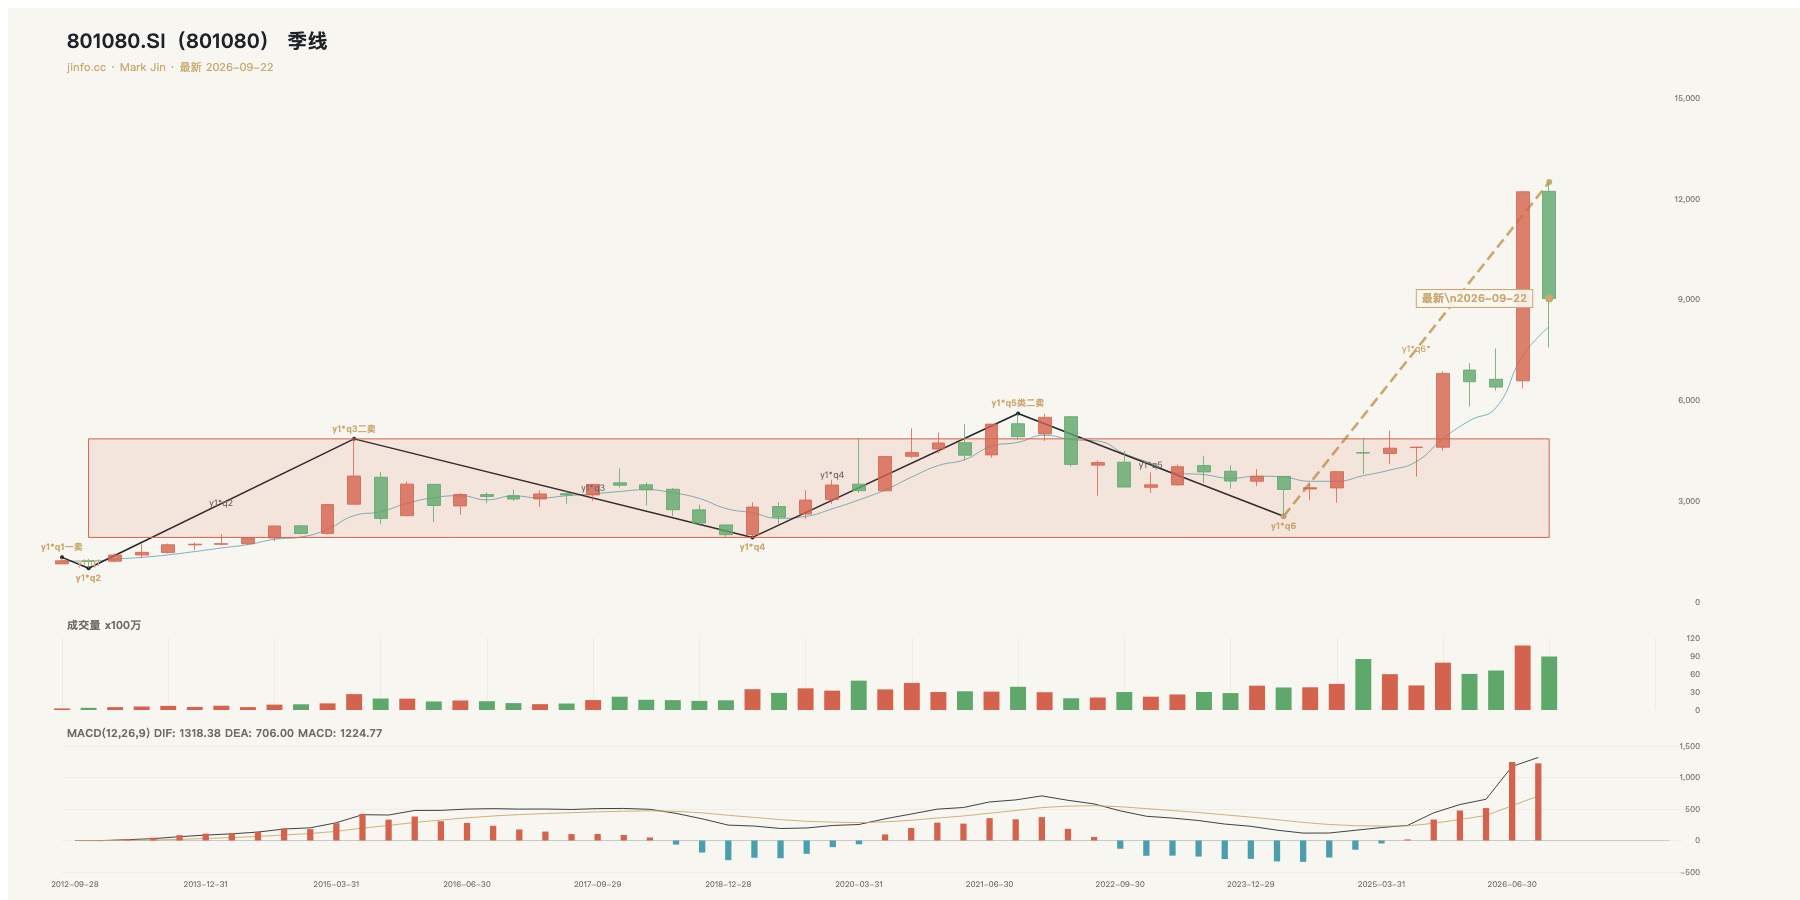
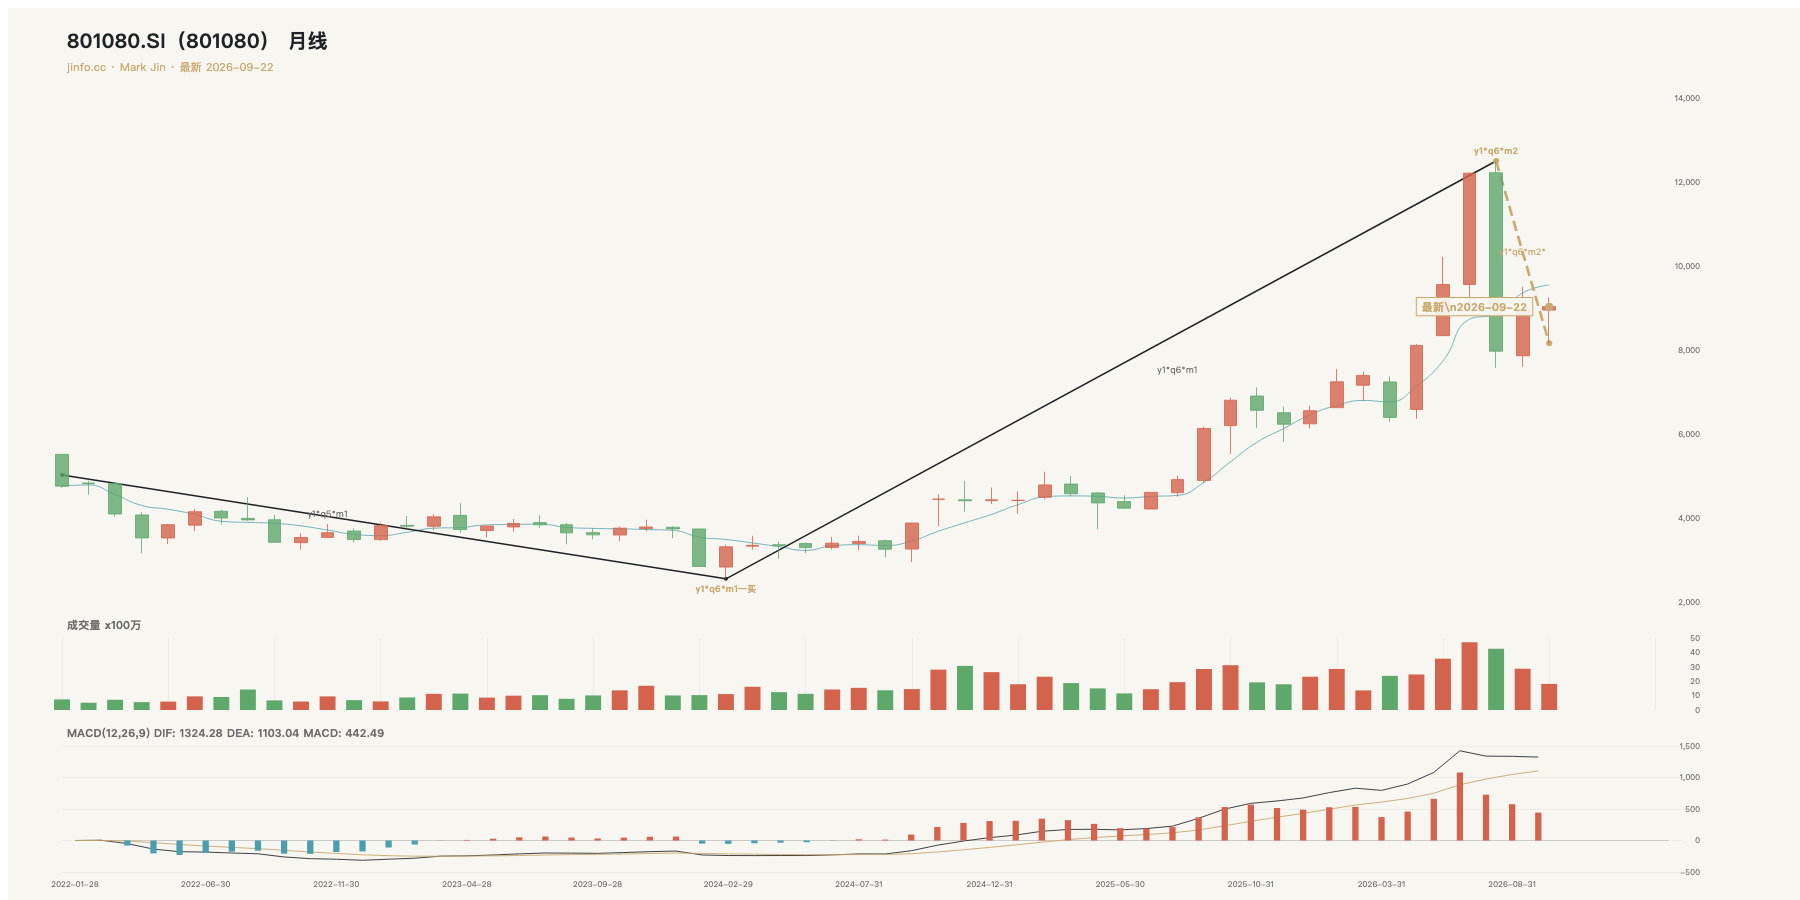
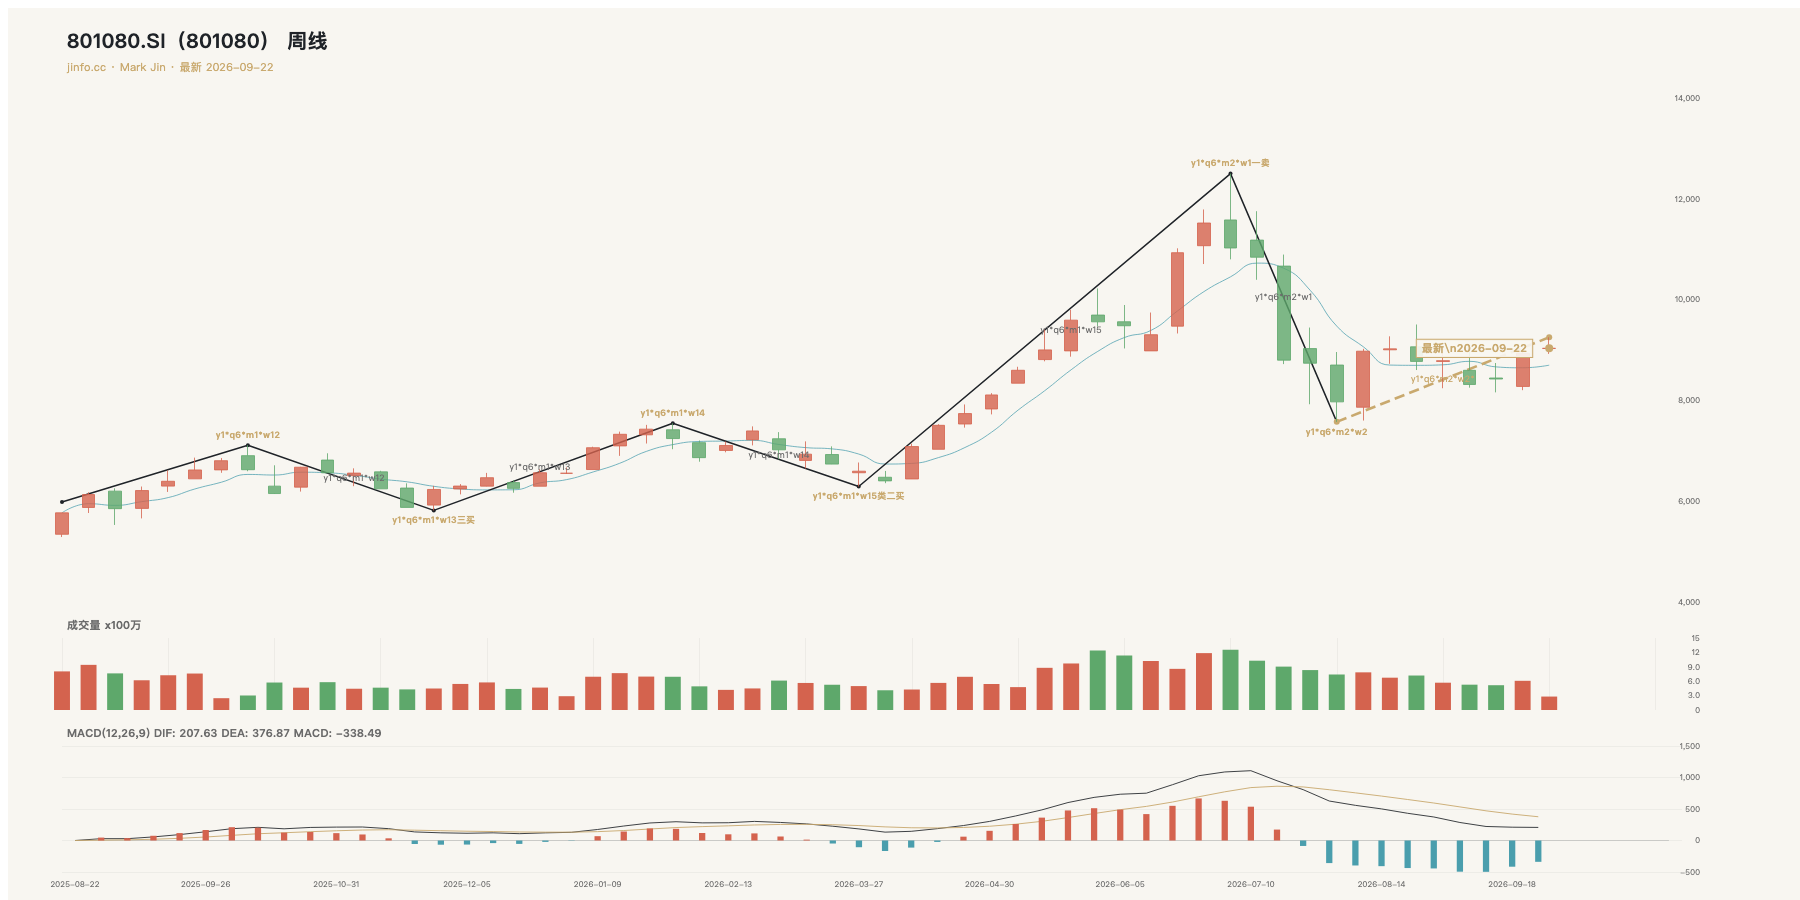
- 结论:电子9032.72点:长期上行尾笔中的高位回撤尚未结束,周线、日线反弹仍需观察,日线中枢内未确认新三买。
- 技术依据:季线长期尾笔自2552.30点暂定向上,但最新价已从12499.74点高位回落至9032.72点,仍明显高于历史中枢1921.60至4855.40点。月线从12499.74点暂定下行,周线从7574.02点反弹至9251.65点,反弹未足以确认月线调整结束。日线最新价仍在8241.17至9074.23点中枢内,未见离开后的首次不入中枢回试确认。季线、月线和周线均未收完,最右侧尾笔均为暂定,历史类二买标签不等于当日新买点。
- 研报与资讯依据:电子行业关注先进封装产能能否转化为稳定交付。研报侧,2026-09-21来源:中邮证券报告把扩产布局与经营恢复同时列为观察项;样本企业2026年半年报营收同比下降3.46%,不能仅凭投资计划断言盈利兑现。公开资讯侧,本轮没有额外核实可与该项目一一对应的同日订单,展会热度也不能替代订单。后续观察复产良率、产能利用率和经营现金流;行业日线仍在中枢内,尚未确认新三买。
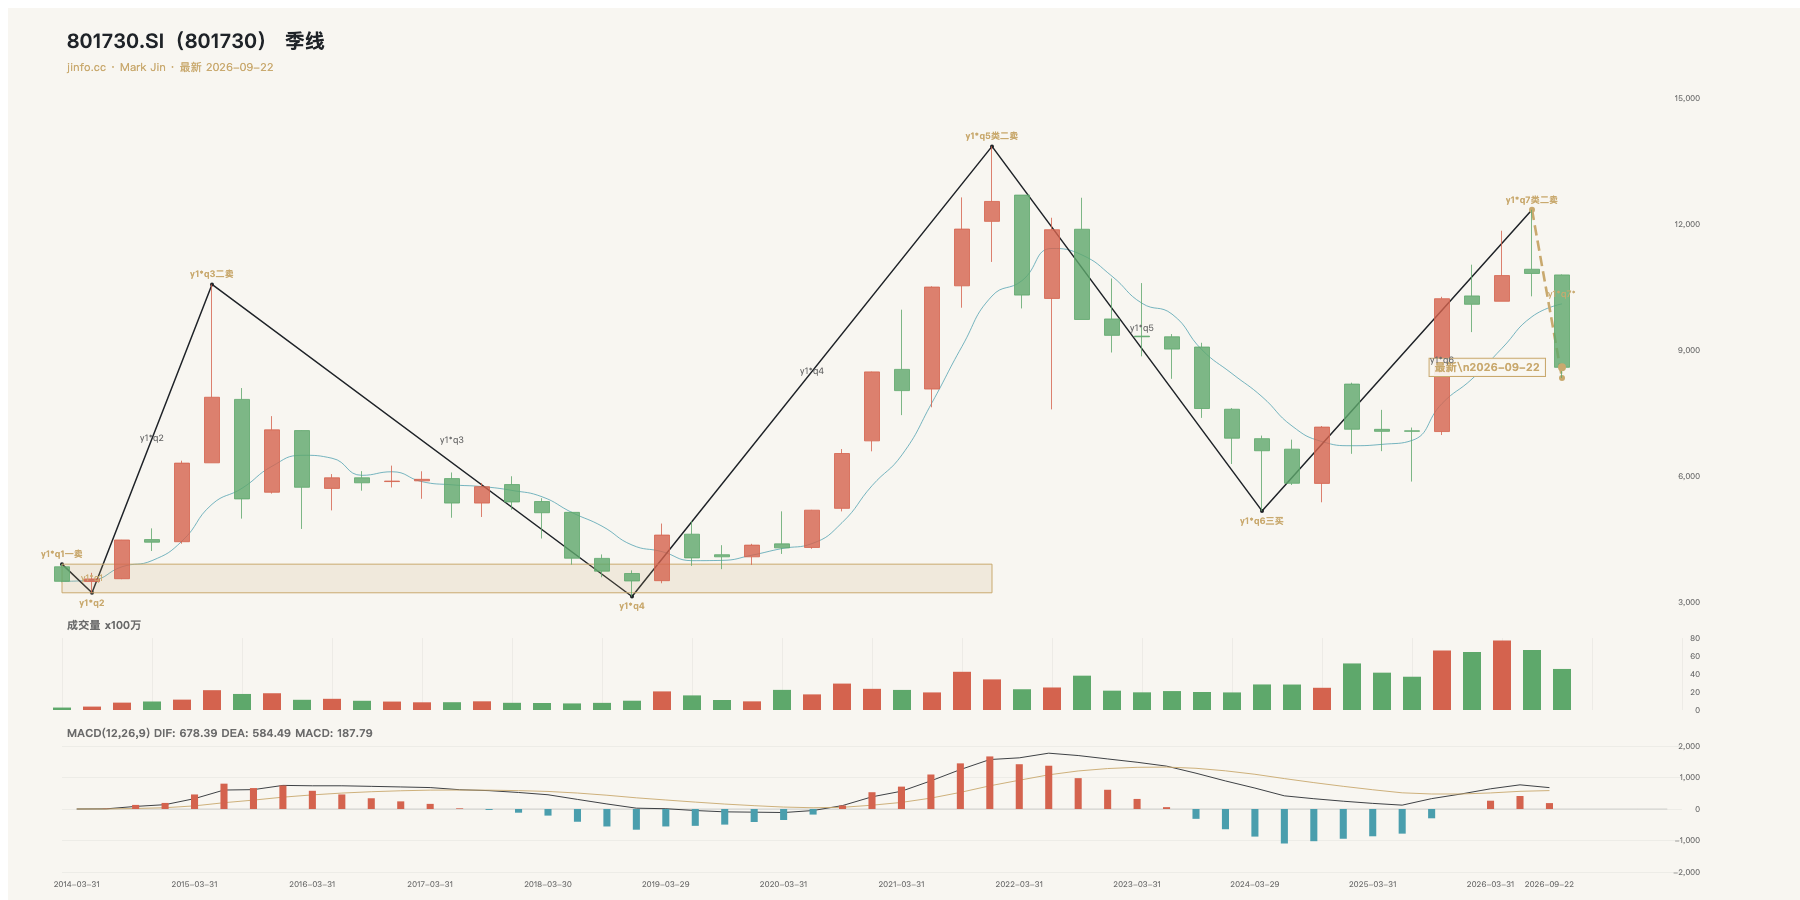
801730.SI 电力设备
- 行业名称:电力设备
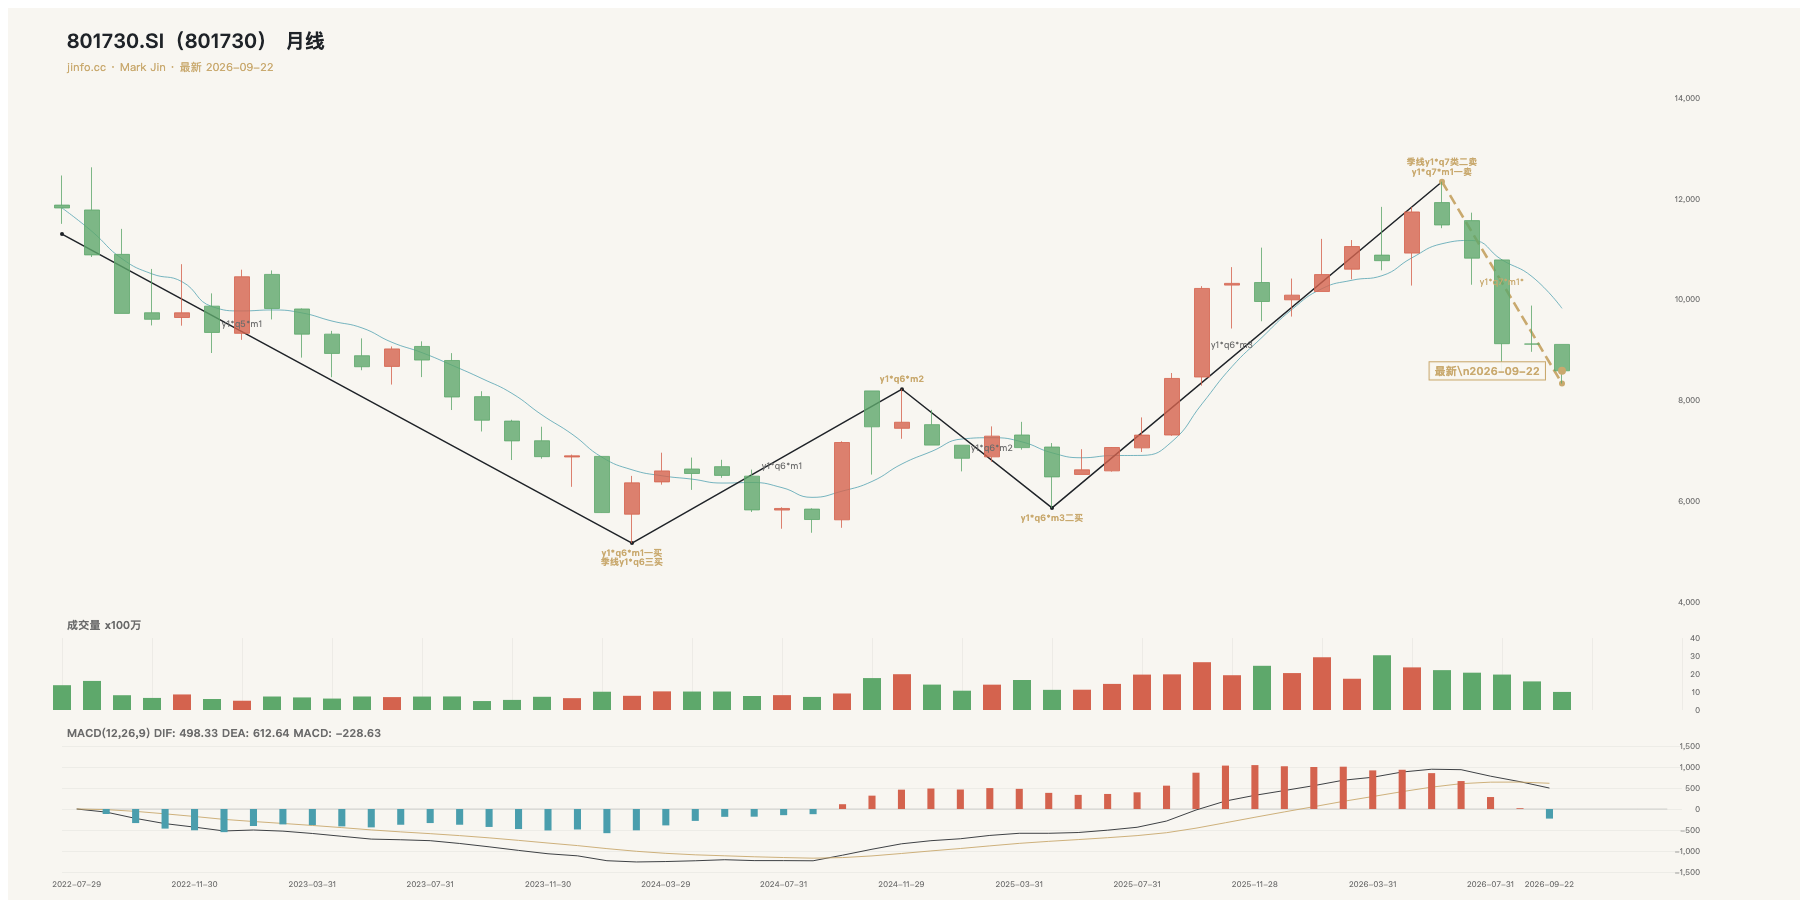
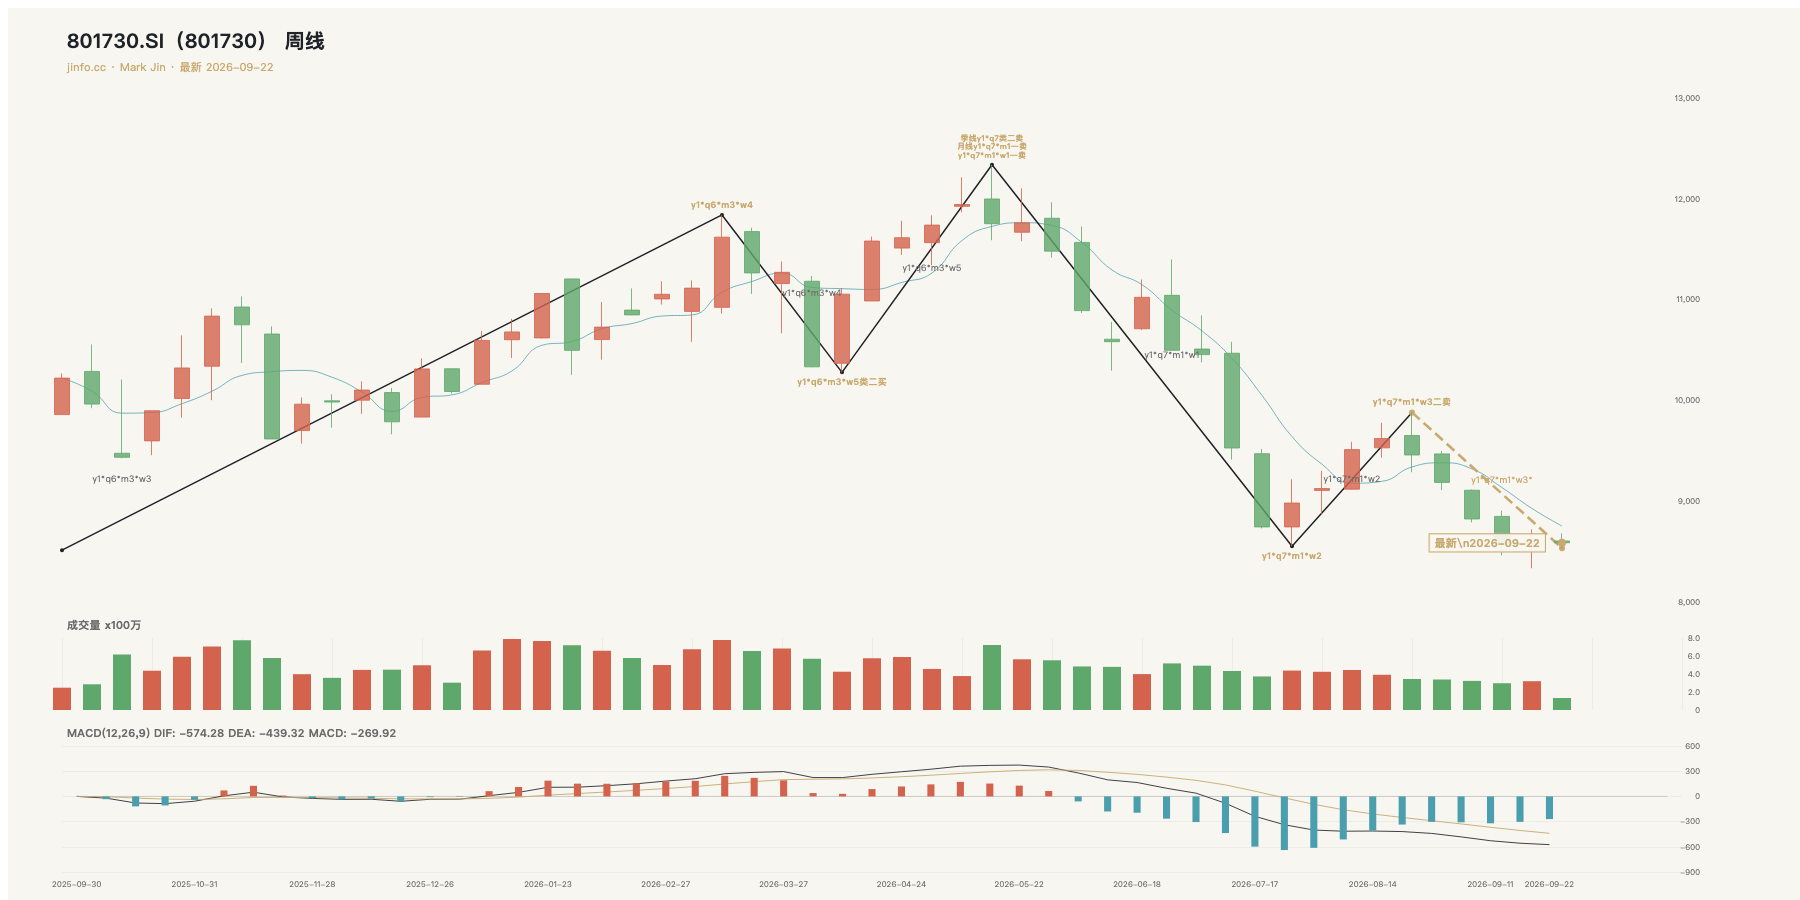
- 结论:电力设备8587.18点:季线、月线和周线仍受回撤压力影响,日线短反弹尚未确认结构转强。
- 技术依据:季线从12337.98点高位暂定下行,最新8587.18点仍明显高于3219.22至3900.91点的历史中枢,当前价格处于高位回撤阶段。月线回撤延续;周线在9881.18点反弹高点后再次暂定向下,当前父月作用域有三笔,但第三笔尚未完成,未形成标准中枢。日线自9月16日8334.76点短暂反弹至8680.57点,当前父周作用域无标准中枢,也未确认新买点。季线、月线和周线均未收完,最右侧尾笔均为暂定,历史三买和类二卖不作为本轮操作依据。
- 研报与资讯依据:电力设备关注远期需求情景与现实订单的距离。研报侧,2026-09-21来源:中邮证券核电报告引用的远期装机情景不是已取得的设备订单;2026-09-22来源:群益证券储能报告将2027年16GWh交付与2028至2031年190GWh预留容量分列,不能把206GWh合计视为已实现销售。资讯事实与研报预测分开,后续观察合同转化、交付和现金流;日线反弹未形成新确认买点。
801770.SI 通信
- 行业名称:通信
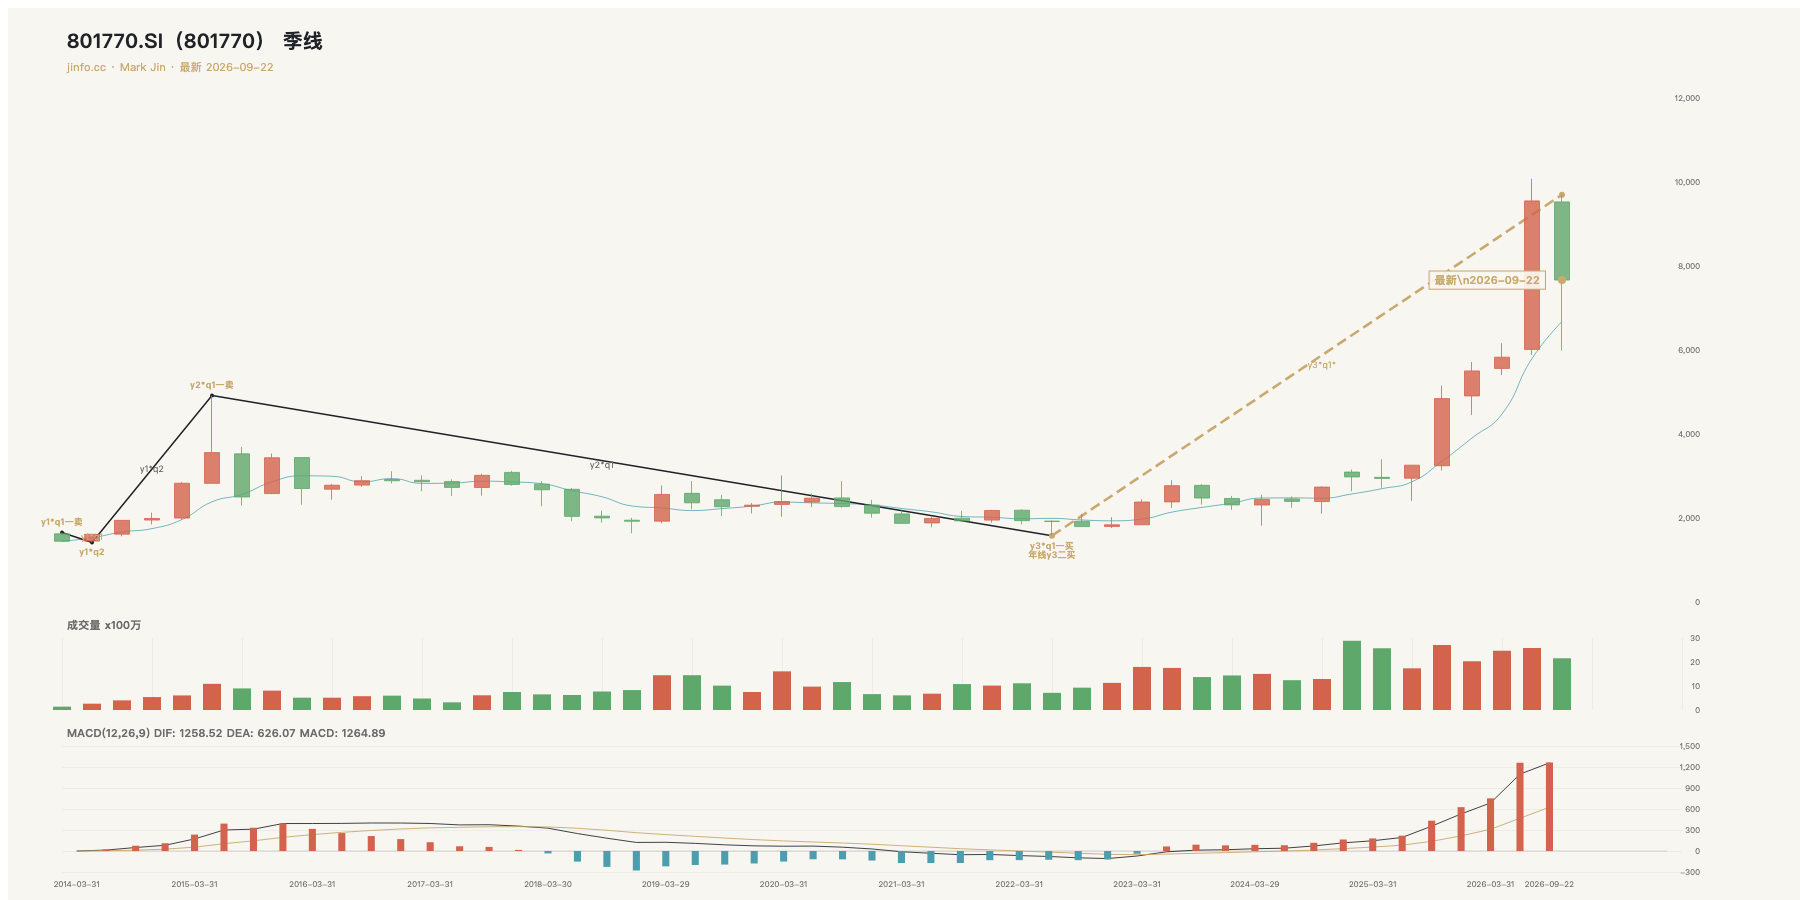
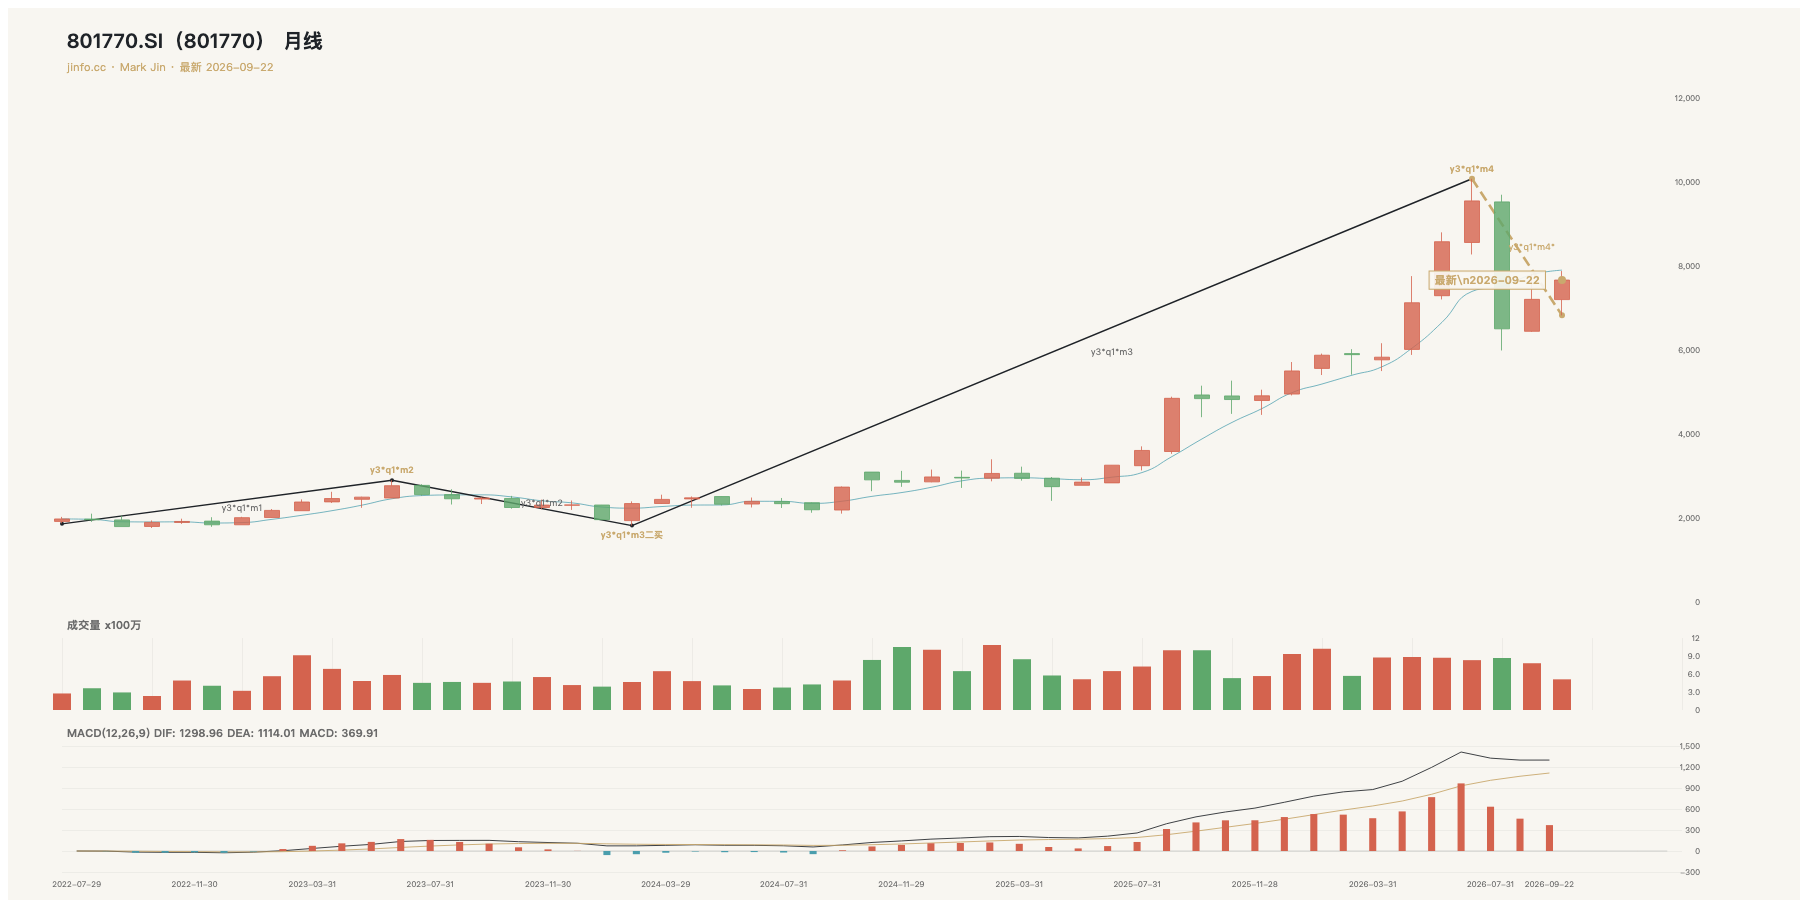
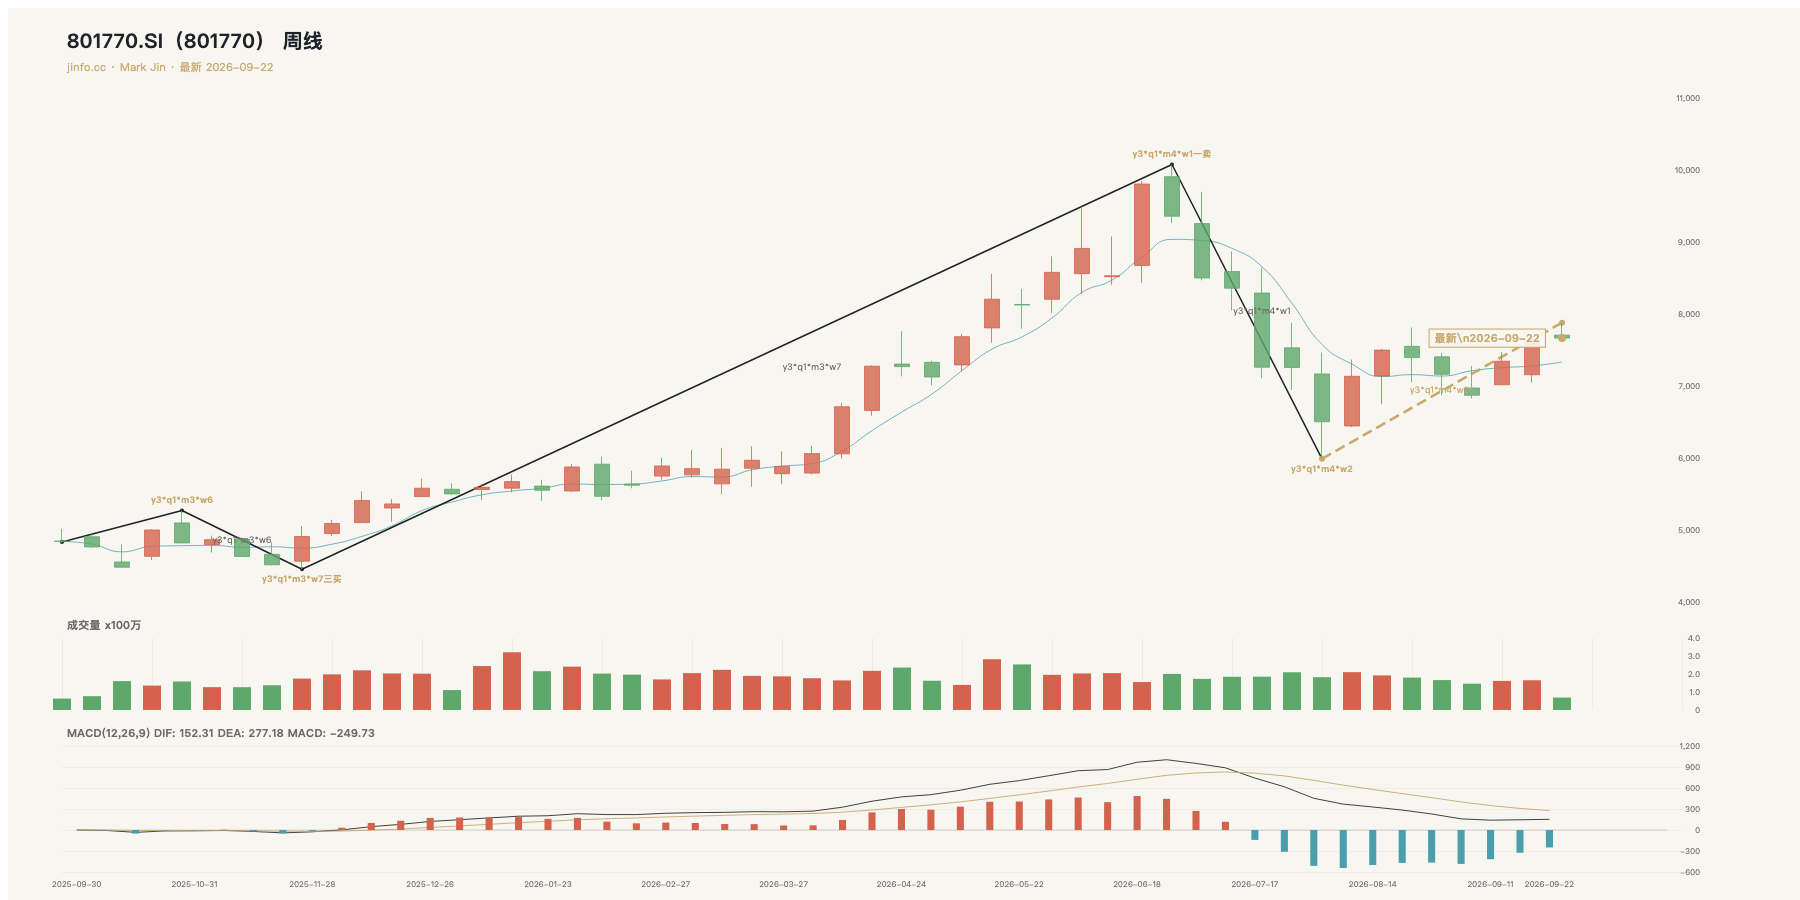
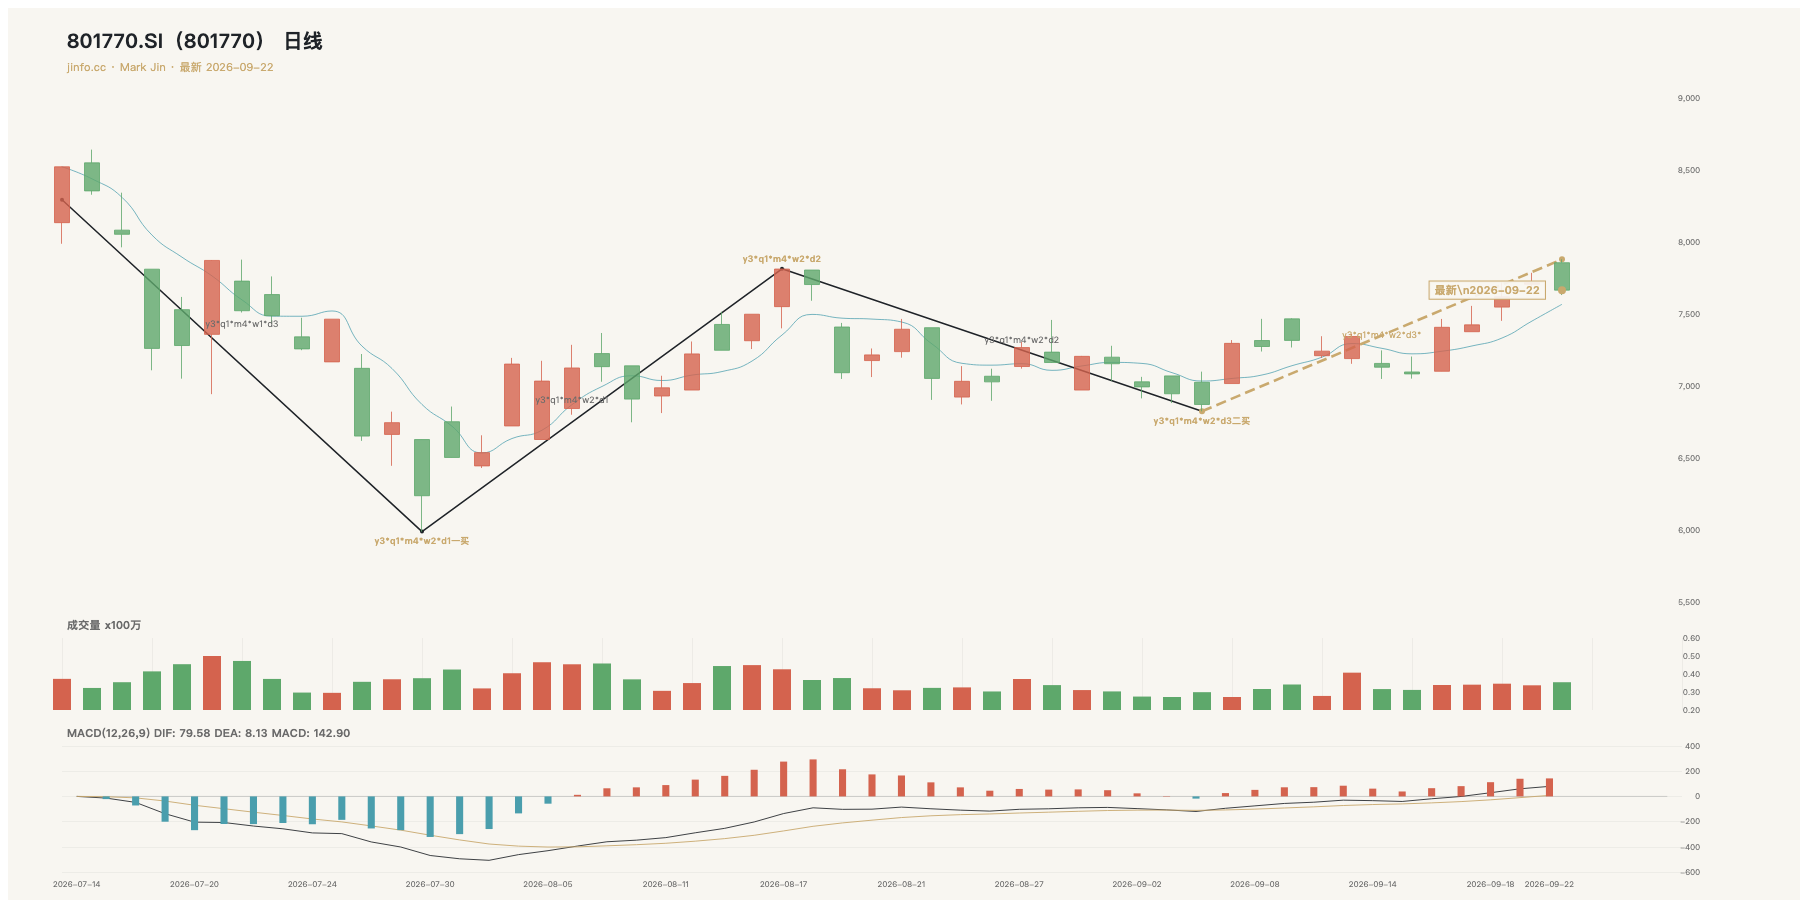
- 结论:通信7665.71点:周线、日线反弹与月线回撤并存,长期上行尾笔不能单独证明当前已经转强。
- 技术依据:季线长期尾笔自1578.61点暂定向上,最新7665.71点已从该笔高位9696.96点回落;当前年笔作用域内无标准中枢。月线从10076.50点暂定下行,当前父季作用域有四笔、无标准中枢。周线从5988.72点暂定反弹至7879.60点;日线从9月4日6824.53点暂定上行,父周作用域三笔且无标准中枢,最右侧第三笔仍为暂定,其后续延续性尚待新K线确认。季线、月线和周线均未收完,各级尾笔均为暂定;没有新的严格三买确认,也不把历史简化端点标签升级为当日买点。
- 研报与资讯依据:通信行业关注算力互联需求如何传导到设备订单。研报侧,2026-09-22来源:山西证券通信周报的统计期为9月14日至18日,不能把其中周涨幅写成9月22日行情;未经交叉核实的新模型名称和产品性能结论不采纳。公开资讯锚点仍需逐项核对,本次不由标题热度推断收入。后续跟踪订单交付、供应约束和盈利兑现,行业日线尚无新的严格三买确认,只作观察。
研报与资讯摘要
研报摘要
- 研报摘要:本轮通读 5 份券商/机构研报 PDF,形成的核心判断是:本次从93份可提取正文中选读5份完整文本,未读的88份不作结论,报告图表未逐张复核。选读材料涉及算力硬件、电力配套与纺织上游,项目规划和框架容量不等于订单或收益兑现;样本经营承压也提示不能仅凭AI主题判断利润改善。三份中邮报告署期9月21日,属于9月22日可得材料。
- 中邮证券从能源安全与电力系统成本讨论核电长期需求,并引用IAEA上调远期装机情景。它支持的是核电设备需求跟踪,不能直接推出当前订单或利润兑现。重点跟踪核准、建设周期和小型堆部署进度;机构指出政策与部署低于预期风险。
- 中邮证券讨论先进封装投资与制程复产,但样本企业2026年半年报营收同比下降3.46%,且有扣非亏损,显示积极扩产计划与现实经营压力并存。跟踪复产良率、客户验证、订单和产能消化,不能把布局计划当作业绩增长已实现。
- 群益证券讨论一项储能框架合作:2027年16GWh交付安排与2028至2031年190GWh预留容量须分开理解。数据中心需求是跟踪线索,框架容量不是已确认收入,仍需核实后续订单、交付、海外政策与利润率。
- 山西证券通信周报将观察重点放在算力集群互联、存储配套与端侧应用,并指出技术路线、先进制程及HBM供给约束。其行情区间为9月14日至18日,不能挪作9月22日涨幅。对未来模型发布和资本开支的推断仍是机构观点,需以公司正式产品与订单披露验证。
市场数据观察
- 市场宽度:信号数据不足,样本数 31,置信度 低,数据质量不足。可用宽度样本不足,不能把当天反弹写成确定性承接,只能继续观察成交和上涨家数。
- 资金流:信号偏压力,样本数 5554,置信度 中等。覆盖 5554 条资金记录,原始口径为净流出约 678.71 亿元,对整体风险偏好形成压力。
- 指数估值:信号中性,样本数 15,置信度 低。样本指数平均 PE 约 44.42,估值位置暂作中性观察,只能作为市场位置参考。
- 行业资金流:信号偏压力,样本数 90,置信度 中等。行业层面原始口径为净流出约 569.00 亿元,说明热点筛选仍要接受行业图形检验。
当天重要资讯
- A股收盘沪指涨0.06%,算力芯片概念活跃:9月22日三大指数高开低走,收盘涨跌分化:上证指数报3952.13点、涨0.06%,深证成指报13723.74点、跌0.05%,创业板指报3399.93点、涨0.01%。传媒等方向活跃,航运等方向承压;这些是当日市场事实,不等同于结构买点确认 立场:中性。来源:中新经纬(新浪财经转载)。
- 第五届全球数字贸易博览会探馆:媒体记者参观智能清洁机器人:新华社9月22日图文记录第五届全球数字贸易博览会探馆活动,媒体记者参观智能清洁机器人。该事件是展前探馆,不表述为展会已经开幕;机器人展示不证明行业订单、收入或盈利增长 立场:中性。来源:新华社(摄影:江汉)。
- 杭州举办2026云栖大会:观众了解用于车间装配的人形机器人:新华社9月22日现场图集记录杭州云栖大会:观众了解用于车间装配的人形机器人。两张云栖照片来自同一篇图集、同一个事件,不作为两个独立事实来源;本次展览演示不等于行业订单或利润实现 立场:中性。来源:新华社(摄影:黄宗治)。
风险提示
本文只提供结构化研究框架,不构成投资建议。缠论结构、Tushare 数据、新闻资讯和研报标题线索均可能随后续 K 线与事实更新而改变。
